
お妾さんの意味と愛人との決定的な違い|現代の法的リスクを徹底解説

お妾さんの意味と愛人との決定的な違い|現代の法的リスクを徹底解説に関する専門家の意見を詳しく解説いたします。
現代において、富裕層や経営者が特定の女性に経済支援を行う「現代版のお妾さん関係」は水面下で存続しています。調査報道や法曹関係者の証言から浮かび上がる、お妾さんお手当相場と契約の真相を検証します。
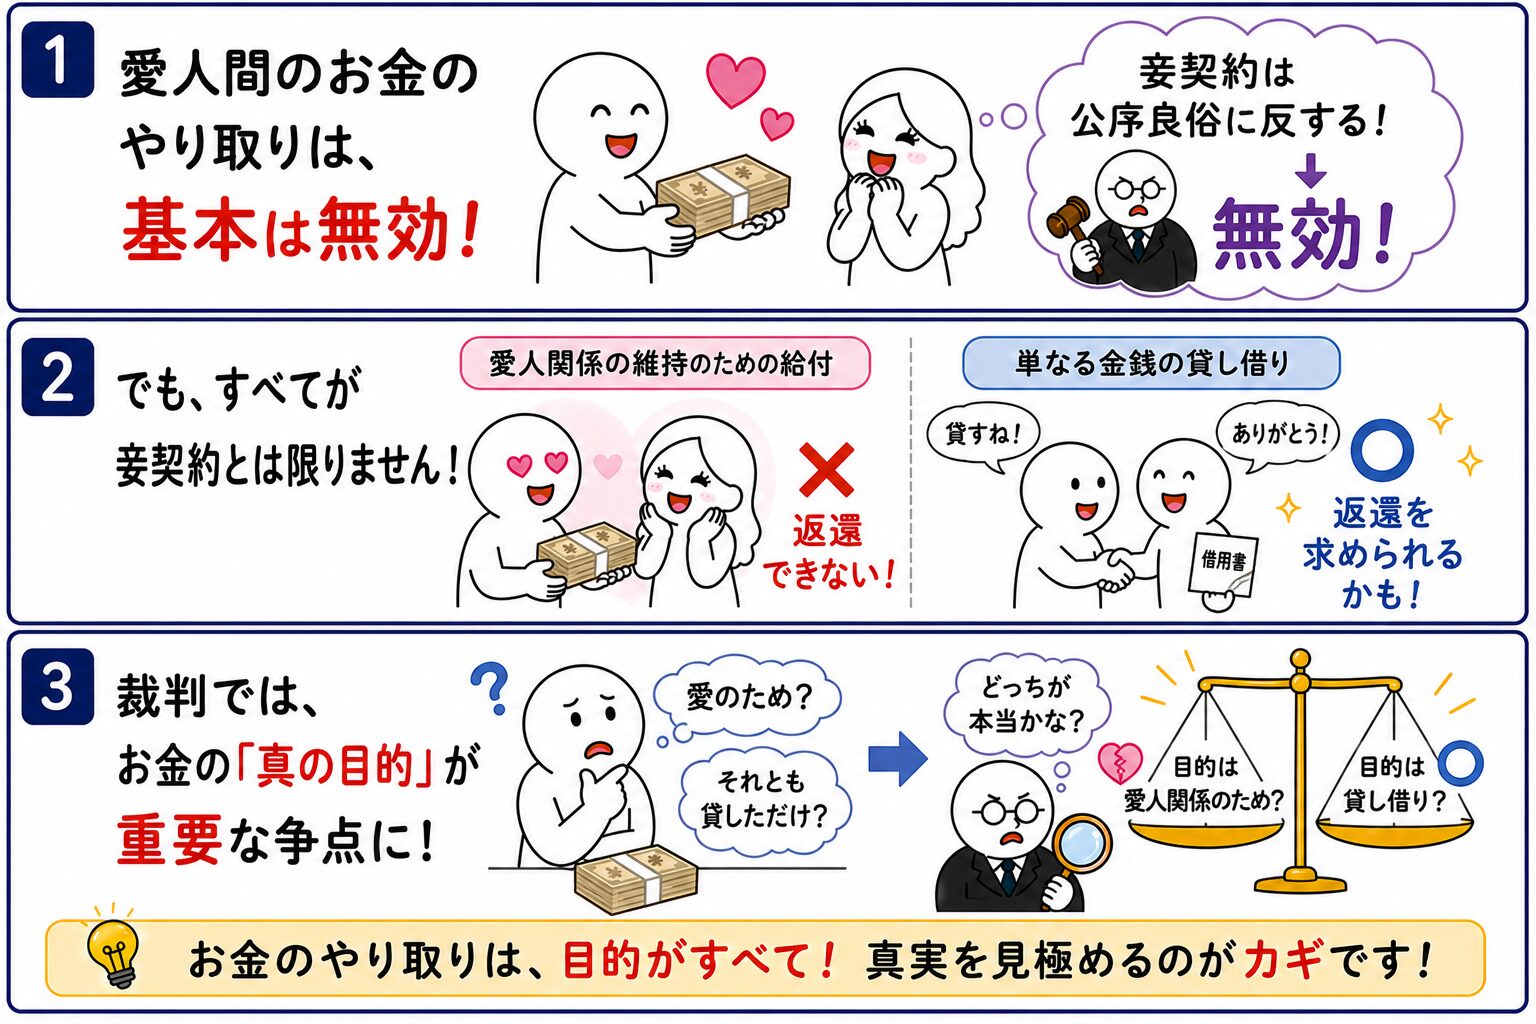
富裕層の間で取り交わされる経済支援の相場は、月額30万円から100万円以上に加え、高級賃貸マンションの家賃負担が上乗せされるケースが主流です。しかし、これらは法的な「契約」ではなく、いつ断絶しても法的に文句の言えない極めて不安定な贈与関係に過ぎません。
金銭面で必ず直面するのが税務上のリスクです。配偶者間であれば生活費の分担は非課税ですが、婚姻関係にない愛人への生活費給付は、年間の基礎控除額(110万円)を超えた部分に重い贈与税が課されます。税務署の調査によって過去数年分の手当に対して追徴課税と重加算税が課され、経済的に破綻する事例も後を絶ちません。
さらに、既婚男性から手当を受け取っていた場合、本妻(正妻)から民法第709条に基づく不法行為の損害賠償請求(慰謝料請求)を受ける決定的なリスクを常に抱え込みます。手当として受け取った総額以上の慰謝料を請求され、手元に何も残らないケースも珍しくありません。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
