
国保と社保の違いは?手取りと扶養で損しない2026年最新比較

国保と社保の違いは?手取りと扶養で損しない2026年最新比較について見逃せない ポイントを厳選して解説いたします。
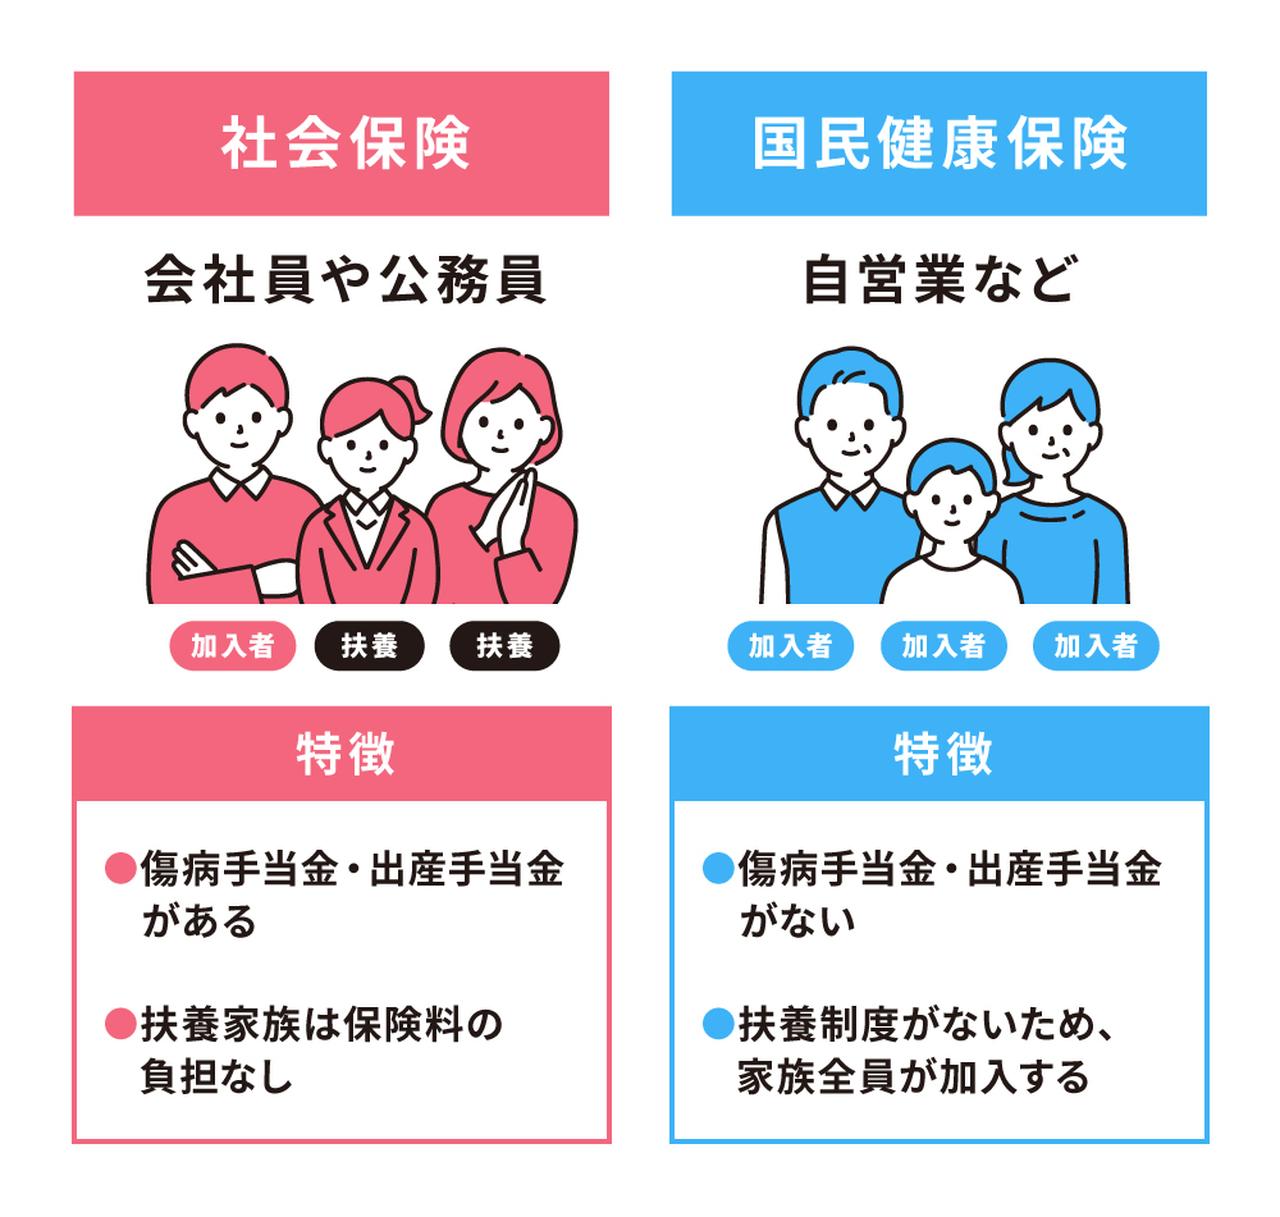
詳細を見る項目社会保険(健康保険)国民健康保険(国保)編集部の見解・評価主な対象者会社員、公務員、一定基準を満たすパート・アルバイト自営業者、フリーランス、退職者、無職など雇用関係の有無で加入先が自動的に分かれる仕組み。保険料の負担割合労使折半(事業主50%・本人50%)全額自己負担(100%本人が支払い)実質的な手取りを守る上では労使折半の恩恵が絶大。扶養家族の概念あり(何人扶養に入れても追加保険料は0円)なし(世帯人数ごとに均等割・平等割が加算)子どもや被扶養配偶者が多い家庭ほど社保が圧倒的有利。休職時の生活保障傷病手当金・出産手当金あり(給与の約3分の2支給)原則なし(一部自治体の例外を除く)万一の休業時におけるセーフティネットの決定的な差。保険料の算出基準毎月の給与(標準報酬月額)+賞与(標準賞与額)前年の確定申告所得+世帯人数+お住まいの自治体国保は住む地域によって保険料率が大きく変動する。運営主体全国健康保険協会(協会けんぽ)または各企業健保組合各市区町村および都道府県大企業の健康保険組合では独自の上乗せ給付が存在。
日本の公的医療保険制度は「国民皆保険」を原則としており、すべての国民が何らかの医療保険に加入しています。その中核をなすのが、会社員や公務員が加入する被用者保険(社会保険)と、自営業者や無職の方が加入する地域保険(国民健康保険)です。
窓口で保険証(マイナ保険証)を提示した際の自己負担割合は原則3割(未就学児は2割、75歳以上の後期高齢者は1〜3割)で共通していますが、毎月の保険料負担と手当金の給付設計には大きな隔たりがあります。主な項目ごとの違いを一覧表で整理しました。
国民健康保険と社会保険の違いを端的に表すと、「会社による経済的補助と所得補償が付帯しているか否か」に集約されます。給料から天引きされる社会保険料を見て「手取りが減る」と嘆く声も少なくありませんが、裏を返せば会社が同額の保険料を肩代わりしており、休職時の給与補償まで内包された極めて手厚いパッケージといえます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
