
国保と社保の違いは?手取りと扶養で損しない2026年最新比較

国保と社保の違いは?手取りと扶養で損しない2026年最新比較についての疑問解決ガイドをお届けします。
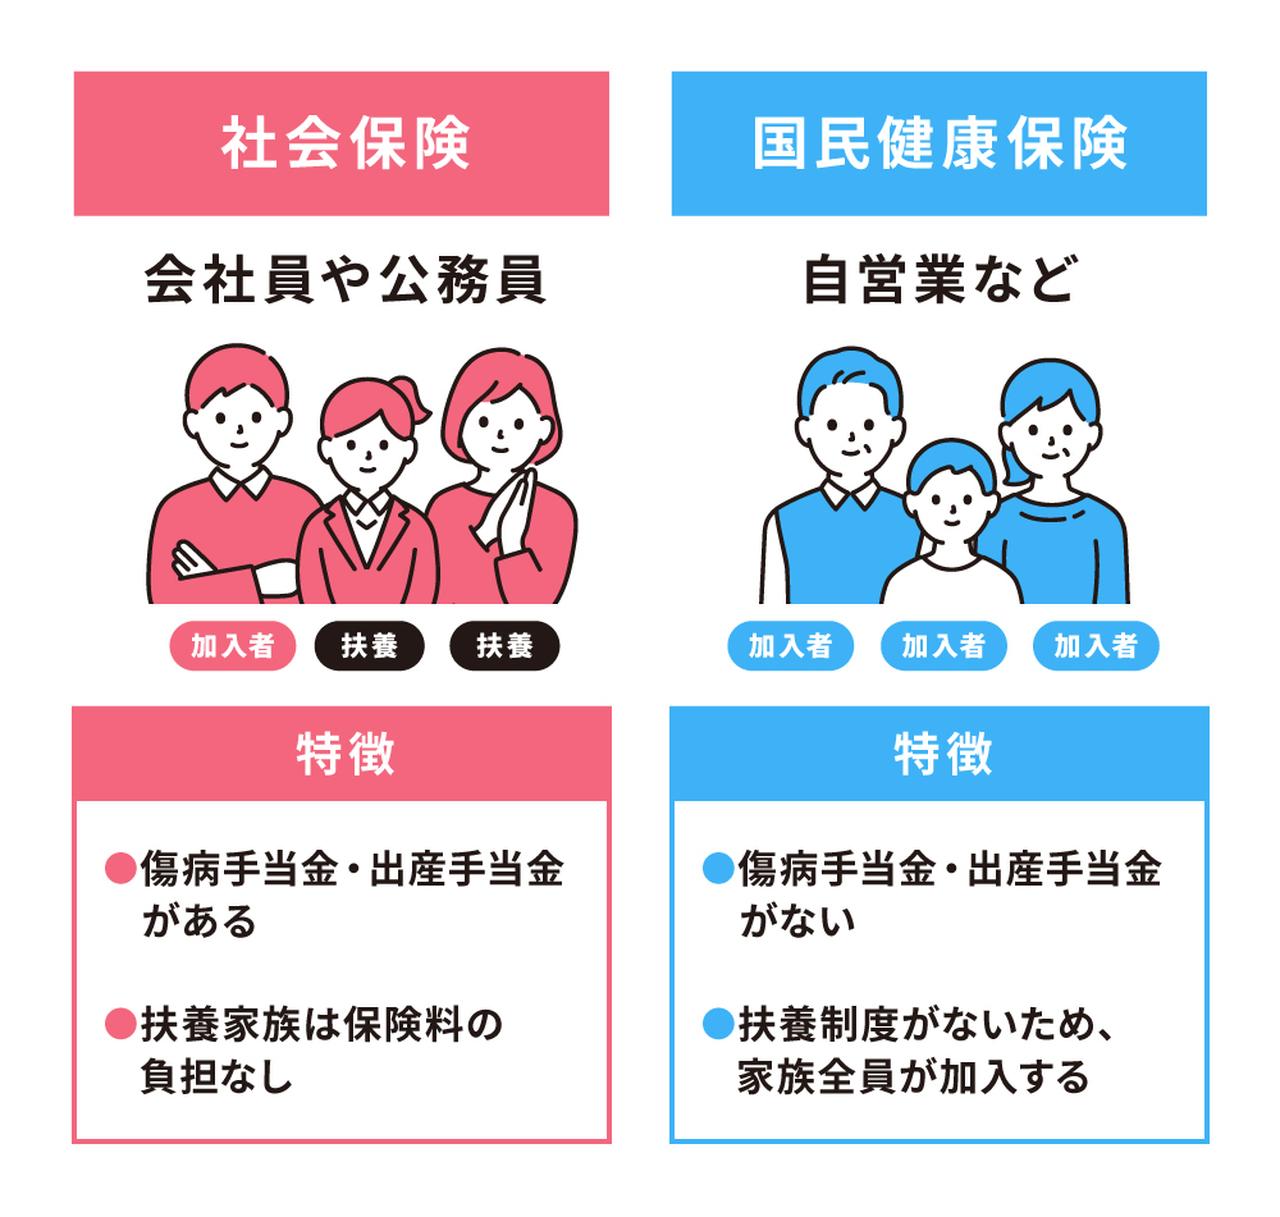
退職や転職の現場では、事前の試算不足による後悔の声がネット上や相談窓口で頻繁に聞かれます。現場で実際に起きているトラブルと体験談から、注意すべきポイントを検証します。
大手IT企業を退職してフリーランスへ転向した30代エンジニアの手記によると、「退職直後に届いた国保の年間保険料が約90万円という上限近い通知を見て愕然とした。会社員時代は天引きで半額負担だったありがたみを痛感した」というリアルな証言が寄せられています。SNS上でも『任意継続の手続き期限を1日過ぎてしまい、自動的に高額な国保に切り替わって大損した』という失敗談が散見されます。
退職後の健康保険切り替え手続きにおける3つの選択肢
会社を退職した際、退職後の健康保険切り替え手続きは原則として退職日の翌日から14日以内に行う必要があります。選べるルートは以下の3つです。
- 国民健康保険に加入する:前年所得が低かった場合や、親族の扶養に入れない場合の基本ルート。
- 社会保険の任意継続を利用する:退職前の健康保険に最長2年間継続加入する制度。保険料は全額自己負担(労使折半ではなくなる)になるが、在職時の標準報酬月額または健保規定の上限額が適用されるため、前年高所得だった人は国保より大幅に安くなることが多い。任意継続と国保の比較を行うことが鉄則。
- 家族の健康保険の扶養に入る:年収見込みが130万円未満で生計維持関係が認められれば、保険料の自己負担ゼロで加入可能。最も経済的メリットが大きい。
傷病手当金と出産手当金の有無がもたらす生活リスク
見落とされがちなのが、傷病手当金と出産手当金の有無です。社会保険に加入していれば、病気やケガで連続3日を超えて休業した際に最長1年6カ月間にわたり給与の約3分の2が支給されます。産前産後休業中も同様の手当金が受給可能です。
一方、国保加入者(フリーランスや自営業者)には傷病手当金が原則として用意されていません。働けなくなった瞬間に収入が完全に途絶える構造的なリスクを抱えることになるため、民間所得補償保険への加入など自助努力でのヘッジが不可欠となります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
