
収入と所得の違いとは?手取りのカラクリと損を防ぐ税金の全知識

収入と所得の違いとは?手取りのカラクリと損を防ぐ税金の全知識についての最新情報をお届けします。
Q1:パート先で提出する年末調整の用紙に「配偶者の合計所得金額の見積額」という欄があります。パート年収が100万円の場合、何と書けばいいですか?
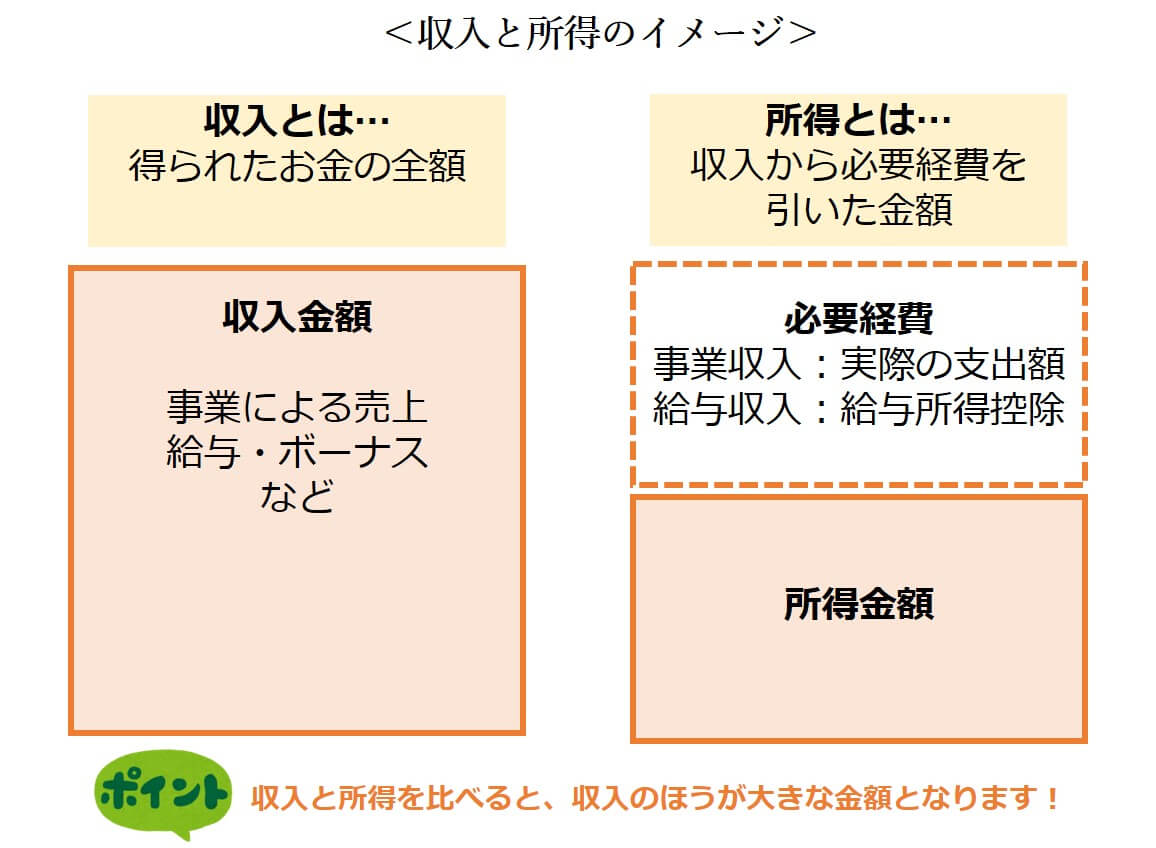
A1:ここには「45万円」と記入します。「収入(年収)」である100万円から、最低保証されている給与所得控除の「55万円」を差し引いた金額が「所得」となるためです。誤って「100万円」と書いてしまうと、控除対象から外れて配偶者の税金が高く計算されてしまう原因になりますので注意してください。
Q2:自治体の助成金や保育料の計算で使われる「住民税非課税世帯」の基準は、収入と所得のどちらで判定されますか?
A2:原則として「合計所得金額」で判定されます。例えば東京都23区内で単身者の場合、前年の合計所得金額が45万円以下(給与収入のみであれば年収100万円以下)であることが住民税均等割の非課税要件です。自治体によって基準となる所得金額に数万円程度の差異があるため、お住まいの自治体窓口の公表基準を確認することが不可欠です。
Q3:メルカリなどの不用品売却や単発の副業で年間15万円の利益が出ました。これは「収入」ですか「所得」ですか?確定申告は必要でしょうか?
A3:売上総額から仕入れ代や送料、手数料などの経費を引いた手残りの15万円が「雑所得(所得)」に該当します。この所得が年間20万円以下であれば、国への所得税の確定申告は原則不要です。ただし、居住地域の市区町村に対する「住民税の申告」は所得金額の多寡にかかわらず法律上必須となります。なお、生活の用に供した不要品(古着や日用品)の売却による所得は、原則として非課税所得となるため申告自体が不要です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
