
専従者とは?家族への給料を経費化する条件と落とし穴【2026年最新】

専従者とは?家族への給料を経費化する条件と落とし穴【2026年最新】について専門的な視点から解説いたします。詳細な分析をご覧ください。
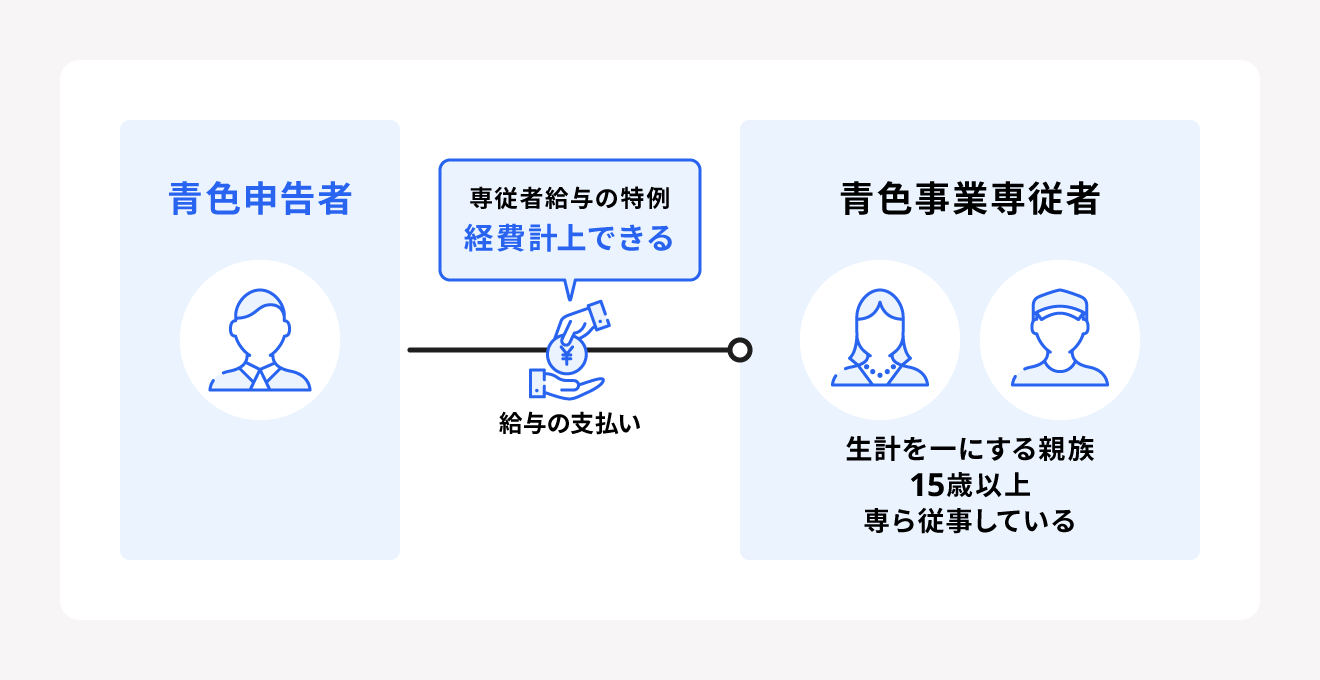
専従者として税務署に認めてもらうためには、法令で定められた専従者要件条件をすべて満たしている必要があります。どれか1つでも欠けている場合、税務調査で全額が否認され、過去数年分の追徴課税(過少申告加算税や延滞税)を課されるリスクに直面します。
国税庁が定める専従者の4大必須要件
所得税法において定められている基本的な条件は以下の4点です。
- 青色事業主と生計を一にしている配偶者その他の親族であること:同居している場合はもちろん、別居であっても生活費や学費の送金が行われ、財布(家計)が同一である親族を含みます。
- その年の12月31日時点で年齢が15歳以上であること:ただし、中学校や高校、大学などに通う「昼間学生」は原則として対象外となります。
- その年を通じて6ヶ月を超える期間、専らその事業に従事していること:年の途中で開業した場合や親族が就農・就業した場合は、従事可能期間の2分の1を超える期間従事していれば認められます。
- 青色事業専従者給与に関する届出書を税務署に提出していること:支払う給与額が届出書に記載した上限額の範囲内である必要があります。
専従者パート副業制限の実態と判断基準
現場で最もトラブルになりやすいのが、専従者が他社でアルバイトやパートを行っているケースです。要件にある「専ら(もっぱら)従事している」という文言は、文字通り事業主の仕事にフルタイムで専念している状態を意味します。
国税不服審判所の裁決や過去の判例によると、他社での勤務時間が短く、事業主の業務に実質的な支障をきたさないと客観的に証明できる極めて例外的なケースを除き、専従者パート副業制限に抵触するとみなされます。昼間に他社で週3日パート勤務をしながら夜間に家族の事業を手伝うような形態は、「専ら従事している」とは認められず、専従者給与は否認される公算が極めて高いといえます。
社会保険扶養と国民健康保険の取り扱い
もうひとつの盲点が社会保険扶養の問題です。会社員の配偶者であれば、年収130万円未満などの基準を満たすことで社会保険の「第3号被保険者」となり、健康保険料や国民年金保険料の自己負担が免除されます。しかし、個人事業主の世帯が加入するのは自治体の「国民健康保険」と「国民年金」です。
個人事業主の配偶者が専従者になると、第3号被保険者という枠組み自体が存在しないため、専従者自身の給与額に応じて国民健康保険料の所得割が加算されます。専従者給与を増やすと事業主側の税金は減るものの、専従者本人の住民税や世帯の国保料負担が増加するため、世帯全体での総合的な試算が欠かせません。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
