
事業主貸と事業主借の違いを完全解説!生活費の仕訳と確定申告の極意

事業主貸と事業主借の違いを完全解説!生活費の仕訳と確定申告の極意を徹底追究! 読者が気になる 情報と解説を凝縮して配信します。
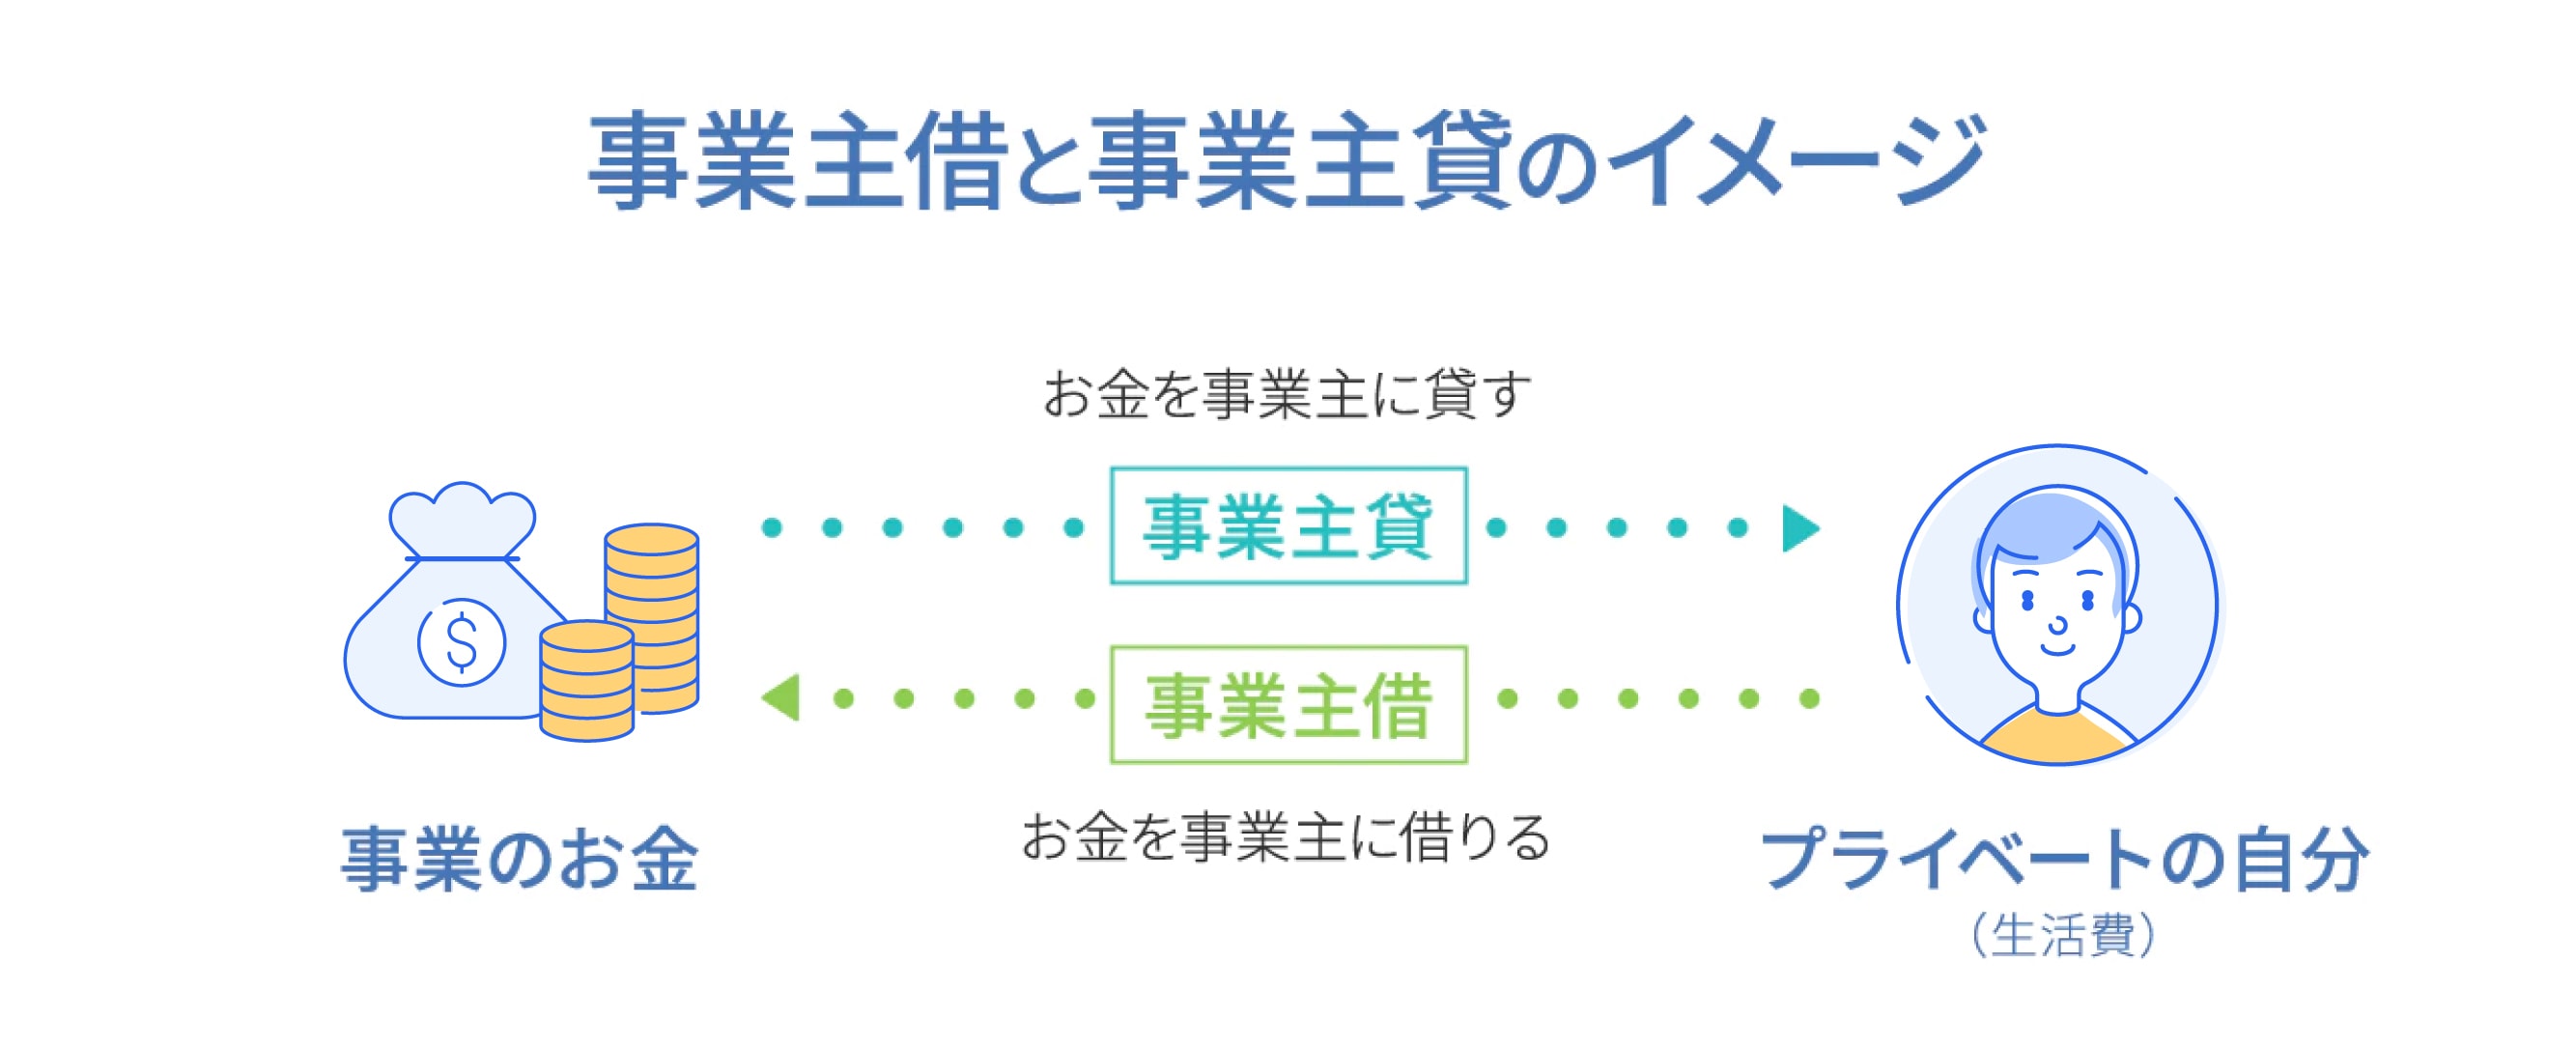
通常、事業主貸は資産科目であるため残高が「借方(プラス)」になります。しかし、試算表や決算書上で事業主貸がマイナス(または貸方に残高がある状態)になっている場合、明確な仕訳ミスが存在します。
マイナス残高が発生する3大原因
- 原因1:仕訳の借方・貸方の逆転
事業用口座へ個人マネーを補填した際、本来は「事業主借」とすべきところを「事業主貸」のマイナスで登録してしまっているケース。 - 原因2:プライベートで支払った事業経費の返還処理ミス
事業経費を個人カードで立て替えた後、事業口座から同額を引き出した際の科目相殺ミス。 - 原因3:クラウド会計の自動同期ルール設定の誤り
クレジットカード明細の連携時に「入金・返金」の処理が事業主貸の貸方として誤学習されているケース。
税務署から見たマイナス残高のリスク
貸借対照表にマイナスの勘定科目が記載されている決算書は、税務署の自動スクリーニングにおいて「帳簿付けの正確性に問題がある」と判定されやすくなります。売上除外や二重計上などの不正を疑われる引き金にもなるため、申告書提出前に必ず総勘定元帳を確認し、該当する仕訳を「事業主借」へ正しく振り替えて残高を正常化させておく必要があります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
