
個人年金おすすめ比較2026年版|プロが暴く返戻率の罠と賢い選び方

話題沸騰中の 個人年金おすすめ比較2026年版|プロが暴く返戻率の罠と賢い選び方について、詳しいまとめを分かりやすく掲載しています。
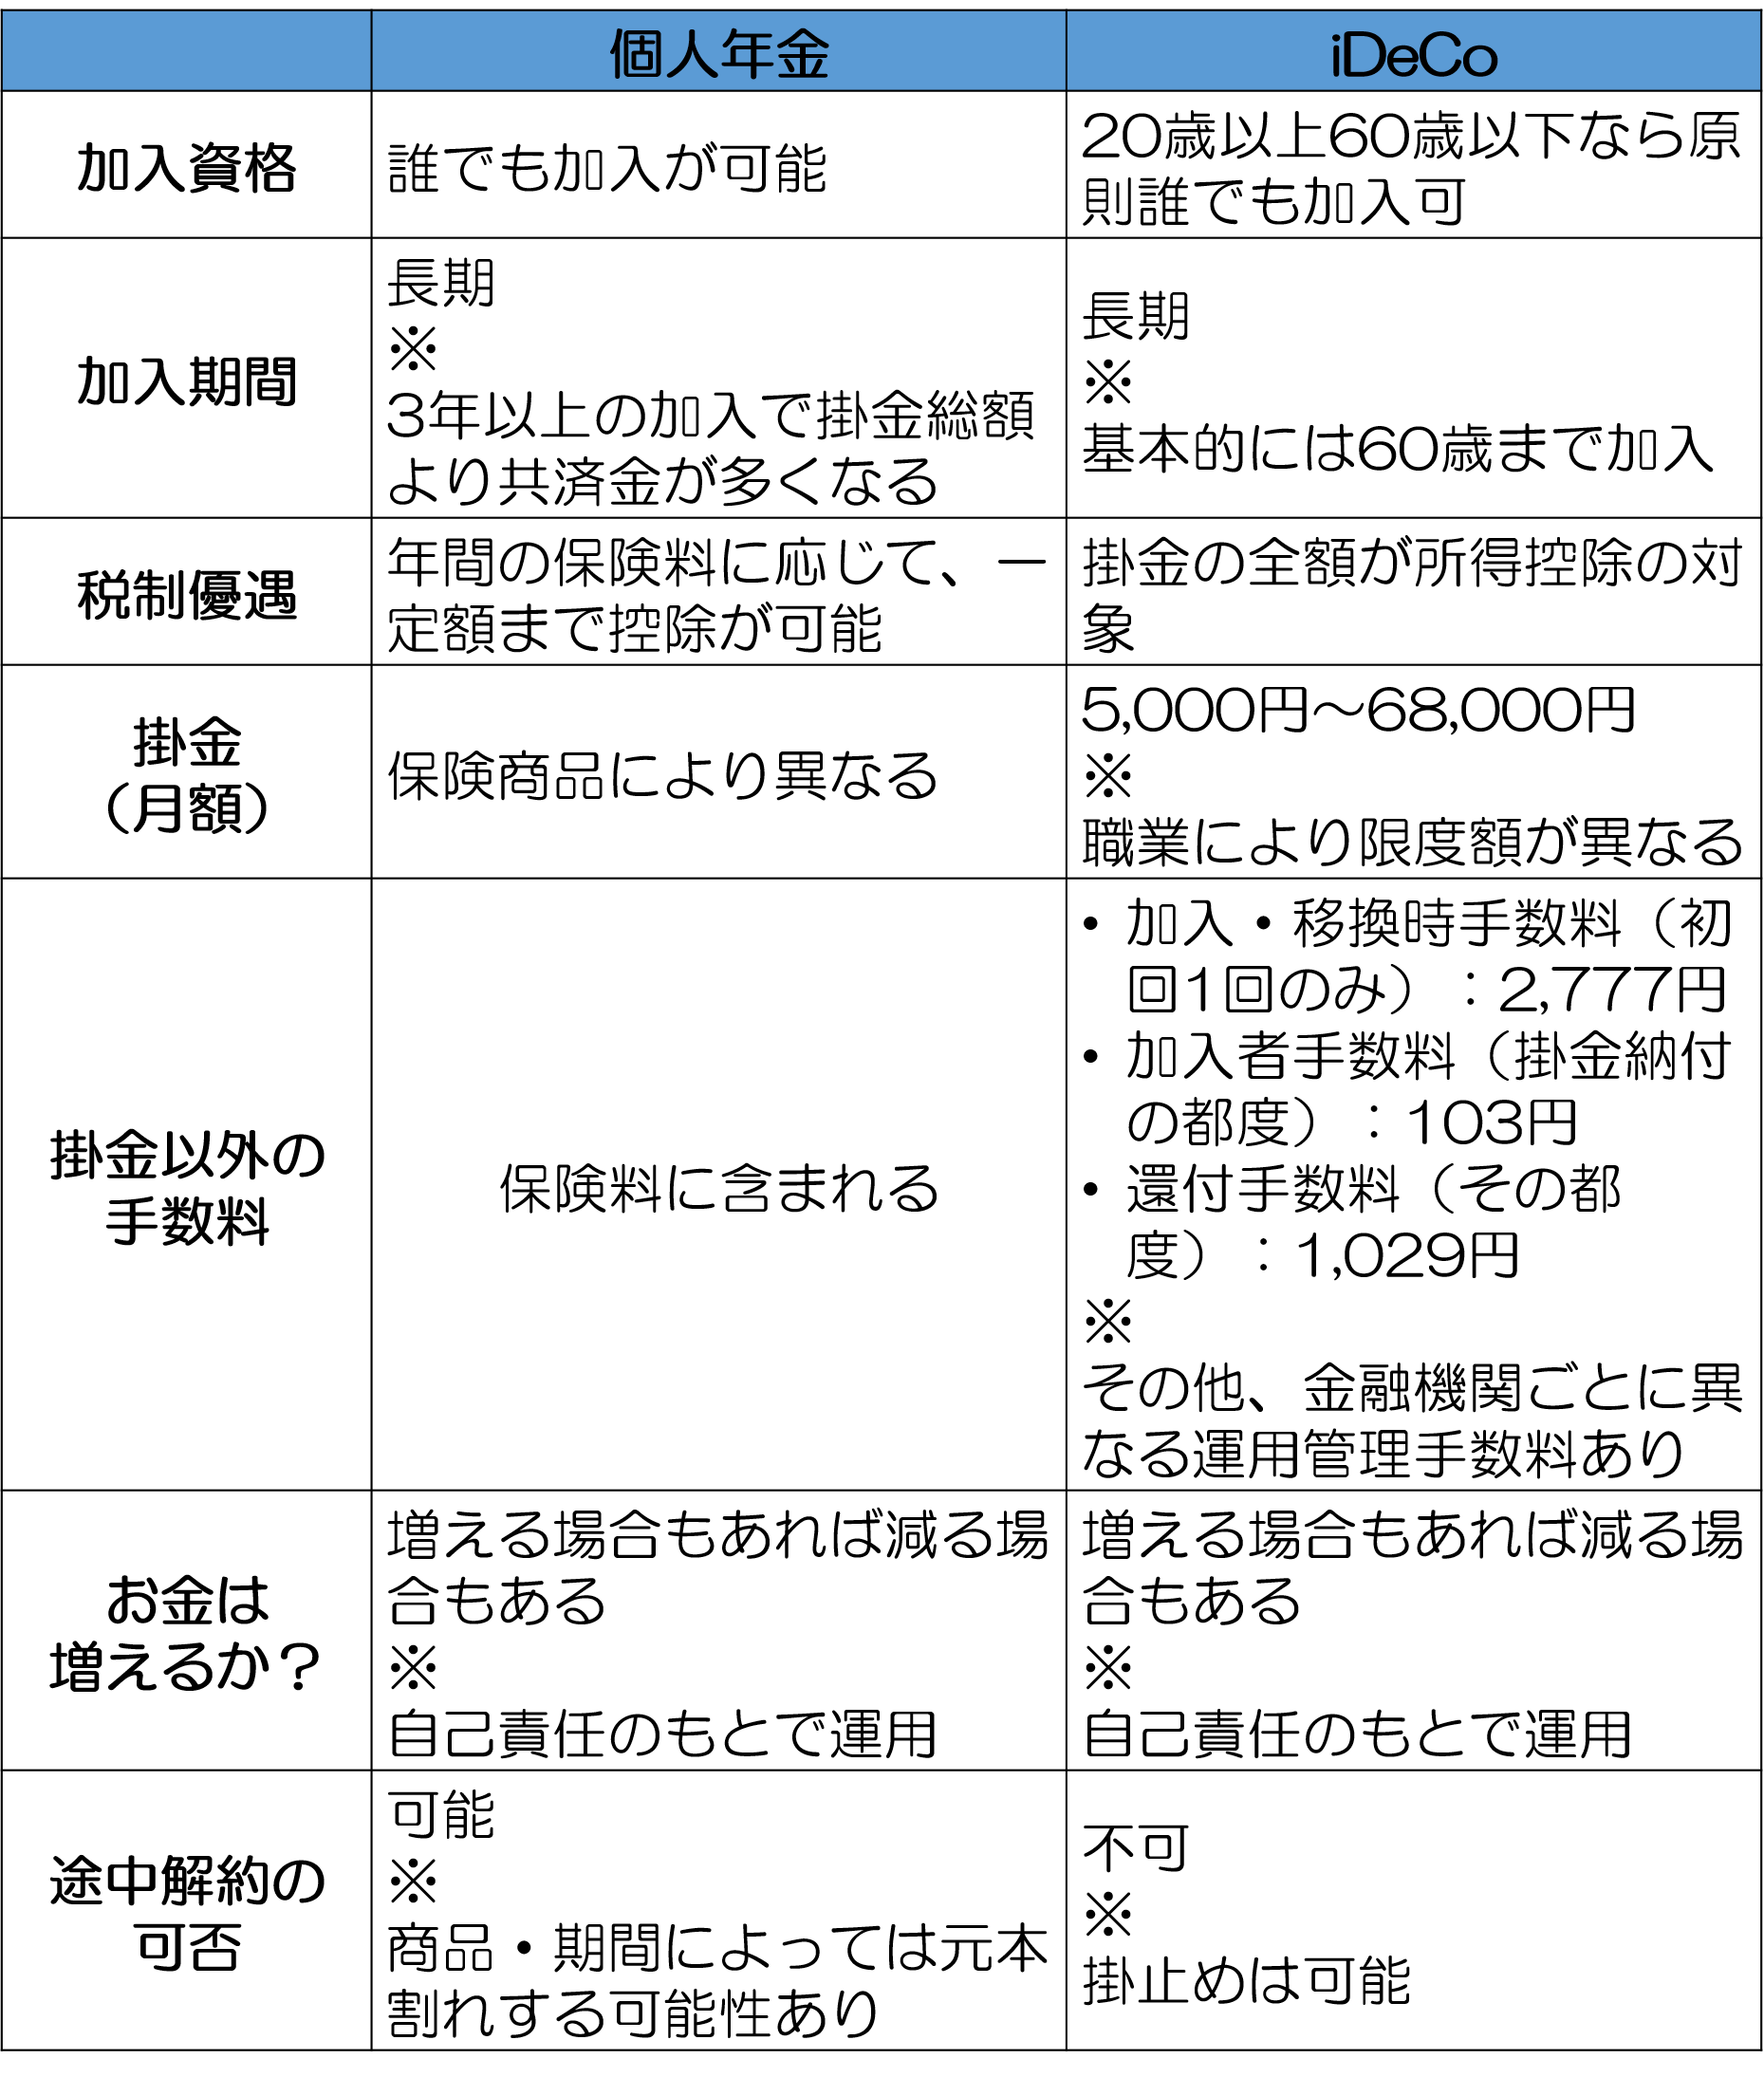
個人年金保険を検討する上で、多くの加入者が陥る最大の盲点が「途中解約による元本割れリスク」と「受取時の課税方式の違い」です。
定額個人年金保険は、契約から10年〜15年といった長期にわたって保険会社が運用することを前提に設計されています。そのため、加入後数年でまとまった資金が必要になり解約した場合、解約返戻金は支払った保険料総額を大幅に下回ります(返戻率50%〜70%程度になることも珍しくありません)。「いつでも解約できる預金代わり」という誤解を抱いたまま加入することは致命的なミスにつながります。
さらに見落とされがちなのが、積立完了後の年金受取時における税金の取扱いです。受取方法には「年金形式で毎月・毎年分割して受け取る方法」と「満期時に一括で全額受け取る方法」があり、課税区分が異なります。
年金受取を選択した場合、受取額から対応する払込保険料を差し引いた利益部分は雑所得となり、他の公的年金や給与所得と合算されて総合課税されます。これにより、将来の国民健康保険料や介護保険料の算定基準が跳ね上がり、手取りが目減りするケースが多発しています。
対して一括受取を選択した場合、利益部分は一時所得として扱われます。一時所得には年間50万円の特別控除があり、控除後の金額をさらに2分の1にしてから課税所得に算入されるため、税制上極めて優遇されています。出口戦略においてどちらの受取方法が手取りを最大化できるか、事前のシミュレーション試算が欠かせません。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
