
百五銀行マイカーローン審査の真相|金利引き下げとディーラー比較

百五銀行マイカーローン審査の真相|金利引き下げとディーラー比較に関する話題のニュースをまとめてご紹介します。最新情報を求める方は必見です。
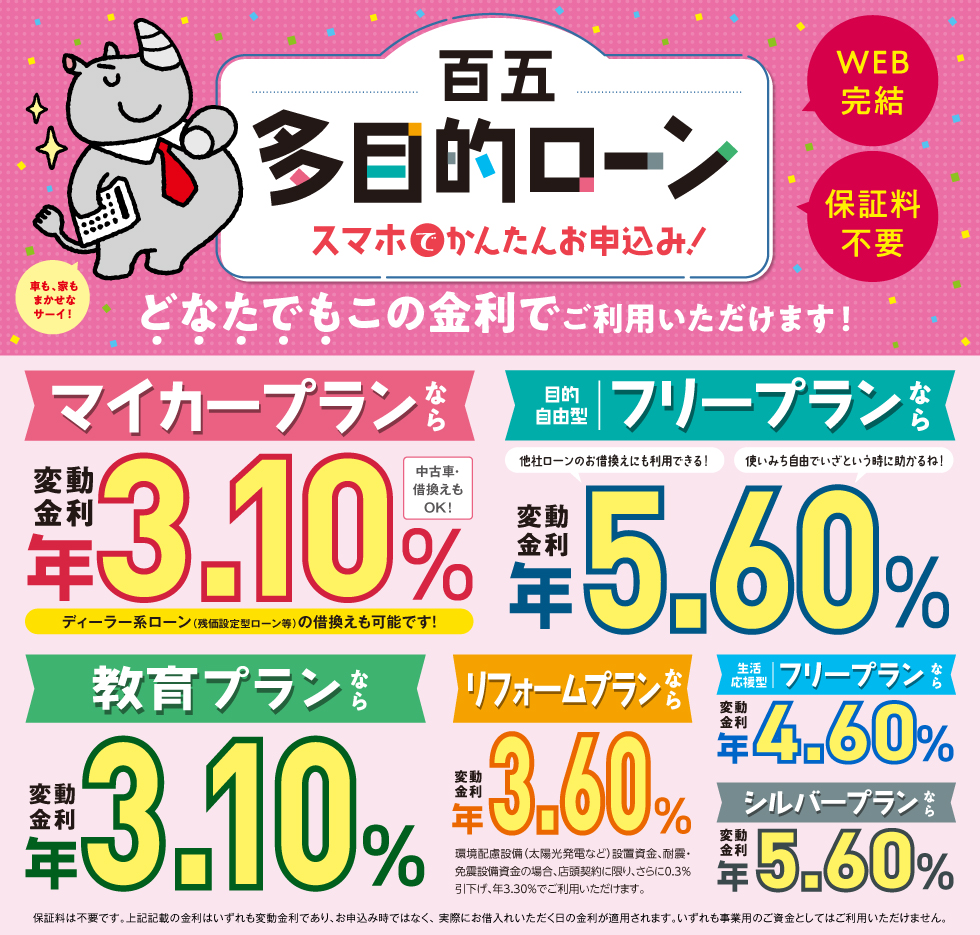
新車・中古車ディーラーの商談テーブルでは、担当営業から提携信販会社のディーラーローンを勧められるケースが大半を占める。「手続きがその場で終わる」「審査が早い」という手軽さがある反面、長期的な家計負担を考慮すると見逃せない構造的格差が存在する。両者の決定的な相違点を以下の比較表で整理した。
行動経済学において、人間は「遠い将来の金銭的節約」よりも「目の前の手続きの煩わしさ回避」を過大評価する傾向(現在志向バイアス)がある。ディーラーの商談スペースで言われるがまま金利7%台の契約書にサインしてしまう行為は、まさにこの心理トラップの典型例だ。百五銀行のマイカーローンを活用し、数十分のオンライン申請を挟むだけで数十万円の可処分所得を守れるという事実は、賢明な消費者が押さえておくべき最優先事項である。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
