
ダブルワークの社会保険は両方引かれる?2026年の手取りとバレる真相

ダブルワークの社会保険は両方引かれる?2026年の手取りとバレる真相について専門的な視点から解説いたします。詳細な分析をチェックしてください。
知恵袋やSNS、労働相談の窓口には、制度の複雑さと手取り減少に苦しむダブルワーカーの悲痛な声が溢れています。都内の飲食店とスーパーを掛け持ちする40代女性の手記には、次のようなリアルな叫びが綴られています。
「物価高で生活費が足りず、夜のバイトを増やして週25時間と週22時間で働きました。しかし、どちらの店からも社会保険証を作ると言われ、手続き後に届いた給与明細を見て愕然としました。両方からガッツリ保険料が引かれ、睡眠時間を削って月6万円分余分に働いたのに、手取りは2万円ちょっとしか増えていなかったのです。何のために体を壊してまで働いているのか分からなくなりました」
こうした現象について、労働経済や心理支援の現場からは「ワーキングプアを救うはずの制度が、過密労働に拍車をかけ、心理的バーンアウト(燃え尽き症候群)を引き起こしている」という指摘がなされています。本来、厚生年金への加入は「将来の年金受給額の底上げ」「傷病手当金や出産手当金といったセーフティネットの獲得」という長期的なメリットを持ちます。しかし、日々の生活費を補うために「今すぐの手取り」を求めてダブルワークに走る労働者にとっては、毎月数万円の強制天引きは死活問題です。
特に配偶者の扶養内で働いていた層が、知らず知らずのうちに両社で労働時間を積み上げ、扶養から外れたうえにダブルで社会保険料を天引きされるパターンでは、家庭内の経済バランスや労働モチベーションが根底から崩壊するケースが散見されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
複雑を極めるダブルワークの社会保険環境下において、どのような働き方を選択すべきなのか。専門的な見地から、各人のライフステージと目的に応じた客観的な判断基準を提示します。
▼ ダブルワークで両方の社会保険に加入すべき人(おすすめできる人) 1. 将来の厚生年金を少しでも手厚くしたい単身者・フリーター層:国民年金のみの加入に比べ、合算報酬に基づく厚生年金保険料を事業主折半で積み立てられるため、将来の受給額が確実に増加します。また、病気やケガで働けなくなった際に給与の約3分の2が保障される「傷病手当金」の受給権利が両方の給与基準で得られる点は、極めて強力な防衛策となります。 2. 合計月収が25万円以上など、保険料天引きを補って余りある高収入を得られる人:社会保険料の負担分を軽々と上回る絶対的な収入を確保できるのであれば、「働き損」のゾーンを突き抜けるため、積極的な掛け持ちがプラスに働きます。
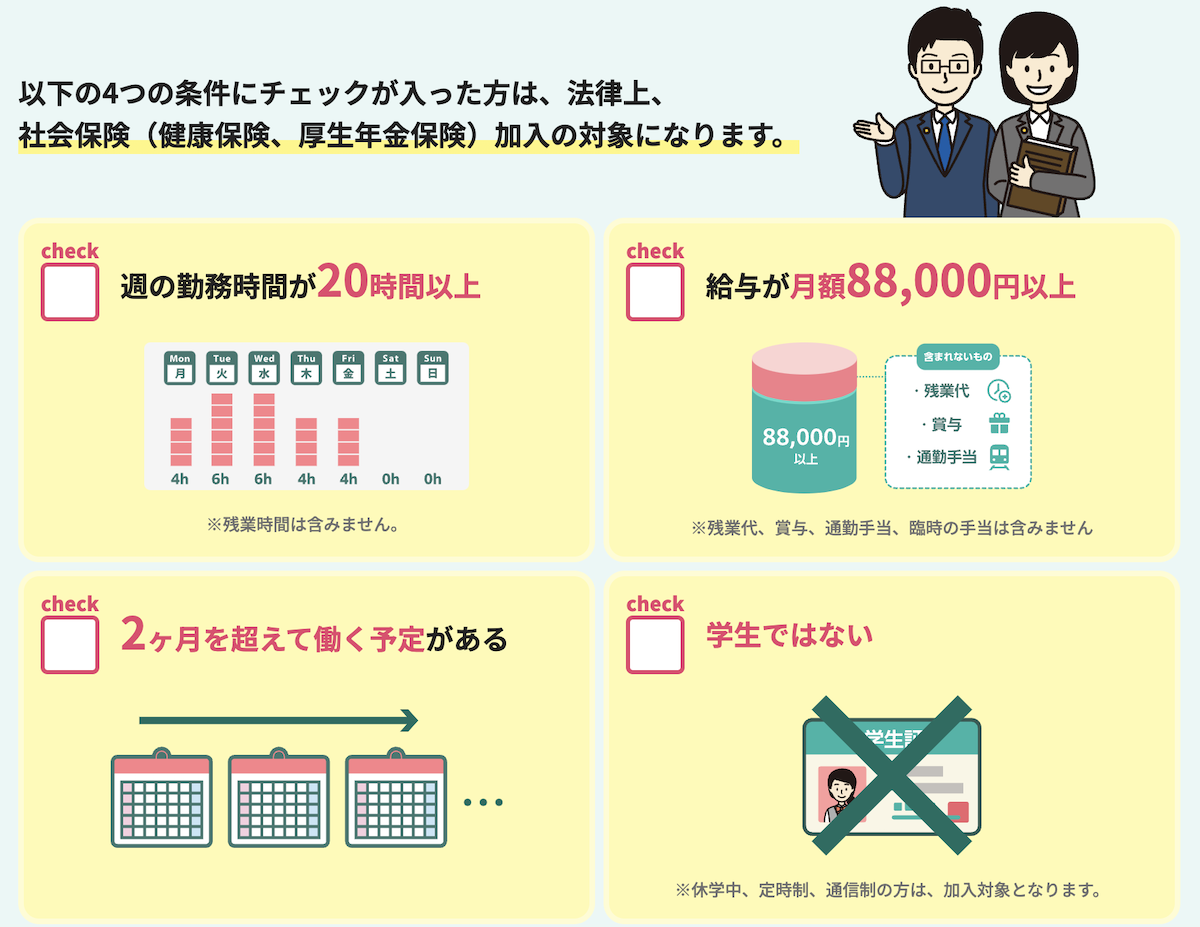
▼ ダブルワークでの社会保険加入に慎重になるべき人(避けるべき人) 1. 短期間で「目先の手取り最大化」を目指している人:月収合計が12万〜18万円程度にとどまる場合、社会保険料の負担比率が最も重くのしかかります。掛け持ち先での労働時間を「週19時間未満」に抑え、加入要件を踏まないよう緻密にシフトをコントロールする方が、手取り額は確実に多く残ります。 2. 会社に副業が発覚すると懲戒処分や降格の危険がある会社員:社会保険加入による会社通知は100%回避できません。「バレたら困る」状況であるならば、2社目での社会保険加入要件(週20時間以上など)を満たす働き方は直ちに回避すべきです。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
