
源泉徴収票の還付金の見方を徹底解説!戻る金額の計算と確認法

源泉徴収票の還付金の見方を徹底解説!戻る金額の計算と確認法に関する深掘り解説を分かりやすく解説いたします。
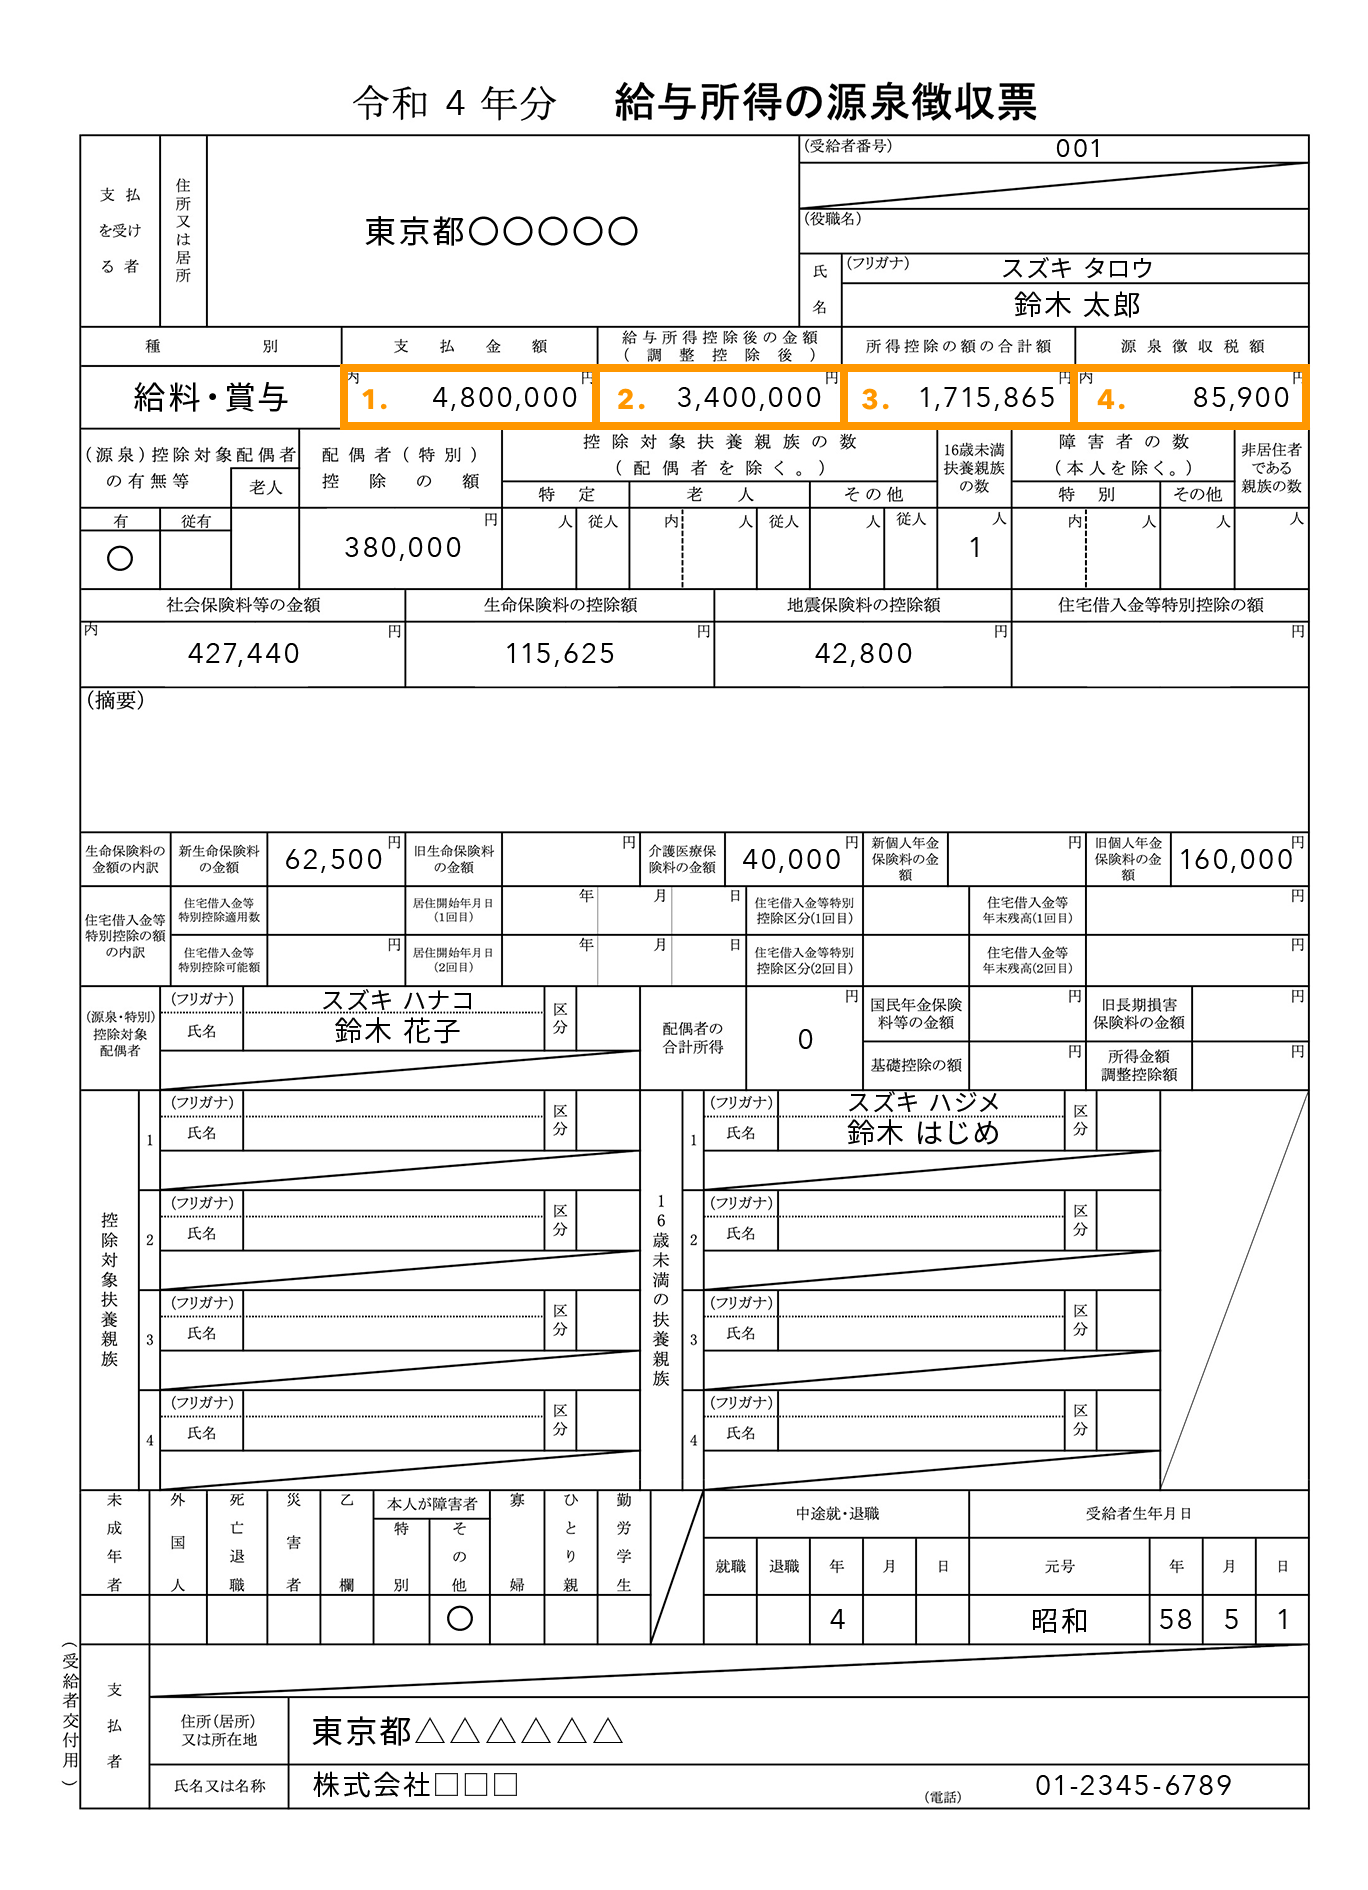
インターネット上の情報には、住民税と所得税の還付を混同した誤解が根強く散見されます。最も典型的な誤りは、「年末調整で住民税も現金で還付される」という思い込みです。
年末調整で直接精算されるのは「その年の国の所得税」のみです。地方税である住民税は前年の所得に対して課税される「後払いシステム」を採用しているため、年末調整の結果が反映されるのは「翌年6月からの住民税額の改定」という形をとります。つまり、年末調整で控除が増えても、住民税が12月に現金として口座に振り込まれることは構造上あり得ません。翌年6月に手元に届く「住民税決定通知書」において、毎月の特別徴収額が安くなっていることを確認するのが正しい見方です。
また、「会社で年末調整をしたから、すべての税務手続きは完了した」と過信するのも危険です。ふるさと納税でワンストップ特例の申請書を期日までに出し忘れた人や、年間の医療費支払いが10万円(総所得金額が200万円未満の場合は総所得金額の5%)を超えた世帯は、会社が発行した源泉徴収票を使って自ら確定申告を行わなければ、本来取り戻せるはずの還付金を国に預けたまま放置することになります。
【プロの結論】会社任せで済む人・確定申告で自ら奪還すべき人の判断基準
源泉徴収票を手にした後、何も行動を起こさなくて良い人と、確定申告ツールを立ち上げて追加の還付金獲得へ動くべき人の境界線は明確です。
【年末調整だけで完結してよい人】
- 生命保険料やiDeCo、扶養控除、住宅ローン(2年目以降)の書類を勤務先へ期限内に不備なく提出し終えた人
- 年間医療費が少なく、ふるさと納税もワンストップ特例(5自治体以内)を期日内に完遂している人
- 給与以外の副収入(副業所得や投資利益等)が年間20万円以下で申告不要の枠内に収まっている人
【確定申告を行い、追加還付を狙うべき人】
- 住宅ローン控除の初年度(1年目)を迎えた人(税務署への確定申告が必須)
- 年間の自己負担医療費が高額になり、医療費控除またはセルフメディケーション税制を受けられる人
- 年末調整の書類提出期限に間に合わず、保険料控除証明書やiDeCo掛金の証明書を会社に出せなかった人
- 年の途中で退職し、年内に再就職しないまま12月を迎えて年末調整を受けられなかった人
国税庁の「確定申告書等作成コーナー」はマイナンバーカードを用いたスマホ申告が標準化されており、源泉徴収票の画像を読み取るだけで自動入力が進む設計となっています。源泉徴収票は単なる過去の記録ではなく、自らの手取りを正当に防衛するための出発点となる基礎データなのです。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
