
テレビを壊した!火災保険で実質無料になる真相と修理買替の判断基準

今注目を集めている テレビを壊した!火災保険で実質無料になる真相と修理買替の判断基準について、詳しいまとめを分かりやすく掲載しています。
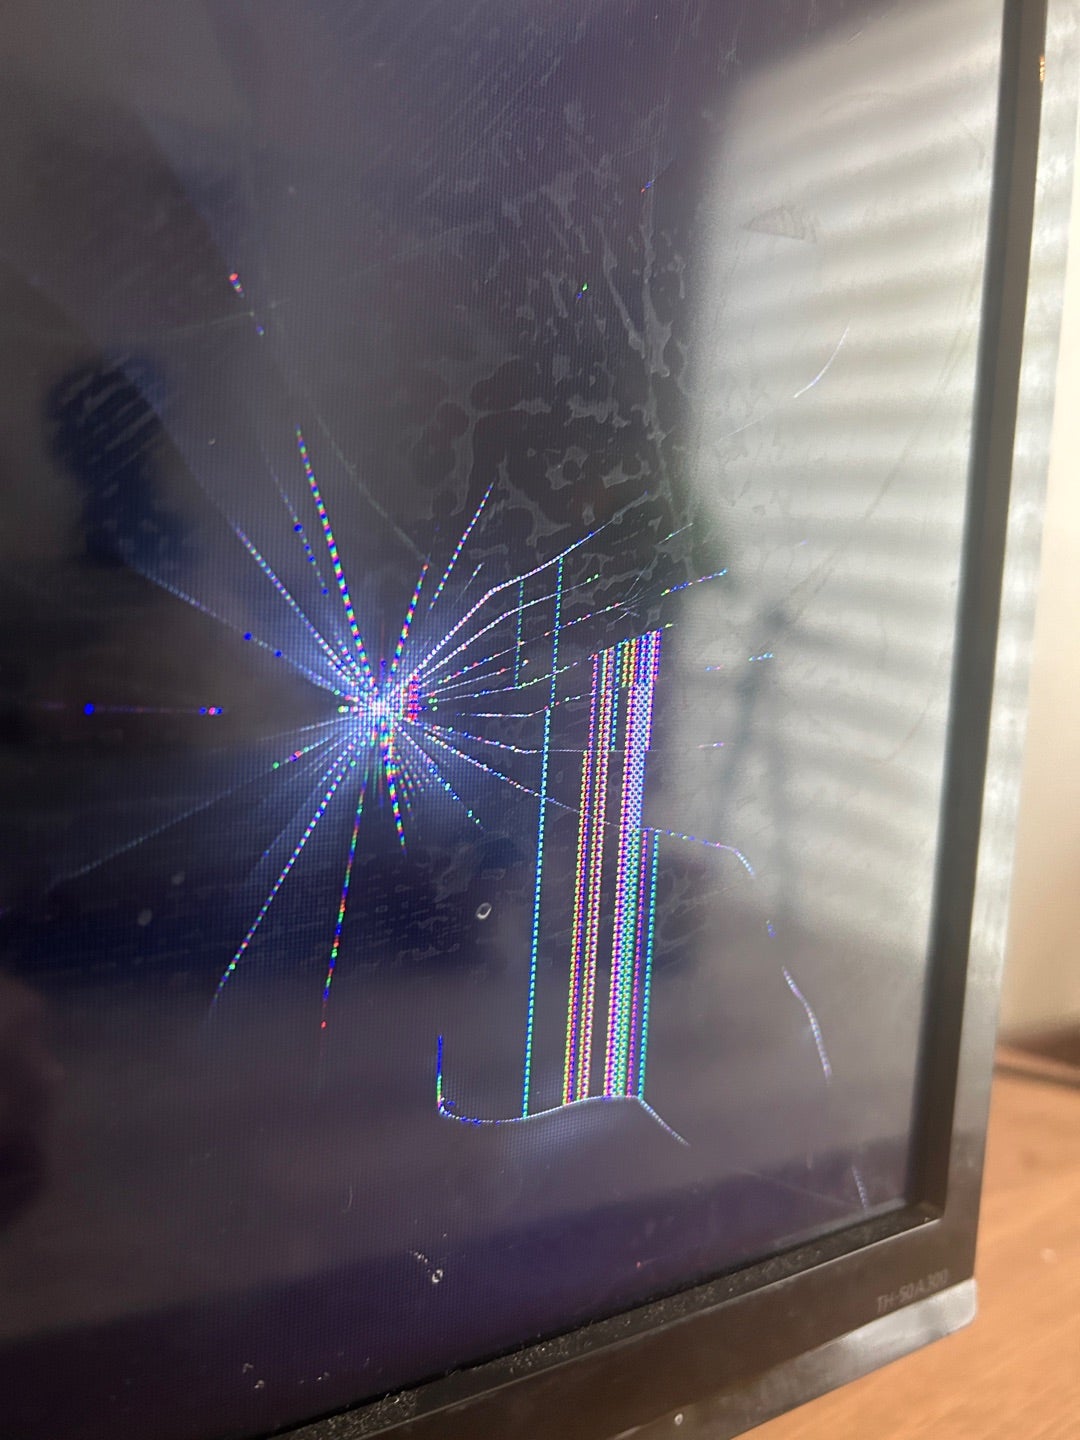
「火災保険」という名称から、火事の被害しか補償されないと思い込んでいるケースは珍しくありません。しかし、多くの個人向け火災保険では「建物」だけでなく「家財」も補償対象に設定でき、その基本補償やオプションに「不測かつ突発的な事故(破損・汚損など)」が含まれていれば、テレビを壊した火災保険適用が現実的な救済策となります。
ネット上で話題を集める「実質0円で直った」という現象の背景には、保険金の算出方式が関係しています。火災保険の契約方式には、同等のものを新たに購入する費用を基準とする「新価(再調達価額)」と、経年劣化分を差し引いた「時価」の2種類が存在します。現在主流である新価契約であれば、数年前に購入したテレビであっても、現在同等クラスを再購入するために必要な金額が補償ベースとして算出されます。これが、火災保険で実質無料になる真相の骨子です。
ただし、完全に手出しがゼロになるとは限りません。契約時に設定された「自己負担額(免責金額)」が差し引かれるためです。一般的に免責金額は1回あたり3,000円〜30,000円程度に設定されており、例えば損害額が10万円で免責金額が1万円の場合、支払われる保険金は9万円となります。この免責金額と自己負担金の詳細を把握していないと、「全額タダだと思っていたのに自己負担が生じた」というギャップに直面します。契約プランによっては「損害額が免責額以下は全額自己負担」となるフランチャイズ方式もあるため、保険証券の記載内容を精査する姿勢が不可欠です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
