
マイナンバー口座紐付けは怖い?残高把握や勝手な引き落としの真相

マイナンバー口座紐付けは怖い?残高把握や勝手な引き落としの真相について専門的な視点から解説いたします。最新の情報をお届けします。
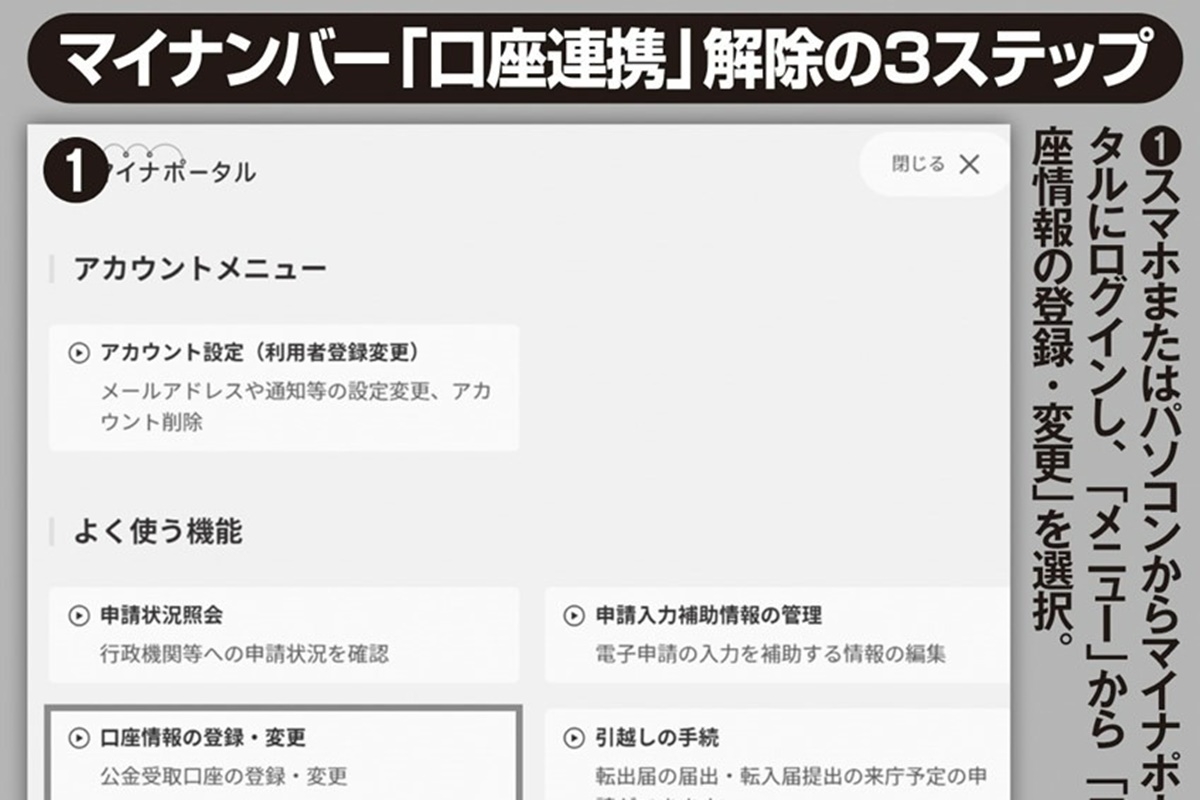
インターネット上の相談窓口や知恵袋で最も頻出するのが、「マイナンバーカードの口座紐付けで残高がバレるのではないか」という疑問です。この懸念に対して行政関係者は「公金受取口座の登録情報として国が保持するのは、金融機関名、支店名、口座種別、口座番号、口座名義人のみである」と明言しています。
日常の残高推移や入出金データは各金融機関の勘定系システム内部で厳重に管理されており、行政機関側のネットワークからそれらを常時閲覧できるAPIや直通回線は配備されていません。したがって、日々のへそくりや私的な預金残高が行政の端末へ筒抜けになるという噂は、明確な誤解です。
同様に危惧される「マイナンバーの口座紐付けによる勝手な引き落とし」についても、システム設計上の構造から完全に否定されます。公金受取口座登録制度は、国や自治体からの給付金や確定申告に伴う所得税還付金を受け取るための「入金専用窓口」として機能します。公共料金やクレジットカード決済で用いられる「預金口座振替依頼」のような出金権限を国へ付与する契約ではないため、行政が口座番号を把握している事実のみを根拠に、資金を一方的に引き出すことは物理的に行えません。
ただし、税金や公的年金保険料の重度滞納者に対する公金受取口座の差し押さえリスクに関しては、法的な整理が必要です。国税徴収法に基づく財産差し押さえは、督促状の送付や事前の財産調査を経た最終手段として執行されます。口座を登録している場合、滞納処分を行う行政庁側から見れば「確実に実在し、本人が利用している有効口座」が即座に判明するため、差し押さえの手続きが迅速化する側面は否定できません。とはいえ、これは違法な略奪ではなく適法な滞納処分手続きであり、通常の納税義務を果たしている一般市民が無作為に資金を引き出される心配は皆無です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
