
レシートと領収書の違いとは?手書き不要論の真相と損しない経費精算基準

レシートと領収書の違いとは?手書き不要論の真相と損しない経費精算基準とはどのようなものなのか? 主要なファクトを整理してお届けします。
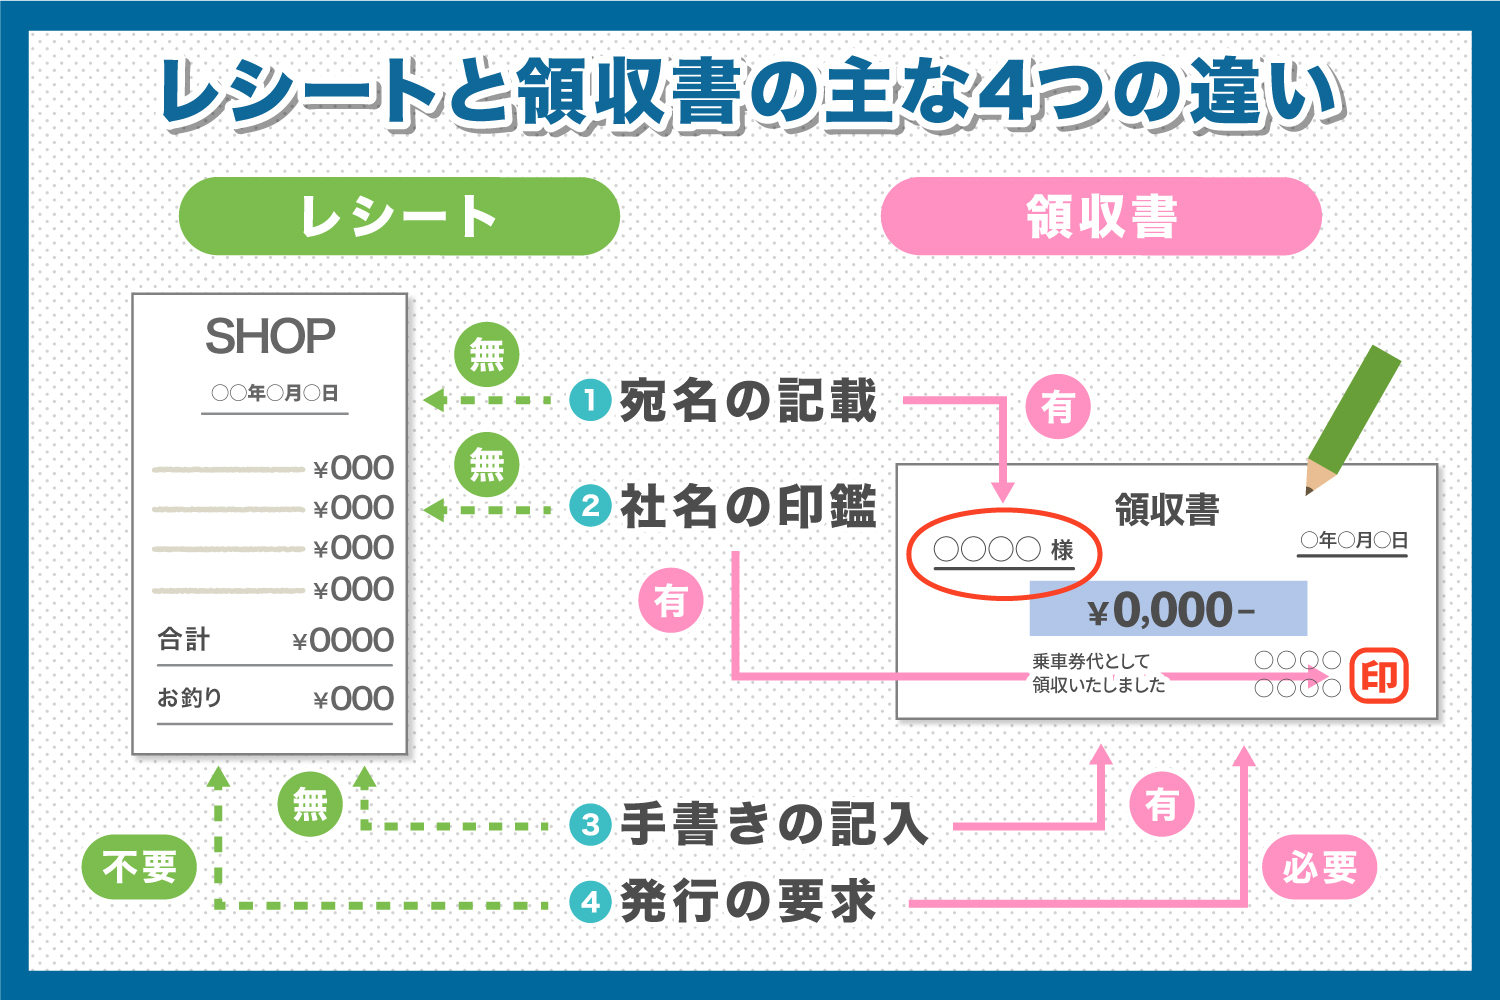
レシートを経費精算の主役に押し上げたもう一つの原動力が「電子帳簿保存法」の改正と運用の定着です。現在では、スマートフォンで撮影したレシートの画像データや、スキャナで読み取ったPDFデータを原本として保存し、紙のレシートそのものは破棄できる体制が法的に整っています。
法的な保存期間について、法人は「確定申告書の提出期限から7年間」(欠損金がある場合は最長10年間)、個人事業主は青色申告で「7年間」(前々年の所得が300万円以下の白色申告は5年間)の保存が義務付けられています。レシートを経費の証拠として保管する際、従来懸念されていたのが「感熱紙の印字消え」でした。日光や熱、油分によって数年で文字が読めなくなるリスクがありましたが、スマホ撮影によるタイムスタンプ付与やクラウド経費システムへのアップロードが普及したことで、この物理的な弱点は完全に克服されました。
個人事業主やフリーランスの確定申告においても、税務署から「なぜ手書きの領収書ではなくレシートなのか」と問われることはまずありません。むしろ、使途不明な領収書の束よりも、購入明細が明瞭なレシートをデータ保存している納税者のほうが、記帳の誠実性と透明性において圧倒的に高い評価を受けるのが実態です。
【プロの結論】組織力学と実務から導く「レシート・領収書」の判断基準
業務効率と税務コンプライアンスを最大化するために、ビジネスパーソンや事業者はレシートと領収書をどのように使い分けるべきでしょうか。長年の慣習にとらわれず、合理的な判断基準を持つことが求められます。
【レシートで処理すべきシチュエーション】
文房具や備品・消耗品の購入、出張時の飲食代やカフェでの打ち合わせ、タクシー利用、新幹線・特急券の券売機購入など。これらはすべて、購入した品目や区間、時間が自動印字されるレシートのほうが経理精算もスムーズであり、税務上の否認リスクを最小限に抑えられます。
【手書きまたは専用の領収書を求めるべきシチュエーション】
企業の総会や大規模な式典・セミナーの参加費用、数百万円規模の高額な設備投資、慶弔見舞金の支払い、あるいは社内規定上「宛名入り領収書」の添付が厳格に定められている冠婚葬祭関連の贈答などです。これらの取引では、取引先の会社名と支払者の法的な権利義務関係を証明するために、宛名が明記された正式な受取証書が必要となります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
