
配当金とは?仕組みから新Nisa・生活に必要な資金まで徹底解剖

配当金とは?仕組みから新Nisa・生活に必要な資金まで徹底解剖について分かりやすく解説いたします。専門家の見解をお届けします。
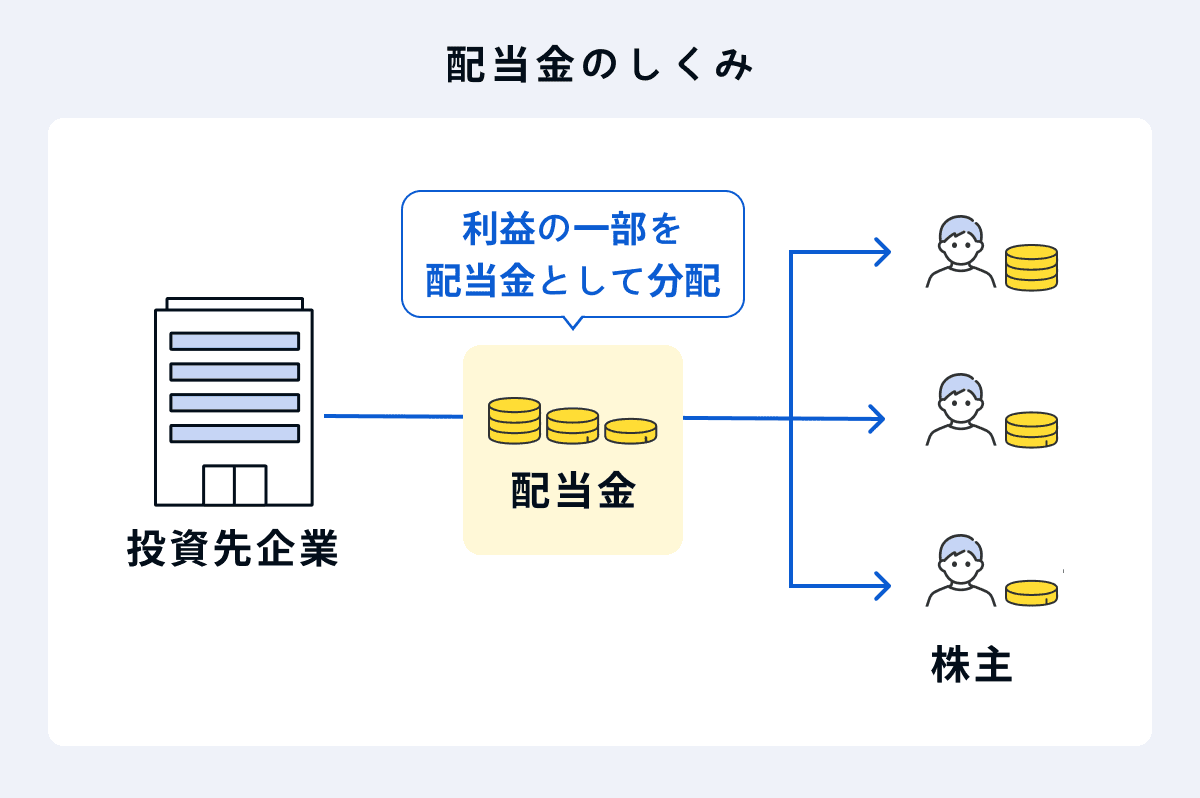
行動経済学や投資心理学の観点から市場を観察すると、投資家が市場から脱落する最大の要因は「相場暴落時のパニック売り」です。株価が30%下落した際、インデックス投資では「含み損を抱えたまま資産を取り崩す」という激しい痛みを伴いますが、高配当株投資では「株価が暴落しても、企業が減配しない限りキャッシュが口座に入り続ける」という精神的アンカー(支え)が機能します。このインカムゲインによる心理的安心感こそが、市場に長く居座り続けるための強力な武器となります。
しかし、万人に高配当株投資が推奨されるわけではありません。読者自身のライフステージや投資目的によって、明確に向き不向きが存在します。
【高配当株投資に向いている人の条件】
・現在の生活の質(QOL)を即座に向上させたい人:20〜30年後の資産額の最大化よりも、今月・来月の生活費や趣味の費用をキャッシュで補填したい現実派。
・退職世代・シニア層:資産拡大フェーズを終え、これまでの蓄えを取り崩すことなく、定期収入として年金に上乗せしたい層。
・暴落時に精神的動揺を受けやすい人:キャッシュフローが途切れないことで、市場急落局面でも冷静にバイ・アンド・ホールドを貫ける人。
【高配当株投資に慎重になるべき人(インデックス投資を優先すべき人)】
・20代〜30代前半の資産形成初期にいる人:投資元本が数百万円規模の段階では、得られる配当金は年に数万円程度に留まります。配当金を現金で受け取って消費してしまうよりも、全世界株式(オルカン)やS&P500の投資信託で配当金を自動内部再投資させ、資産全体の雪だるま式成長(幾何級数的な複利効果)を狙う方が資産形成スピードは圧倒的に有利です。
・銘柄分析や決算チェックに時間を割きたくない人:高配当個別株は「完全放置」ができません。年4回の決算短信に目を通し、減配兆候がないか監視する最低限の手間が取れない人は、ETFやインデックスファンドを選ぶのが賢明です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
