
手取りが増えない真の理由とは?可処分所得の計算法と2026年防衛策

手取りが増えない真の理由とは?可処分所得の計算法と2026年防衛策の真相について、分かりやすい解説を取りまとめてご紹介します。
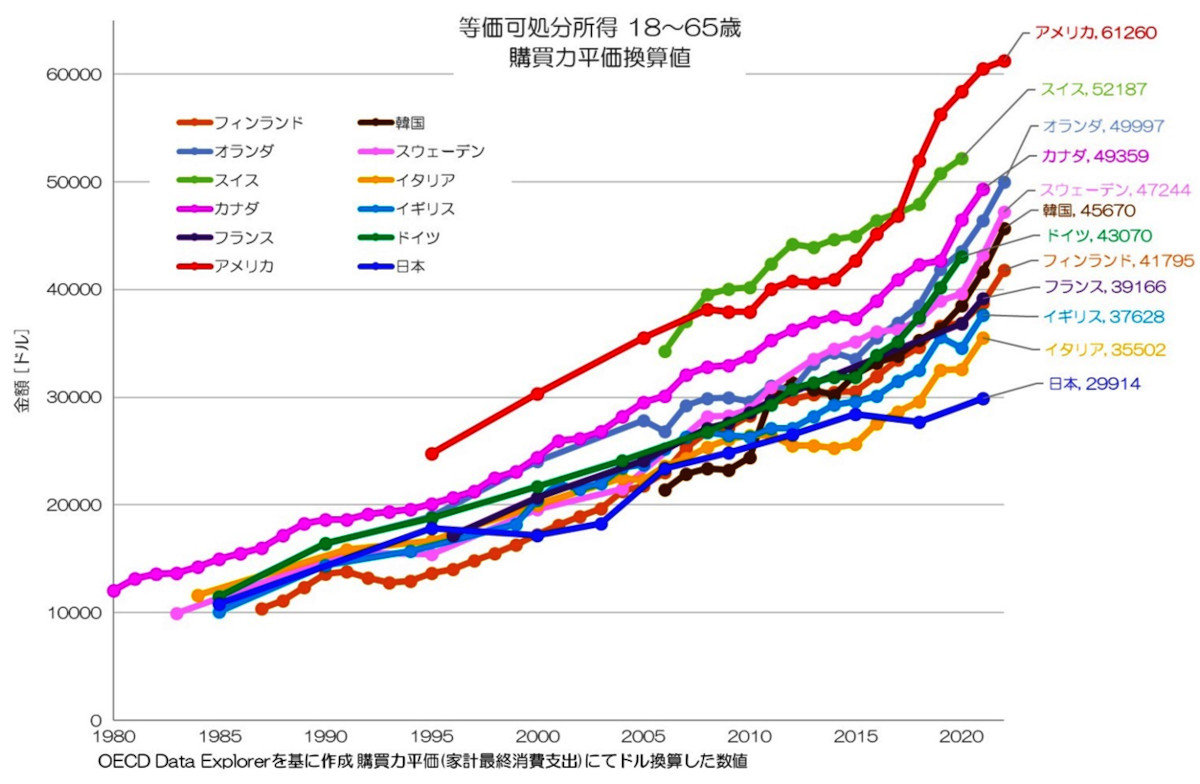
手取りを増やすためのアクションには、明確な優先順位が存在します。やみくもに節税商品に飛びつくと、かえって流動性を損ねるリスクがあります。
✔ 積極的に取り組むべき人の条件:
- 一定の生活防衛資金(生活費の半年〜1年分)を確保できている世帯
- 額面年収500万円以上で、所得税率のブラケットが上がっている給与所得者
- ふるさと納税の限度額を毎年計算し、日用品を中心に還元を受けている人
✖ 慎重になるべき・避けるべき行動:
- 「節税になるから」という理由だけで、不要な民間保険や高額なワンルームマンション投資に手を出すこと(手数料負けのリスク)
- 数年以内に使う予定のある資金(教育費や住宅購入頭金)を全額iDeCoなどの60歳まで引き出せない口座に拘束すること
- 手取りを増やしたい焦りから、副業で過度な架空経費を計上するような脱税リスクを冒すこと
最も健全な可処分所得の最大化は、「制度の適正利用による確実な税負担軽減」と「スキルアップや転職による総支給額の引き上げ」の両輪を回すことです。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
