
事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説

事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説について詳しく解説いたします。最新の情報をご覧ください。
2026年最新確定申告ルールが適用される現在の実務環境では、電子帳簿保存法の完全義務化とインボイス制度(適格請求書等保存方式)の定着により、領収書や取引明細のデジタル管理が当たり前の標準仕様となりました。国税庁が公表する税務調査の着眼点データを見ても、個人事業主に対する実地調査において「私費と事業費の明確な区分」は最重点項目の一つに位置づけられています。
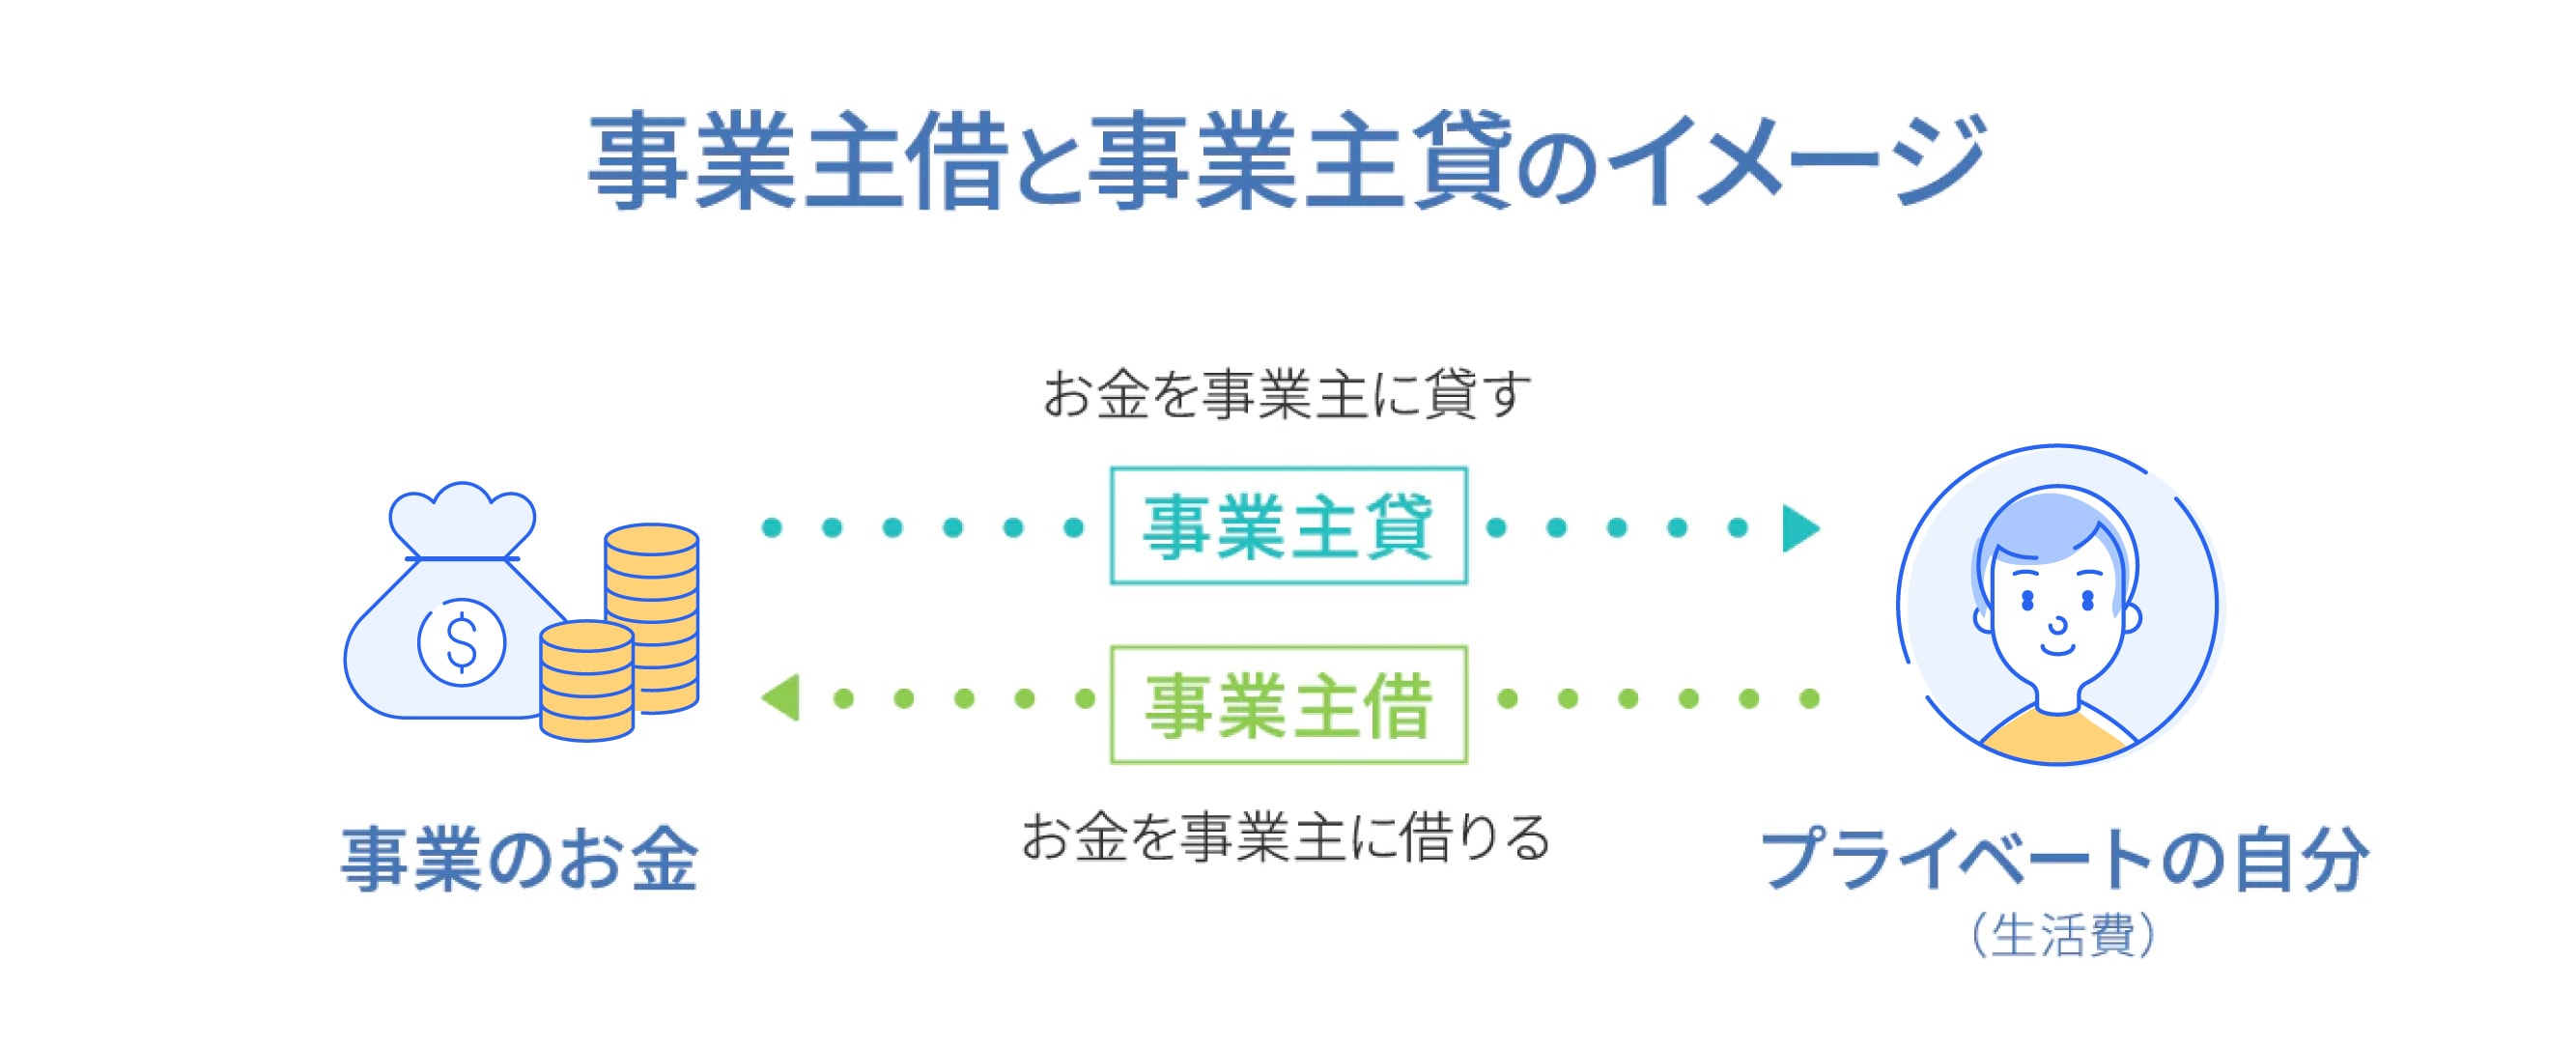
調査官が帳簿の貸借対照表を開いた際、最初に目を光らせるのが事業主借と事業主貸のバランスです。事業主借の金額が年間売上高を大幅に上回っていたり、出所不明の入金が頻繁に事業主借として計上されている場合、税務署は次の2点を強く疑います。
①「事業用売上を私用口座で受け取り、それを事業主借として口座に戻すことで、売上除外(脱税)を隠蔽していないか」
②「実際には事業主個人の借金(消費者金融や知人からの借入)であるにもかかわらず、融資審査を有利に見せるため事業主借に偽装していないか」
公の場や税理士会の指導でも繰り返し強調されている通り、事業主借の相手勘定となる現金や預金の移動には、必ず客観的な裏付け証憑(通帳の振込履歴、私用カードの明細書の控えなど)を残しておかなければなりません。「事業主借だから適当に処理してよい」という認識は、デジタルデータ照合が高度化した現在において致命的な追徴課税(重加算税を含む)を招く導火線となります。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
