
東京エレクトロンデバイス株価の急変動!2026年の業績と見通し

東京エレクトロンデバイス株価の急変動!2026年の業績と見通しに関する深掘り解説を詳しく解説いたします。
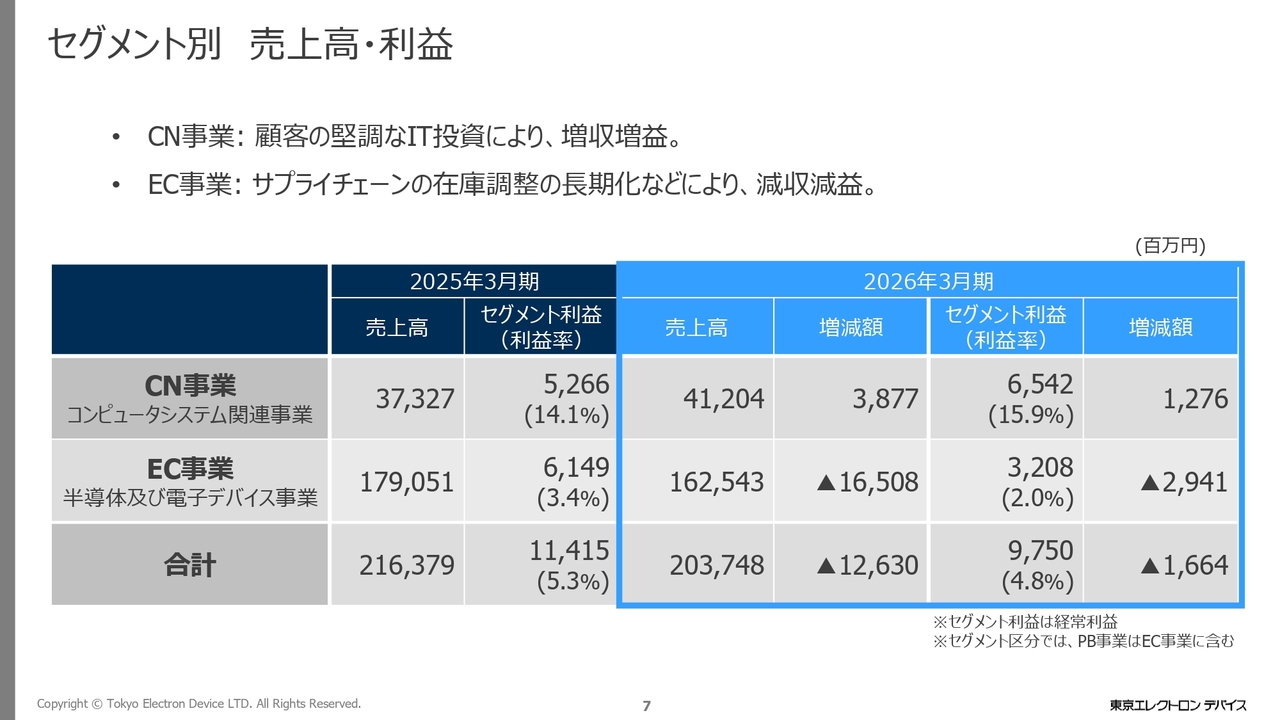
2760 東京エレクトロンデバイスのファンダメンタルズを評価する上で、競合他社との立ち位置の比較は欠かせません。国内の半導体商社関連銘柄と比較した際、同社の収益構造とバリュエーションには際立った特徴が確認できます。
大手証券各社が提示する目標株価のコンセンサスを検証すると、保守的な見方でも現行水準から一定の上値余地が示唆されています。直近の業績推移を見ると、シリコンサイクルの底打ちから回復基調が鮮明化しており、中長期経営計画で掲げられた目標値への進捗は着実です。
2026年最新予想において市場関係者が注視しているのは、単なる売上高の規模ではなく売上総利益率の改善度合いです。コモディティ化した半導体の卸売りから、付加価値の高い設計開発受託(DMS)およびセキュリティ基盤のサブスクリプション売上へとポートフォリオがシフトしており、営業利益率の上昇が目標株価の切り上げを正当化する最大の根拠となっています。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
