
消費税は何に使われる?社会保障の嘘と財政赤字の穴埋め疑惑の真相

消費税は何に使われる?社会保障の嘘と財政赤字の穴埋め疑惑の真相についての真相を徹底解説します。
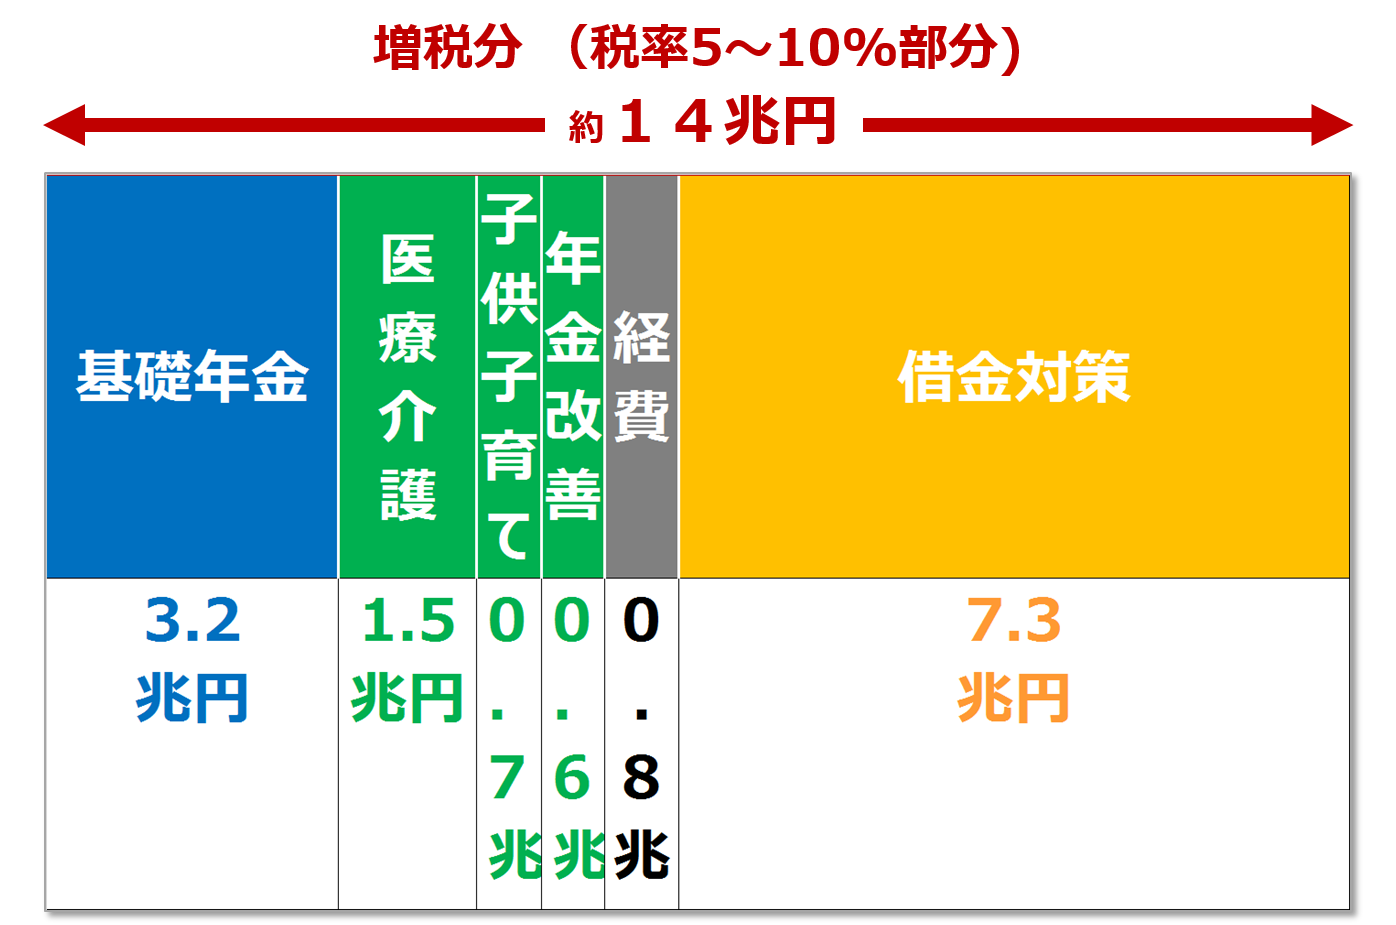
公式ルールが社会保障に限定されているにもかかわらず、なぜ「消費税は法人税減税の穴埋めに使われている」という言説がネット上で根強く支持されるのでしょうか。この疑惑の背景には、平成から令和にかけての日本の税収推移が関係しています。
1989年に消費税(当時3%)が導入されて以降、消費税率は5%、8%、10%へと引き上げられ、税収は年々拡大してきました。一方で、昭和末期には基本税率が40%超に達していた法人税率は、段階的な引き下げによって現在では23.2%(基本税率)まで引き下げられています。「消費税が増えた分だけ法人税が減らされた」というグラフを示されると、あたかも直間比率の是正という名目で庶民に負担を押し付け、企業を優遇したかのように見えます。
この疑惑に対する客観的なファクトチェックを行うと、以下の2つの側面が浮かび上がります。
第一に、政府・財務省の視点では「グローバル経済への適応」が減税の主眼でした。法人税率が高止まりしていれば、日本企業が拠点を海外へ移転(産業の空洞化)させたり、外資系企業が日本への投資を敬遠したりする恐れがあったため、OECD諸国の水準に合わせて引き下げざるを得なかったという政策的背景です。
第二に、財政構造の視点で見れば「税収のプール論(一般財源の論理)」による錯覚と実質的な代替です。一般会計という一つの大きな財布にすべての税金が入る以上、「消費税収が社会保障を支えたおかげで、法人税を引き下げる余地が生じた」という見方は論理的に否定し切れません。直接的な横領や不正流用ではないものの、国家財政全体のマクロ視点で見れば、法人税収の減少分を消費税の安定財源が結果として下支えしたという側面は厳然たる事実です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
