
福岡県民共済の評判とデメリット!割戻金の実態と2026年最新比較

福岡県民共済の評判とデメリット!割戻金の実態と2026年最新比較の特集記事をお届けします。役立つ情報が詰まっています。
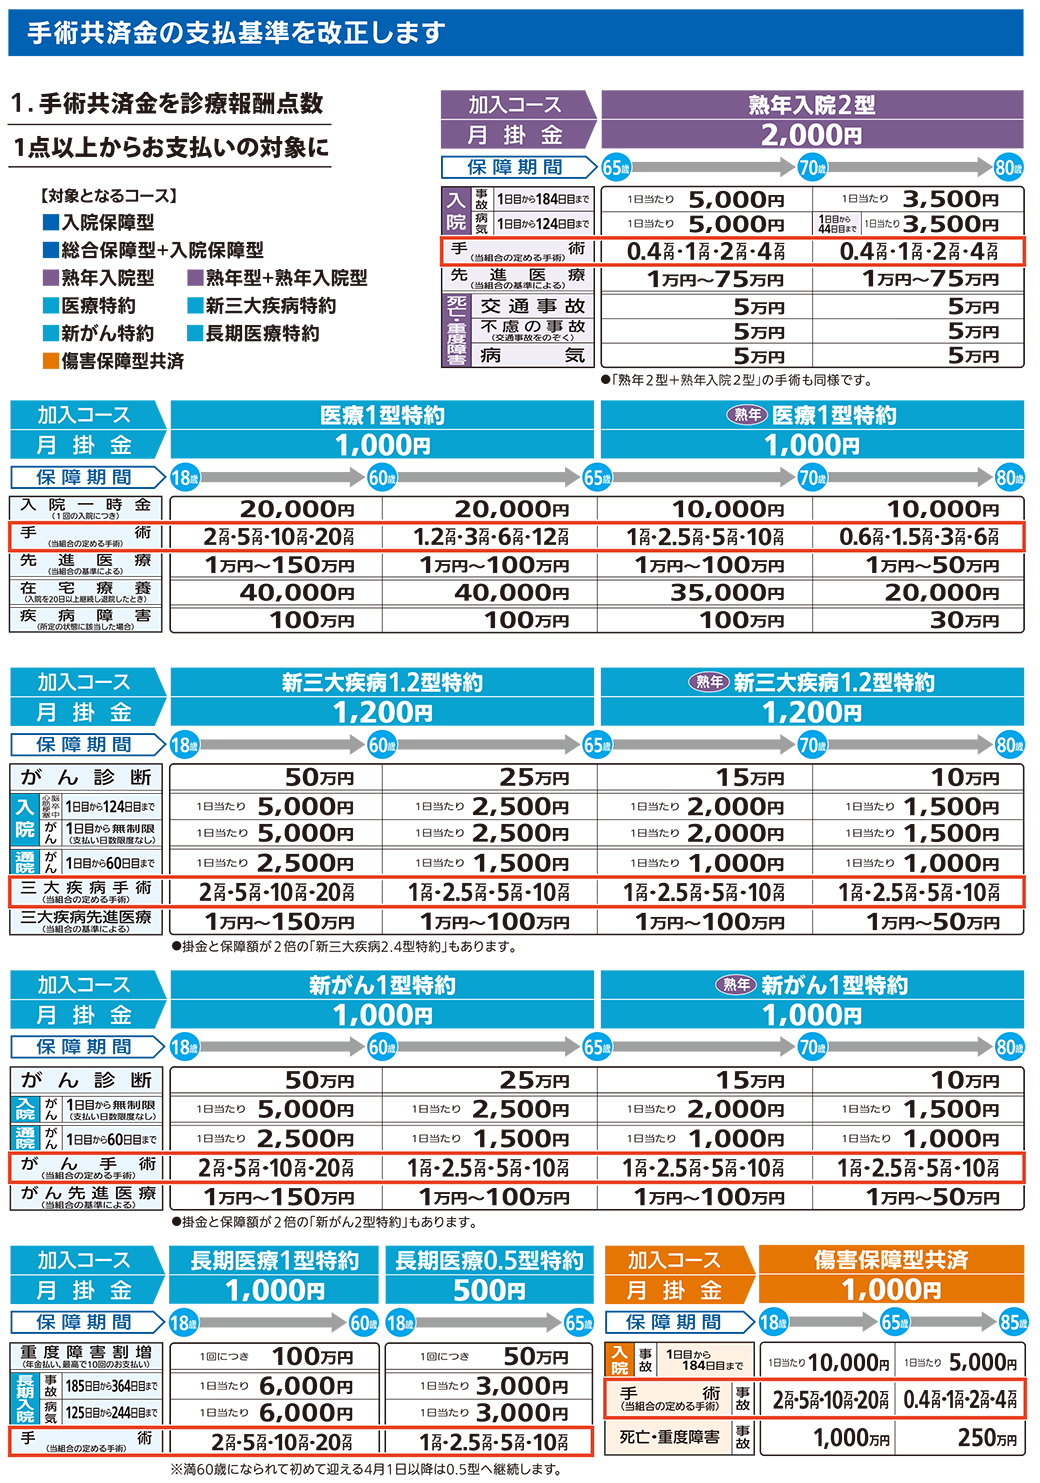
福岡県民共済にはライフステージに応じた複数のコースが用意されています。それぞれの強みと適性を正しく理解することが、無駄のない家計管理の第一歩です。
1. 総合保障型(バランス重視の万能プラン)
月掛金2,000円の「総合保障2型」が代表格です。入院・通院・死亡・後遺障害がバランスよく組み込まれており、働き盛りの現役世代が「何に入ればいいか迷ったときのファーストステップ」として極めて堅実な選択肢となります。
2. 入院保障型(医療重視・死亡保障不要な方向け)
同じ月掛金2,000円でありながら、死亡保障を大幅に抑える代わりに入院日額を1日目から10,000円に手厚くしたプランです。すでに十分な死亡保険に入っている方や、単身者で医療保障のみを手厚くしたい層から絶大な支持を得ています。
3. こども共済(月1,000円で驚異のカバー力)
子育て世帯にとって福岡県民共済の「こども型」は、業界内でも屈指のコストパフォーマンスを誇ります。月掛金1,000円で子どものケガや病気入院はもちろん、第三者への損害賠償責任保障(最高数億円規模)や親の万が一の死亡時の学資手当まで付帯します。自治体の乳幼児医療費助成と組み合わせることで、子どものリスクヘッジはほぼ完璧に仕上がります。
4. 新火災共済(住宅費用の大幅圧縮)
見落とされがちですが、建物の火災・風水害・地震に備える「新火災共済」も非常に優秀です。民間の大手損害保険会社の火災保険料が高騰を続ける中、営利を目的としない掛金設定と割戻金により、持ち家・賃貸問わず年間数万円単位の固定費削減を実現できます。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
