
消費税は何に使われる?社会保障の内訳と法人税穴埋め説の真相を徹底検証

消費税は何に使われる?社会保障の内訳と法人税穴埋め説の真相を徹底検証について知っておくべき 注意点を分かりやすい構成で解説いたします。
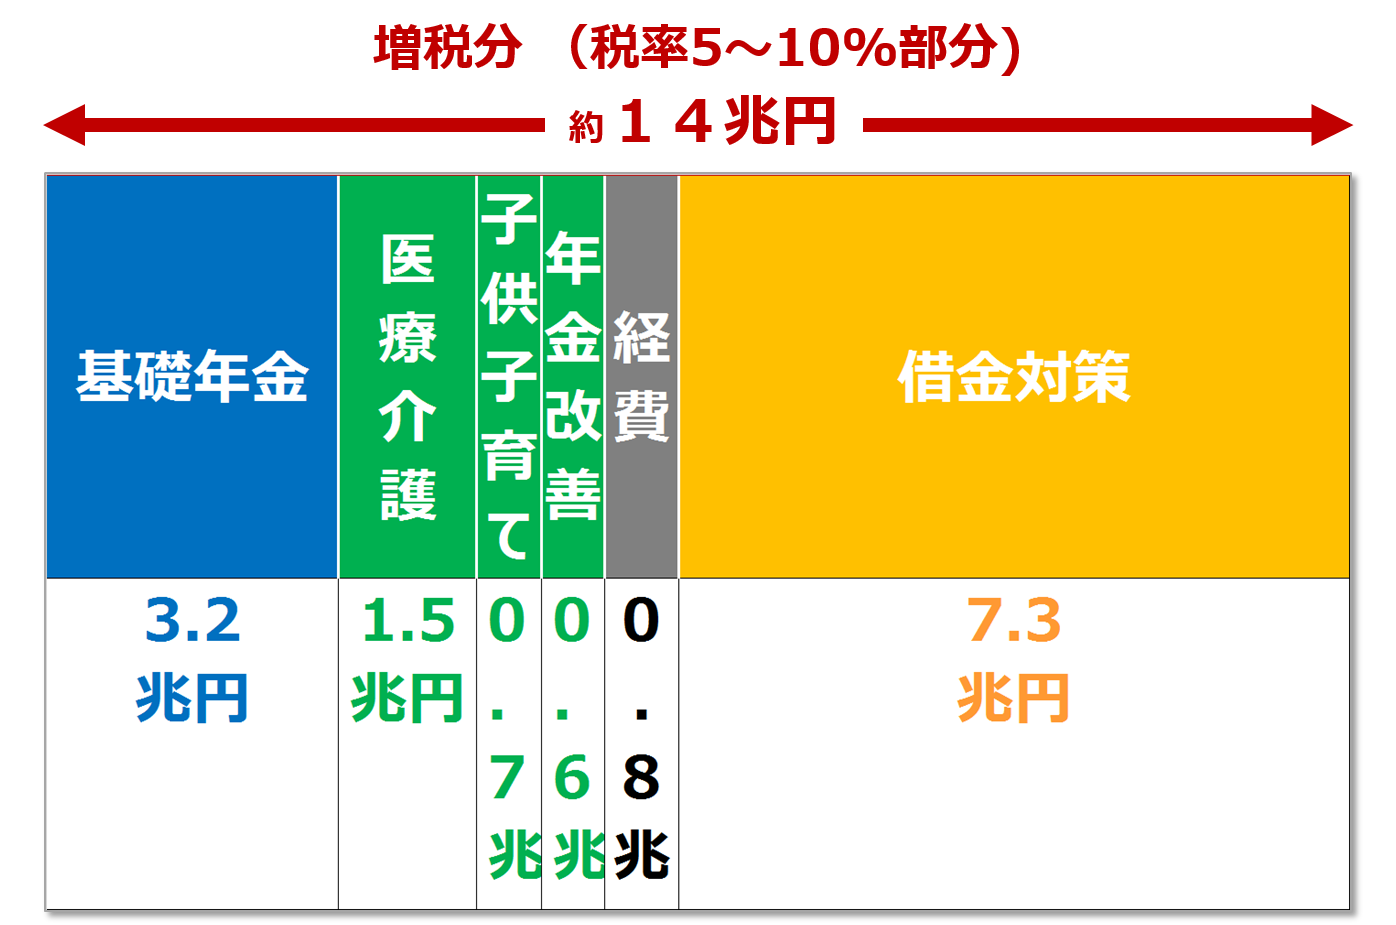
国政選挙のたびに野党各党から「消費税5%への時限的減税」や「食料品非課税(ゼロ税率)」が公約として掲げられますが、なぜ政府・与党は減税に極めて慎重なのでしょうか。消費税減税できない理由と現在の議論には、一般にはあまり知られていない財政とオペレーションの壁が存在します。 第1の理由は、「代替財源の欠如」です。 消費税率を仮に5%引き下げた場合、国と地方合わせて年間約15兆円〜17兆円もの税収が蒸発します。この巨額の財源を他で補うとすれば、国債(借金)を乱発するか、所得税・法人税の大幅増税しかありません。将来世代にツケを回す国債増発は金利上昇リスクや通貨信用の低下(円安加速)を招きかねず、財務当局が最も恐れるシナリオです。 第2の理由は、「流通現場のオペレーション負荷」です。 ヨーロッパ諸国の付加価値税(VAT)のように、状況に応じて税率を柔軟に上げ下げする文化が日本にはありません。税率を改定するたびに、国内すべてのPOSレジ、基幹会計システム、受発注システムの改修が必要となり、その費用は民間企業が自己負担することになります。「減税してくれるのはありがたいが、現場のシステム再変更に耐えられない」という中小企業の悲鳴も、減税の足かせとなっています。 欧州の高福祉国(北欧など)では消費税率が20%を超えている国も珍しくありません。しかし、それらの国では大学授業料が無償であったり、医療費が原則無料であったりと、「高負担・高福祉」の対価が生活の中に明確に可視化されています。 対する日本は、消費税10%という「中負担」でありながら、社会保障制度の持続可能性が揺らぎ、現役世代の負担感だけが増す「中負担・低実感」の隘路に迷い込んでいます。
【プロの結論】感情論を排して税と社会保障を見極める判断基準
財政学および公共政策の観点から導き出される結論は明白です。「消費税は悪であり、法人税さえ上げれば全て解決する」という単純な二元論も、「財政健全化のために消費税増税はやむを得ない」という財務省の官僚的論理も、どちらも本質の一面しか捉えていません。 日本が直面している真の構造リスクは、「世界最高速で進む超高齢化」と「縮小する現役世代のパイ」という人口動態の激震です。高齢世代を支えるための社会保障給付費は年間130兆円を突破しており、消費税収の約34兆円ですら、その一部をカバーしているに過ぎません。 私たちが主権者として今後の税制論議を見極めるべき判断基準は、以下の2点に集約されます。 1. 「高負担・中福祉」を受け入れて現行システムを延命させるのか: 消費税の維持・将来的な引き上げを容認する代わりに、医療・年金の給付水準を極力落とさない道。ただし、現役世代の手取りはさらに削られる。 2. 「低負担・低福祉」へ舵を切り、公的給付を大胆に削るのか: 消費税減税を断行する代わりに、高齢者の医療費自己負担を3割〜5割へ引き上げ、基礎年金の給付削減を受け入れる道。個人の自助努力が不可欠になる。 「税金は下げてほしいが、年金や医療の手厚いサポートは維持してほしい」という二者択一からの逃避こそが、歴代政権による曖昧な予算配分と「法人税穴埋め」と揶揄される場当たり的な財政運営を許してきた温床です。負担と給付のバランスをどこに着地させるのか、国民一人ひとりが現実的な選択肢として直視すべき局面にあります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
