
みなし相続財産とは?保険金が遺産分割の対象外になる真相と2026年最新ルール

みなし相続財産とは?保険金が遺産分割の対象外になる真相と2026年最新ルールに関する主要な事実を詳しくまとめました。最新データをご覧ください。
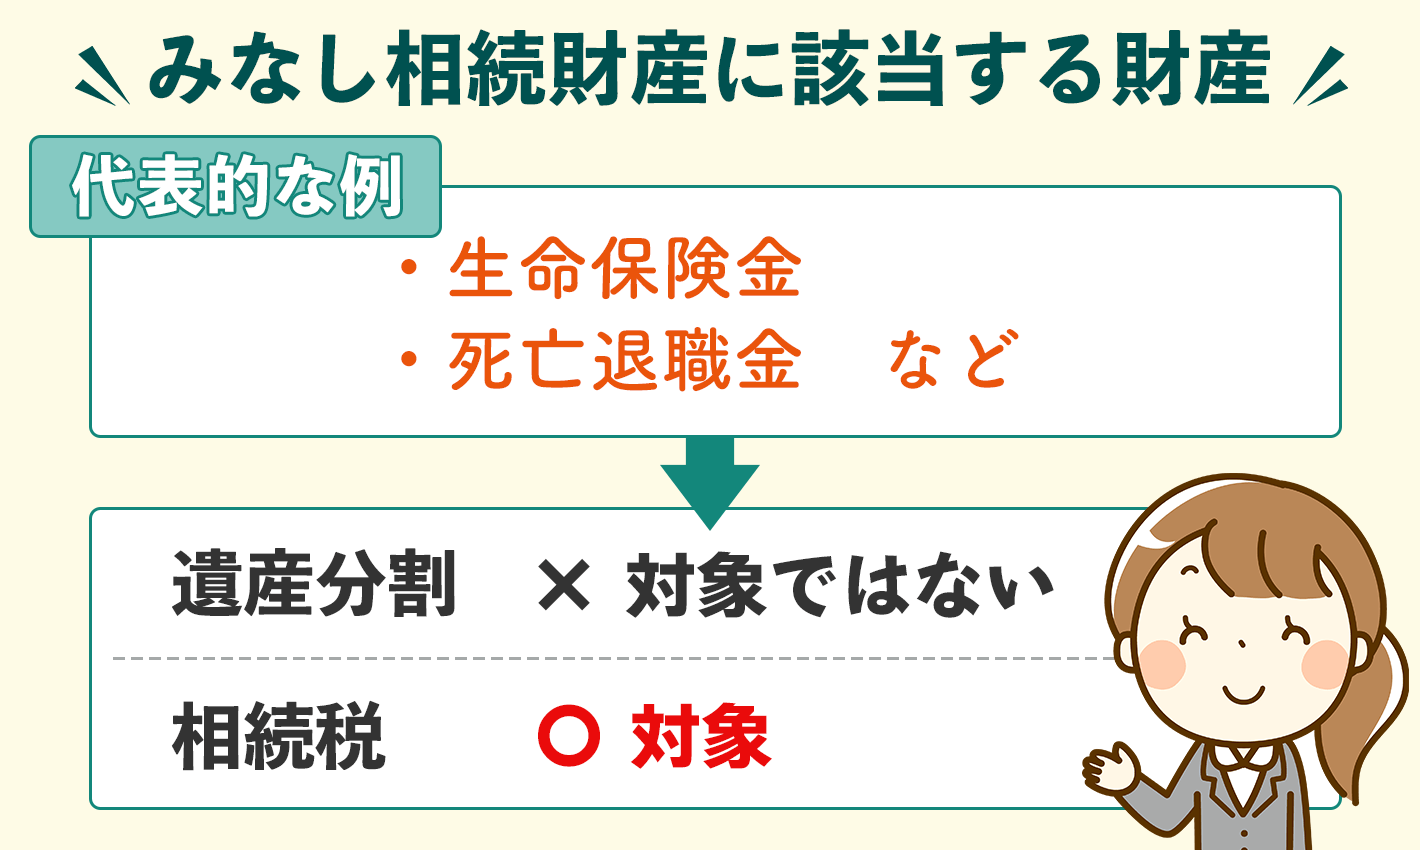
Q1:みなし相続財産を受け取った場合、遺産分割協議書へのサインは不要ですか?
A1:生命保険金や死亡退職金を受け取る手続き自体には、他の相続人の同意や遺産分割協議書への記載は一切不要です。指定受取人が保険会社や勤務先に単独で請求できます。ただし、預貯金や不動産など「本来の相続財産」が他にある場合は、それらを分けるために別途遺産分割協議を行う必要があります。
Q2:借金が多くて相続放棄を検討していますが、死亡保険金を受け取ると放棄できなくなりますか?
A2:生命保険金(受取人が被相続人以外に指定されている場合)は受取人固有の財産であるため、受け取っても「相続財産の単純承認(処分)」には当たらず、家庭裁判所での相続放棄は問題なく行えます。ただし、受取人が「被相続人本人」に指定されていた場合は本来の遺産扱いとなり、受け取って消費すると放棄できなくなるため十分な注意が必要です。
Q3:死亡退職金は誰が受け取っても非課税枠が使えますか?
A3:非課税枠(500万円 × 法定相続人の数)を使えるのは、被相続人の「法定相続人」である遺族のみです。内縁の配偶者や、遺言によって指定された相続人以外の第三者が会社の退職手当金等支給規程に基づき受取人となった場合、非課税枠は一切適用されず、全額が相続税の対象(さらに相続税額の2割加算の対象)となります。
Q4:受取人がすでに亡くなっている場合はどうなりますか?
A4:保険契約の約款に基づき、受取人の法定相続人全員が均等な割合で権利を引き継ぐのが一般的です。この場合、受取人の変更手続きを行わないまま放置していると、数次相続が発生して権利関係が極めて複雑化するため、受取人が先立った段階で速やかに名義変更を行うことが鉄則です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
