
賞与の所得税はなぜ高い?手取り激減のカラクリと前月給与の罠

賞与の所得税はなぜ高い?手取り激減のカラクリと前月給与の罠の詳細について、専門知識を基に徹底解説します。
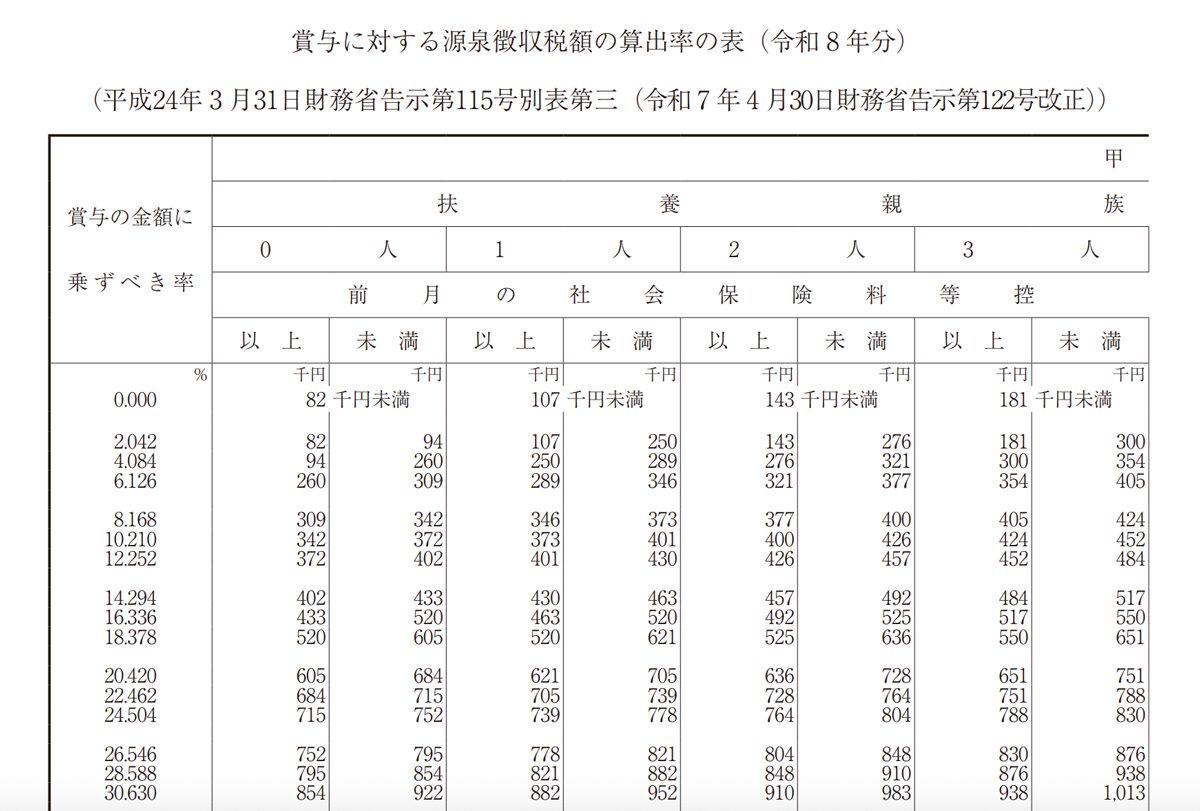
仕組みが理解できたとしても、目減りする手取りを少しでも手元に残したいと考えるのは当然です。賞与の税金・社会保険料に対してどのようなスタンスで臨むべきか、家計リスク管理の視点から判断基準を明示します。
手取り改善の恩恵を最大化できる人・行動を起こすべき人の条件
- iDeCo(個人型確定拠出年金)や企業型DCを活用できる人:掛金全額が小規模企業共済等掛金控除の対象となり、賞与を含めた年間の課税所得を圧縮して年末調整での還付額を最大化できます。
- 扶養親族の異動申告を漏れなく行っている人:配偶者の就業調整や子どもの年齢要件を満たした際、速やかに「扶養控除等申告書」を提出していれば、賞与源泉徴収税率のテーブル自体を低い区分に抑えられます。
- ふるさと納税を計画的に実行している人:直接的な賞与の手取りは変わりませんが、翌年支払うべき住民税を効果的に控除・返礼品へ充当させることが可能です。
小手先の節税策を避けるべき人・慎重になるべき人の条件
- 「前月の残業を意図的に減らそう」と画策する人:前月の給料を下げれば賞与の源泉徴収税率は下がりますが、手に入る残業代そのものを放棄することになり、年間の総手取り額で見れば確実に大損します。
- 社会保険料の支払いを単なる「掛け捨て」と捉える人:賞与から引かれる厚生年金保険料は「標準賞与額」として記録され、将来受給する老齢厚生年金の受給額に確実に加算されます。天引きを過剰に忌避するあまり、制度の防貧機能を損ねる判断は本末転倒です。
【プロの結論】感情的な「損得論」から脱却し、年間キャッシュフローで資産を守る
賞与の明細書を見て憤る心理的背景には、「一度自分の手に入りかけた資産を奪われた」という行動経済学上の「損失回避バイアス」があります。しかし、制度の全貌を客観視すれば、賞与の源泉徴収は年間納税の平準化プロセスに過ぎず、真の勝負どころは年末調整と確定申告にあります。
「今、いくら引かれたか」という一点に目を奪われるのではなく、年間を通じた控除枠の最大化や、将来の資産形成に繋がる税制適格口座のフル活用こそが、給与生活者にとって最も合理的かつ確実な防衛策です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
