
年度更新申告書計算支援ツールのエラー原因と2026年最新の正しい使い方を徹底解説

年度更新申告書計算支援ツールのエラー原因と2026年最新の正しい使い方を徹底解説にまつわる最新トピックを分かりやすく発信ます。
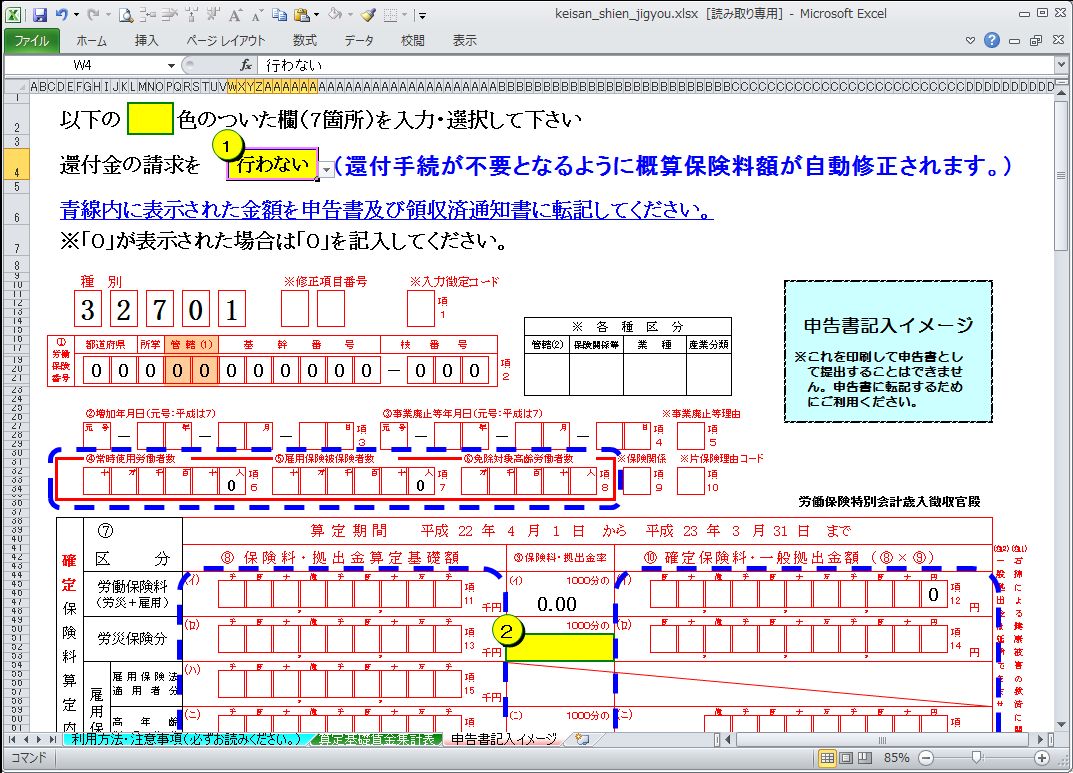
ネット上の情報やSNSの相談事例の中には、制度の誤認に基づいた危険なアドバイスが散見されます。実務で事故を起こさないための代表的な盲点を整理します。
誤解1:「退職金の支払額も賃金総額に含めなければならない?」
これは明確な誤りです。退職手当、結婚祝金などの恩恵的給付、出張旅費(実費弁償)などは労働保険の対象となる「賃金」には含まれません。これらを誤って合算すると、余分な保険料を過大納付することになります。
誤解2:「前年度に概算保険料を多く払いすぎた場合、返金手続きを別に申請しなければ戻らない?」
確定精算の結果、前年度の概算保険料が確定保険料を上回って「超過納付(充当)」となった場合、支援ツールの計算ロジックによって自動的に今年度の概算保険料から差し引かれます。相殺してもなお余剰金が出る場合のみ、還付請求書を添えて申請を行う流れとなります。
誤解3:「クラウド給与計算を使っていれば厚労省ツールは一切不要?」
マネーフォワード クラウド給与やfreee人事労務などのクラウドソフトを導入している場合、申告書の基礎数値はソフト内で自動集計されます。ただし、継続事業一括の特殊な按分や、手作業での特別調整が必要なケースでは、厚労省ツールを「クロスチェック用の検算シート」として併用するプロの現場が依然として多く存在します。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
