
保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相

保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相の具体的な内容に迫る! わかりやすい言葉でまとめました。
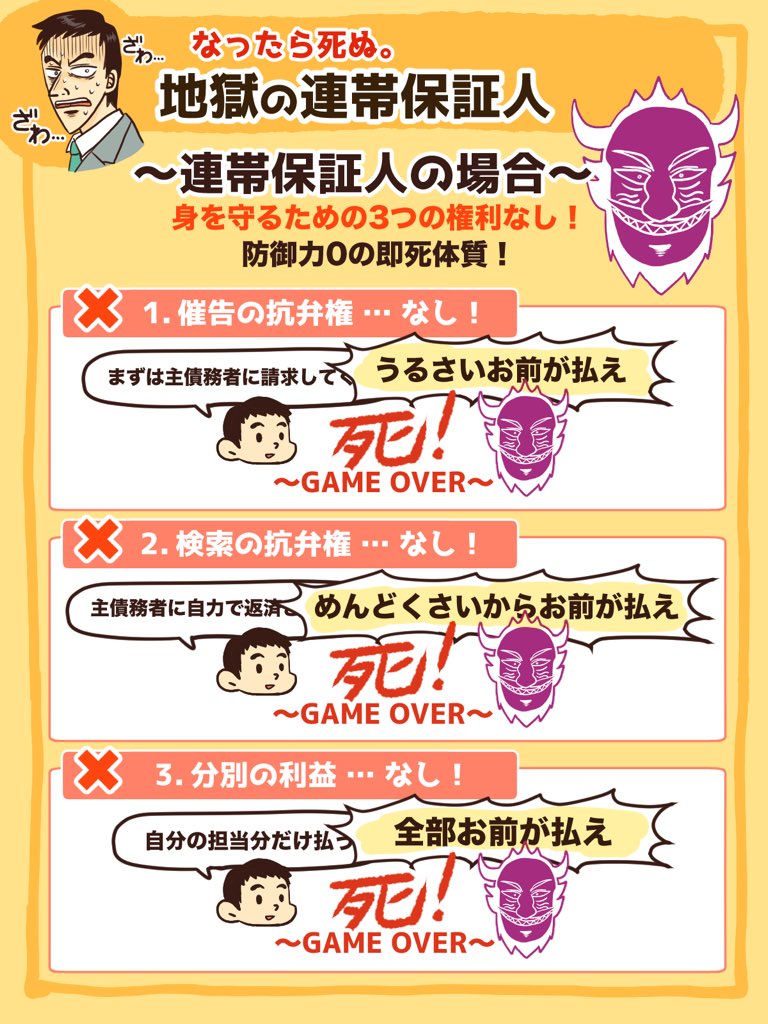
Q1:連帯保証人に一度サインしてしまった後、途中で辞める(契約解除する)ことはできますか?
A1:原則として、債権者(貸主や金融機関)の承諾がない限り、途中で一方的に解除することは不可能です。連帯保証人を外れるためには、「同等以上の返済能力を持つ別の連帯保証人を立てる」か「十分な不動産等の担保を提供する」、あるいは「債務を全額繰り上げ完済する」といった極めて限定的な条件を満たす必要があります。
Q2:主債務者が自己破産した場合、連帯保証人の返済義務も免除されますか?
A2:免除されません。自己破産による免責の効力は主債務者本人にしか及ばず、連帯保証人の支払い義務はそのまま100%残ります。主債務者が免責決定を受けた瞬間、債権者は残額のすべてを連帯保証人に一括請求するため、連帯保証人も耐えきれずに連鎖破産を選択するケースが非常に多いのが実情です。
Q3:連帯保証人が死亡した場合、その保証人の義務はどうなりますか?
A3:連帯保証人としての地位と債務は、法定相続人にそのまま相続されます。配偶者や子どもが相続放棄の手続き(自己のために相続の開始があったことを知った時から3カ月以内)を行わない限り、故人が背負っていた連帯保証債務を相続人が引き継ぐことになります。
Q4:賃貸アパートを借りる際、連帯保証人と家賃保証会社の両方を求められるのは普通ですか?
A4:近年の賃貸市場では、オーナーのリスク回避のため「保証会社の利用を必須とした上で、さらに親族の連帯保証人を求める」物件も一部存在します。しかし現在では、大手管理会社を中心に「保証会社のみ(連帯保証人不要)」とする契約がスタンダード化しています。親族に負担をかけたくない場合は、保証会社単独で契約可能な物件を指定して探すことが推奨されます。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
