
法定福利費の計算方法とは?2026年最新料率と見積書の内訳明示ルール

法定福利費の計算方法とは?2026年最新料率と見積書の内訳明示ルールの真相や最新動向に迫る! 専門的な視点でご紹介しています。
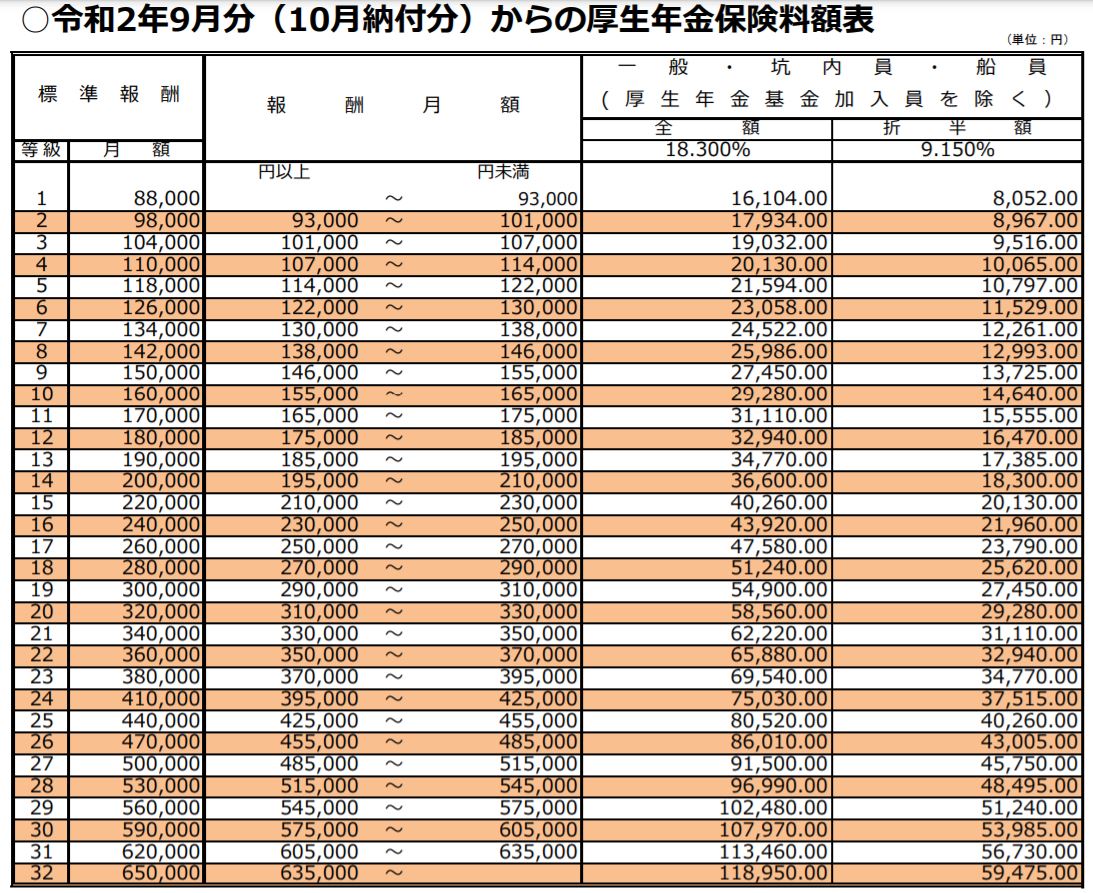
ネット上の情報や経理担当者間の伝言ゲームによって、法定福利費の計算には重大な誤解が放置されているケースが少なくありません。代表的な3つの盲点を正しく是正します。
誤解1:「労務費に一律15%を掛けておけば全国どこの現場でも問題ない」
ネット検索で「法定福利費 比率」と調べると「約15%」という数字が頻出しますが、これを盲信して固定値として使い回すのは危険です。健康保険料率は全国一律ではなく、加入する協会けんぽの支部(都道府県)ごとに毎年改定されます。また、労災保険料率は業種(水力発電施設・トンネル工事、道路開設、建築工事、既設建築物設備工事など)によって0.25%から8.8%まで極めて大きな開きがあります。自社の拠点が所在する自治体の最新料率と、自社が手掛ける工種の労災料率を反映していなければ、確実な原価回収は不可能です。
誤解2:「一人親方や個人外注の人工代にも法定福利費を上乗せして請求できる」
非常に多いトラブルが「一人親方(個人事業主)」に対する法定福利費の扱いです。法定福利費はあくまで「雇用契約を結んでいる労働者」に対して事業主が負担する義務を負うものです。請負契約である一人親方には雇用関係が存在しないため、健康保険や厚生年金の会社負担分という概念自体が成立しません。一人親方に対して法定福利費の名目で上乗せ請求し、それを元請に突き出した場合、「虚偽の見積もり」として契約解除や返還請求に発展する恐れがあります。ただし、一人親方の報酬には、彼ら自身が支払う国民健康保険や国民年金、労災特別加入の費用を賄える「適正な労務単価」を設定しなければならないという別次元の配慮が不可欠です。
誤解3:「見積書に内訳を書くだけでコンプライアンス対策は完了する」
「書類上、法定福利費の行を作ったから安心」という油断も禁物です。労働基準監督署や年金事務所の調査で問われるのは、「請求して回収した法定福利費が、実際に現場で働く作業員の社会保険料として適正に納付されているか」という実態です。法定福利費を元請から受け取っていながら、実態は従業員を社会保険から除外し、保険料を会社利益にプールしていた悪質なケースでは、過去数年に遡る追徴金と重加算金が課され、一撃で倒産に追い込まれた企業も実在します。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
