
ワンルーム投資は本当にカモか?節税の罠と2026年の失敗理由

ワンルーム投資は本当にカモか?節税の罠と2026年の失敗理由に関する知りたいポイントをわかりやすくまとめました。今すぐチェックことができます。
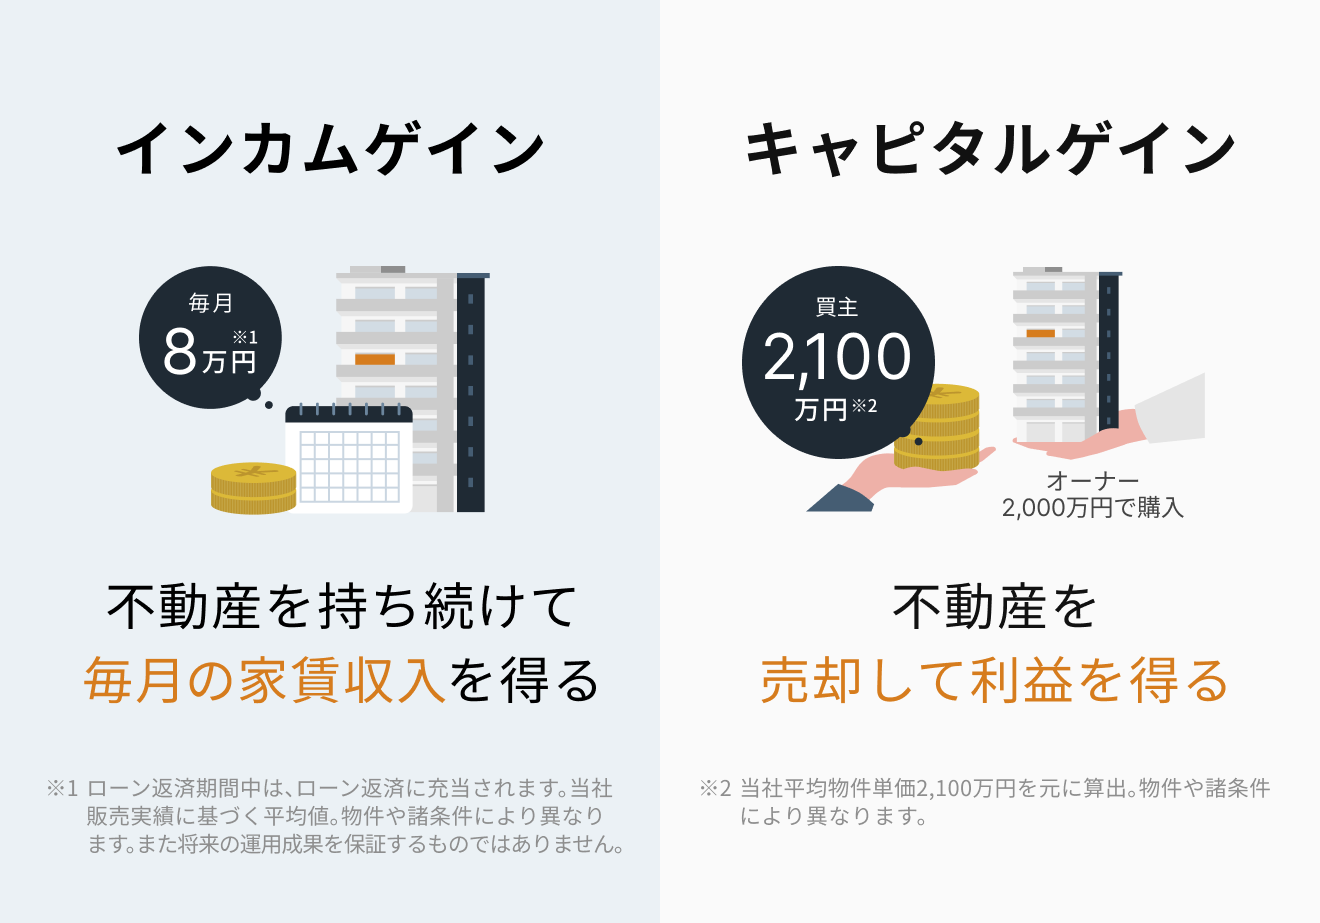
保有物件が毎月赤字を垂れ流している場合、投資家が直面するのがワンルームマンション投資の売却と損切りの決断です。「いつか地価が上がって取り戻せるのではないか」「損失を確定させるのが怖い」と先延ばしにすることは、出血が続いている傷口に包帯を巻かず放置する行為と同義です。
売却にあたって最大の障壁となるのが「オーバーローン(残債割れ)」です。売却査定額が住宅ローンの残債を下回っている場合、その差額を預貯金などの自己資金で一括返済しなければ抵当権を抹消できず、物件を手放すことすらできません。自己資金で補填できない場合は、任意売却や債務整理といった過酷な法的手段を検討せざるを得なくなります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資の世界において、曖昧な妥協は致命傷を招きます。ワンルームマンション投資に対して明確な適格性基準を提示します。
▼今すぐ検討を中止し、慎重になるべき人
- 「自己資金ゼロ」「フルローンで始められる」という言葉に魅力を感じている人
- 主な購入動機が「所得税の節税」や「毎月数万円の持ち出しによる将来の年金作り」である人
- 突発的なエアコン故障や給湯器交換(10万〜20万円)、数ヶ月の空室に耐えられる手元流動性がない人
- 不動産の登記簿謄本や管理規約、重要事項説明書を自力で読み解けない人
▼検討の土台に乗ることができる人
- 物件価格の最低20〜30%以上の頭金を現金で用意し、低金利で資金調達できる人
- 都心主要エリアの再開発計画や人口動態、競合物件の賃料相場を徹底的にリサーチできる人
- 減価償却終了後のデッドクロスを見越し、繰り上げ返済や売却までのキャッシュ推移を自作シートで試算できる人
2026年の不動産投資における最新動向として特筆すべきは、金融機関の融資姿勢の二極化です。収益性の低いワンルームに対する担保評価は一段と厳格化しており、買い手がローンを引きにくくなっています。つまり、将来売り抜けようとした際、出口が一段と狭まっている現実を冷徹に認識しなければなりません。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
