
医療費控除の明細書で損しない書き方|領収書不要の盲点と還付金最大化術

医療費控除の明細書で損しない書き方|領収書不要の盲点と還付金最大化術の見逃せないポイントを一挙に解説しました。
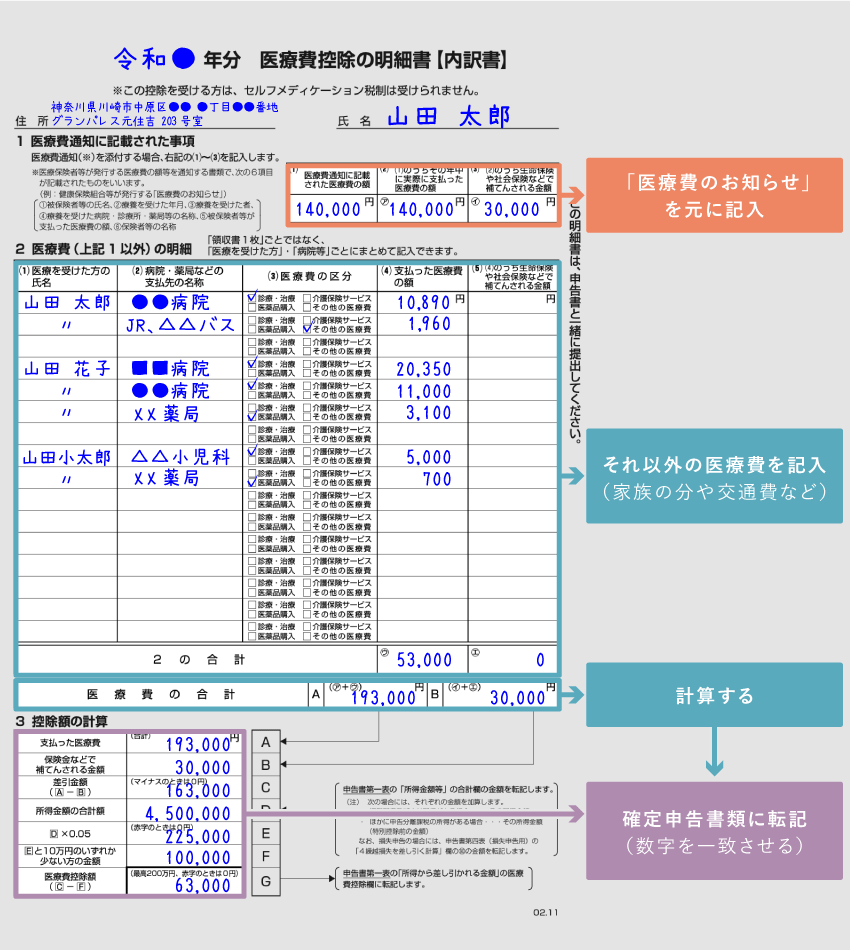
医療費控除の手続きをめぐっては、インターネット上で断片的な情報が錯綜し、誤った解釈が拡散されがちです。家計の防衛とコンプライアンスの観点から、知っておくべき事実を整理します。
【プロの結論】申告に向いている人・慎重になるべき人の判断基準
医療費控除は万人に同じメリットをもたらすわけではありません。手続きの手間と戻る税金のバランスを見極める明確な基準が必要です。
- 積極的に申告すべき世帯:
- 年間医療費が10万円を大きく超えている世帯(歯科矯正、インプラント、出産、手術等)。
- 世帯主の課税所得が高く、遠方の親や子どもの医療費・通院費を立替払いしている世帯。
- 所得200万円未満で、年間医療費が5万〜9万円程度かかっている単身者・年金受給世帯。
- 慎重な判断が必要、または別制度を検討すべき世帯:
- 年間医療費が10万〜11万円程度にとどまり、集計作業に膨大な時間を要する世帯(還付額が千円単位にとどまるケース)。
- 病院受診が少なく、ドラッグストアでの風邪薬・鎮痛剤購入がメインの世帯(セルフメディケーション税制への切り替えが最適)。
- もともと非課税世帯や住宅ローン控除等で所得税が全額還付されている人(配偶者等、他に所得税を納めている人が申告すべき)。
税制の活用は、単なる事務処理ではなく「家庭内の金融リテラシーを高める実践的な防衛手段」です。夫婦間や親子間で医療費の支出状況を透明化し、誰が申告するのが家計全体にとって最もプラスになるかを話し合うこと自体が、健全な資産管理の礎となります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
