
個人年金の確定申告は必要?20万円ルールの罠と2026年最新の判断基準

個人年金の確定申告は必要?20万円ルールの罠と2026年最新の判断基準の具体的な内容に迫る! わかりやすい言葉でまとめました。
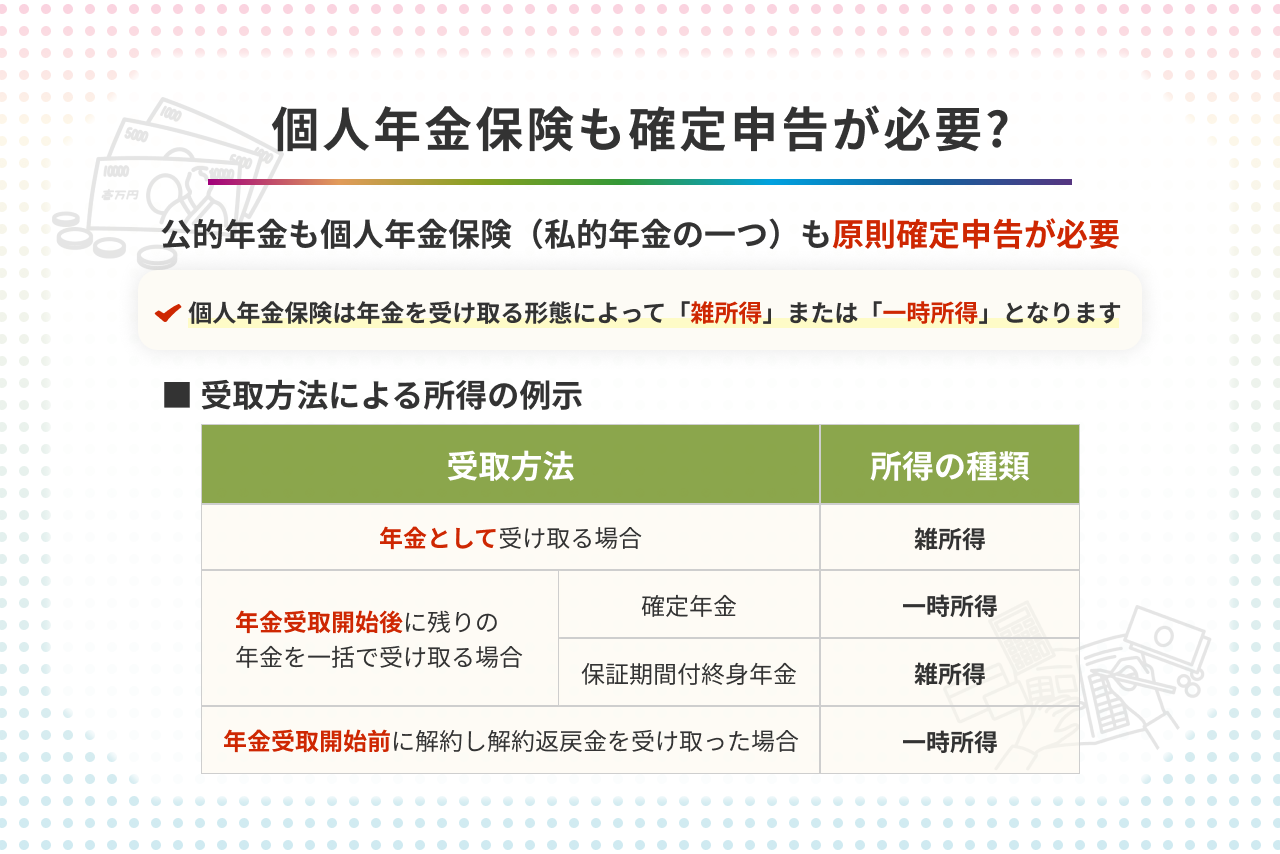
確定申告の手続きは年々デジタル化が進み、現在ではスマートフォンとマイナンバーカードを用いたe-Tax(国税電子申告・納税システム)が主流となっています。保険会社から毎年1月〜2月頃に郵送(または電子交付)される「年金支払証明書(支払調書)」を手元に準備すれば、短時間で申告を完了できます。
国税庁の「確定申告書等作成コーナー」における具体的な入力フローは以下の通りです。
- マイナポータル連携または手入力の選択:マイナンバーカードを読み取り、マイナポータル連携を行えば、保険会社から連携された個人年金のデータが自動入力されます。手入力の場合は「収入金額・所得金額の入力」画面へ進みます。
- 所得区分の選択:「雑所得」の項目内にある「その他(公的年金等以外)」を選択します。
- 支払調書の転記:
- 種目:「個人年金」と入力
- 支払者の氏名・名称:契約先の保険会社名
- 収入金額:その年に受け取った年金の「総支払額」
- 必要経費:証明書に記載された「対応する払込保険料」
- 源泉徴収税額:源泉徴収されている場合はその金額(記載がなければ0)
- 控除項目の確認と送信:生命保険料控除や医療費控除などを漏れなく反映し、最終的な納税額または還付額を確認して送信します。
書類で提出する場合は、確定申告書第一表の「収入金額等(雑・その他)」および「所得金額等(雑)」欄に金額を記入し、第二表に支払者情報と必要経費の内訳を記載します。
【プロの結論】知らずに損をしないための行動基準とリスクヘッジ
個人年金の税務処理において、受給者が取るべき最適な行動は以下の3つのパターンに集約されます。
① 確定申告が義務となる人:給与所得者で雑所得が20万円を超える人、または公的年金受給者で公的年金以外の所得が20万円を超える人。期限内の申告を徹底し、ペナルティを回避することが最優先です。
② あえて確定申告をすべき人(還付狙い):個人年金から10.21%の源泉徴収が引かれており、全体の課税所得が低く(目安として課税所得195万円以下)、所得税の実効税率が源泉税率を下回る人。確定申告を行うことで払いすぎた税金が現金で手元に戻ります。
③ 住民税申告のみを行う人:所得税の申告不要制度に該当し、かつ源泉徴収税額の還付メリットがない人。所得税の確定申告は不要ですが、お住まいの市区町村役場の税務窓口または郵送・オンラインで住民税の申告書を忘れずに提出してください。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
