
岐阜県民共済は本当に得?高い割戻金の裏にある「落とし穴」を徹底解説

岐阜県民共済は本当に得?高い割戻金の裏にある「落とし穴」を徹底解説の重要なポイントについて、分かりやすい解説を基に徹底解説します。
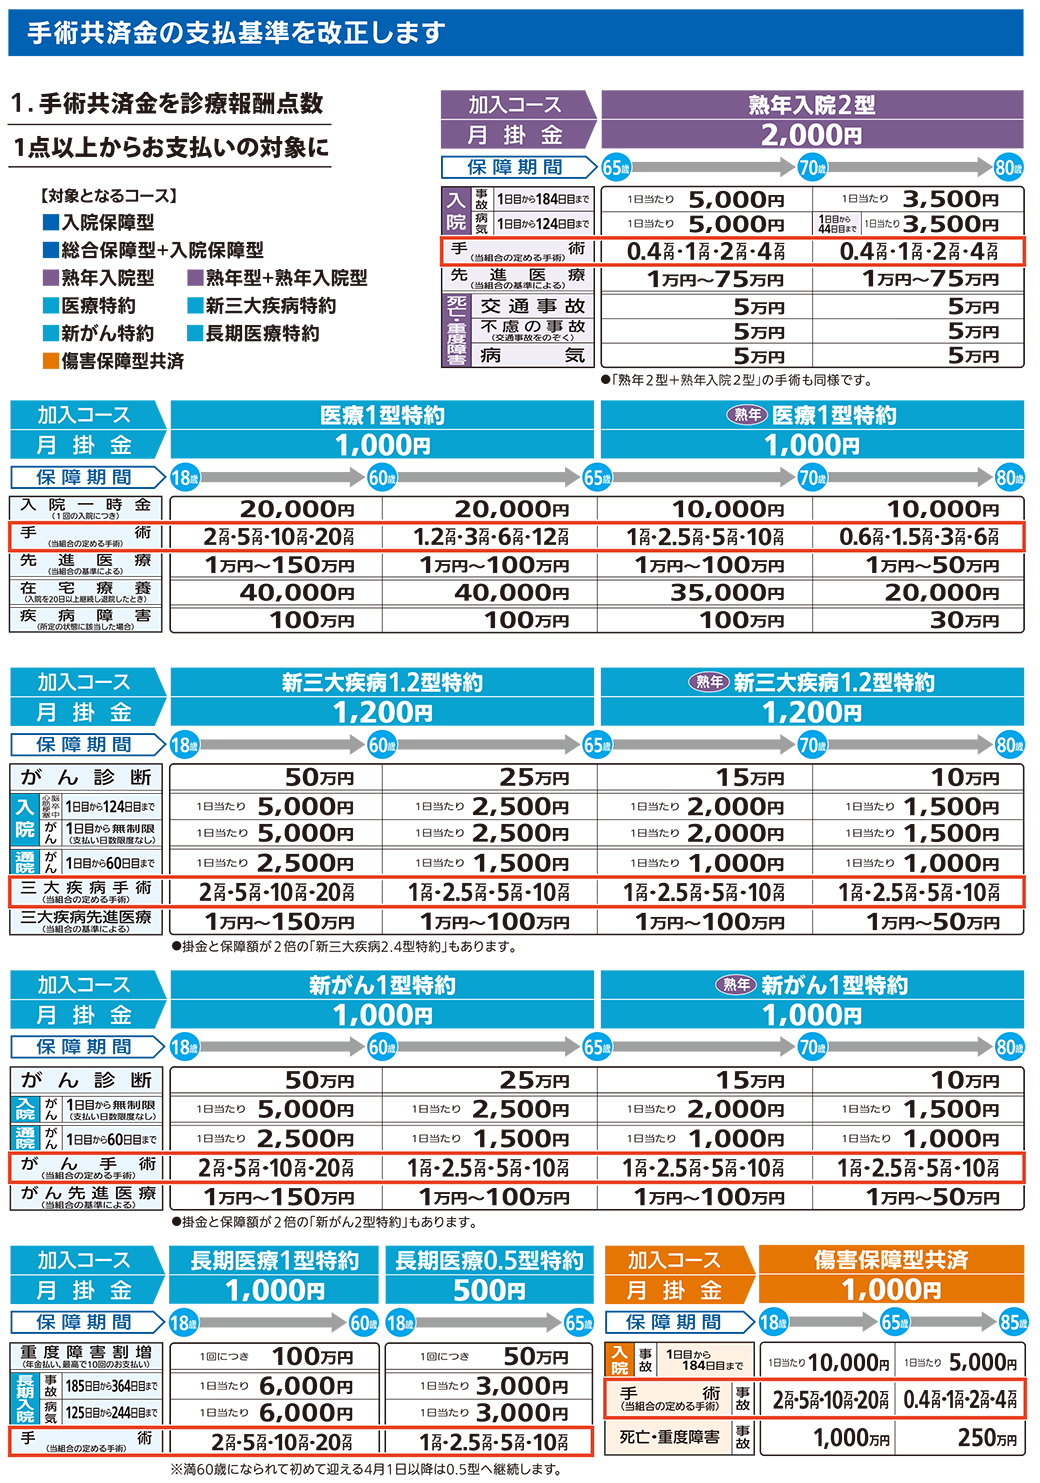
共済という相互扶助システムを心理的・社会的な視点から考察すると、「全員が等しくリスクを分担し、過度な贅沢を排した実質的な平穏を得るための仕組み」といえます。誰にでも無条件で完璧な保険商品は存在しません。
岐阜県民共済が向いている人(即座に加入を検討すべき層)
- 毎月の固定費を極限まで抑えたい20代〜40代のファミリー層:子育て期に手頃な掛金で家族全員の基本保障を固めたい世帯。
- 健康保険の高額療養費制度を理解している人:日本の公的医療保険の手厚さを把握し、差額ベッド代や雑費程度をカバーできれば十分と割り切れる合理主義者。
- 手頃な掛金で子どもの賠償責任・怪我に備えたい親世代。
岐阜県民共済をおすすめできない人(民間保険を優先すべき層)
- 一家の大黒柱で、数千万円単位の大型死亡保障が必要な人:共済の病気死亡給付金(400万円〜800万円程度)では遺族の生活費として不足するため、民間の収入保障保険や定期保険の併用が必須。
- 一生涯変わらない保障を確保したい人(80歳以降の入院リスクに備えたい人):満85歳満了のため、終身医療保険を求める人には不向き。
- 先進医療やがんの最新自由診療に対して無制限の手厚い一時金を望む人。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
