
中古マンション住宅ローン控除の落とし穴!2026年最新の減税極意

中古マンション住宅ローン控除の落とし穴!2026年最新の減税極意の注目されている理由をコンパクトにまとめました。最新トレンドを一目で把握できます。
Q1:チラシで専有面積52平米と記載されていれば、住宅ローン控除は必ず受けられますか?
A1:必ずしも受けられるとは限りません。販売チラシの面積は壁の中心線で測る「壁芯面積」ですが、税法上の判定基準は法務局に登録された「登記簿面積(内法面積)」です。壁芯で52平米の場合、内法面積では50平米を下回る(例えば48〜49平米台)可能性が極めて高く、その場合は所得1,000万円超の方や築年数条件によっては全額控除対象外となる危険があります。購入契約前に必ず「登記事項証明書」の内法面積を確認してください。
Q2:個人売主の中古物件と買取再販物件では、減税面でどちらがお得ですか?
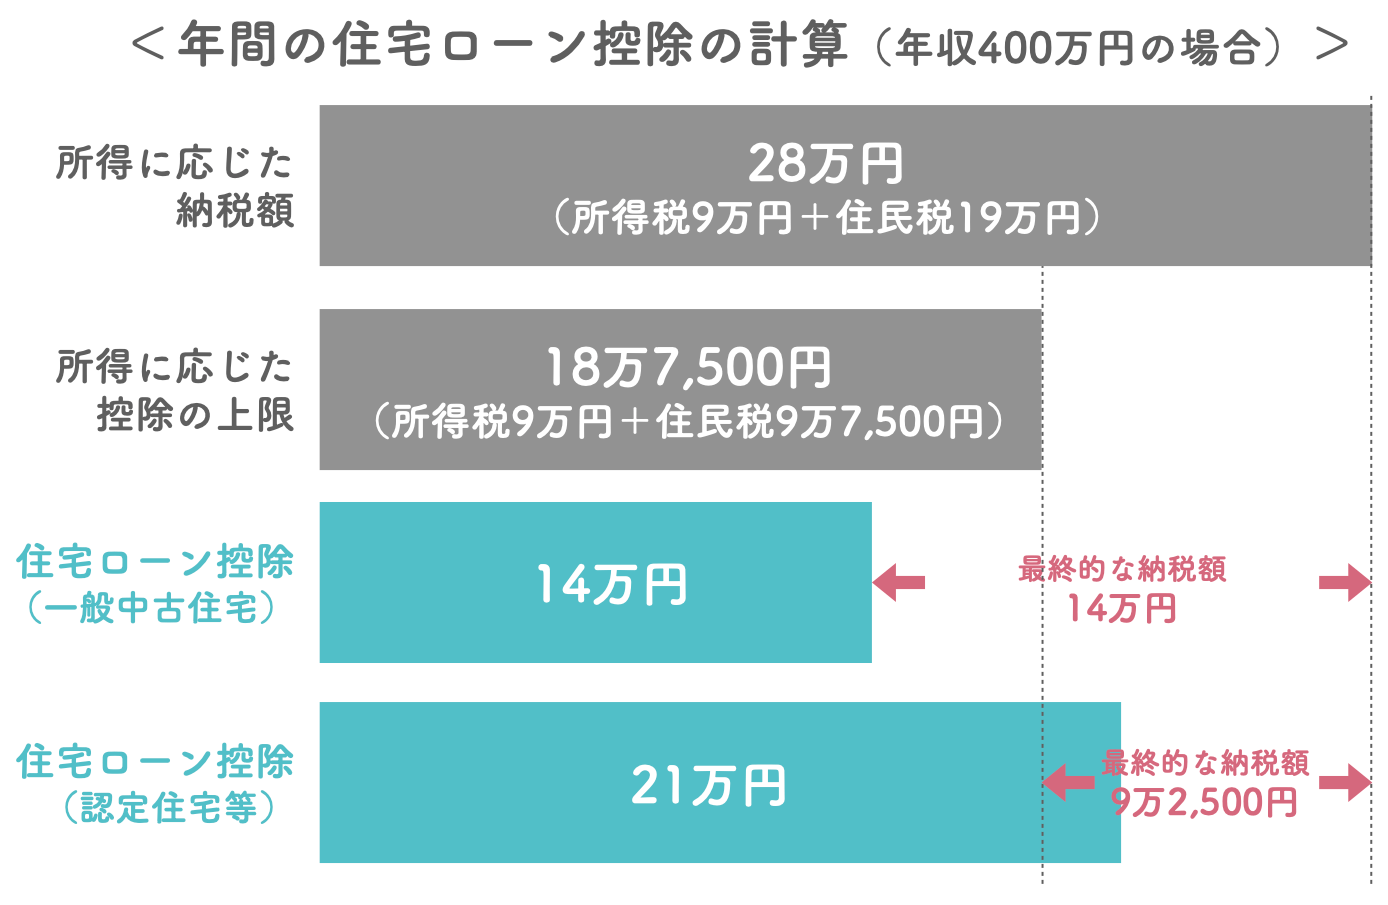
A2:借入額と物件価格のバランスによります。買取再販物件は消費税が課税されるため控除期間が13年間と長く、最大控除額も拡充されます。しかし、物件価格自体に業者の利益や消費税が上乗せされているため、総支払額が割高になる傾向があります。一方、個人売主物件は非課税で割安なケースが多い反面、控除期間は10年間、借入限度額は最大3,000万円に制限されます。減税額の差だけでなく、物件価格の妥当性と諸費用をトータルで比較して判断することが重要です。
Q3:省エネ基準適合証明書は、引き渡しを受けた後に取得しても確定申告に間に合いますか?
A3:原則として間に合いません。税制上の省エネ基準適合証明書は、物件の「引き渡し前(所有権移転前)」に建築士等の専門家による家屋調査が行われ、証明書が発行されている必要があります。決済・引き渡しを終えた後に申請しようとしても発行自体を断られる事例が多発しています。控除枠の引き上げを狙う場合は、必ず売買契約の締結前に不動産会社へ証明書取得の手配を条件として提示してください。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
