
【2026年最新】公認会計士と税理士の違い!年収や難易度を徹底比較

【2026年最新】公認会計士と税理士の違い!年収や難易度を徹底比較に関する専門家の意見を丁寧に解説いたします。
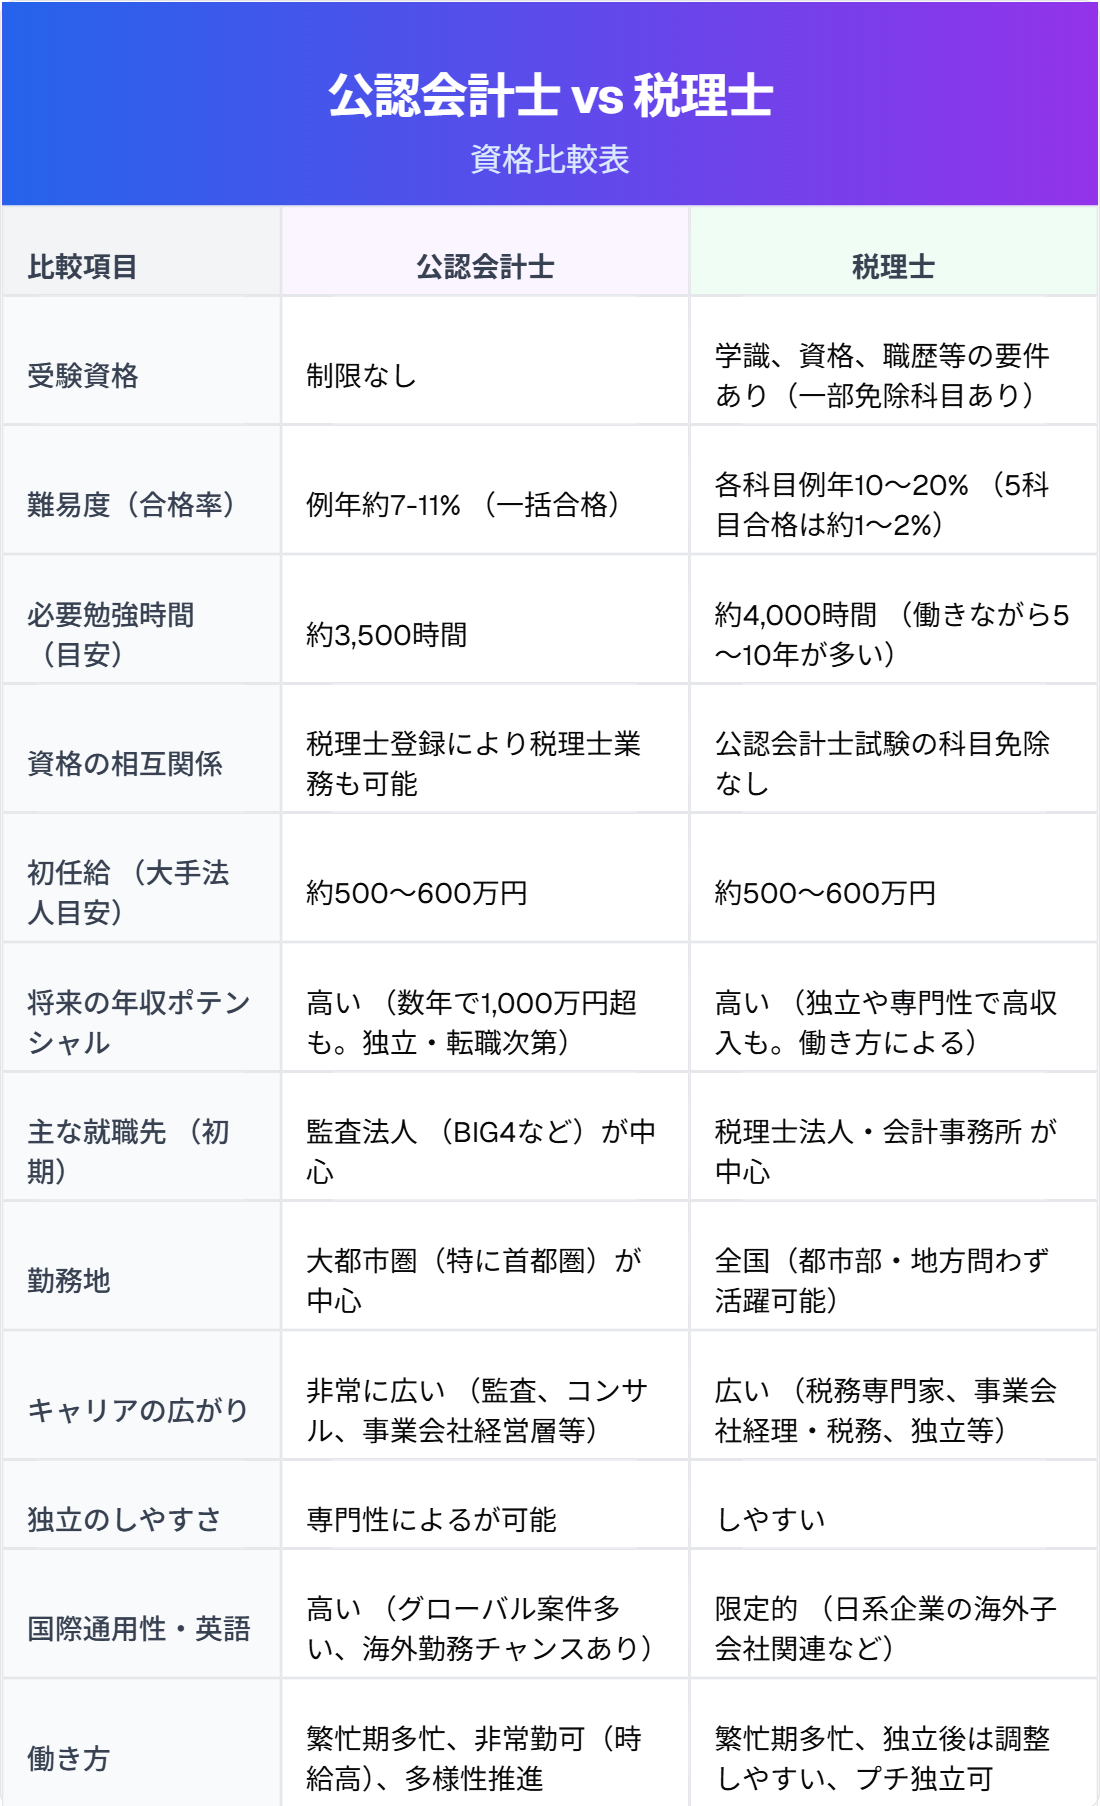
資格の制度設計において最も大きなトピックとなるのが、公認会計士の税理士登録です。税理士法第3条に基づき、公認会計士試験に合格し資格を取得した者は、所定の研修等を受けることで、税理士試験を一切受験することなく税理士名簿への登録が認められています。
この事実だけを見ると「会計士を取れば税理士資格も自動的についてくるのだから、最初から会計士だけを目指せばいいのではないか」という論理が成り立ちそうに見えます。しかし、現場の実情を取材すると、そこには制度上のメリットと実務における深い溝が存在します。
公認会計士が税理士資格を併せ持つダブルライセンスのメリットは、上場企業のCFOや事業承継コンサルティング、M&A(企業の合併・買収)における財務デューデリジェンスの現場で絶大な効力を発揮します。大手監査法人で上場企業の高度な開示基準や連結会計を叩き込まれた会計士が、税法上のリスクまでワンストップで理解できれば、企業のアドバイザーとして高い市場価値を獲得できます。
一方で、監査法人出身の会計士がそのまま個人の税理士事務所を開業しようとすると、手痛い失敗を経験するケースが後を絶ちません。監査法人での実務は「巨大企業の決算書がルール通りに作られているかをチェックすること」であり、中小企業の現場で求められる「日々の領収書の整理から始める記帳代行」「消費税・法人税の細かな特例の適用」「ワンマン経営者の個人的な相続・生前贈与の相談」といった泥臭い税務実務は、監査の実務経験だけでは全く身につかないからです。制度上は無試験で税理士になれるとしても、実務ノウハウはゼロから学び直す覚悟が求められます。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
