
【2026年最新】ブラックリスト確認の全手順!スマホ開示と異動情報

【2026年最新】ブラックリスト確認の全手順!スマホ開示と異動情報の基本情報から最新動向までを一挙に解説しました。
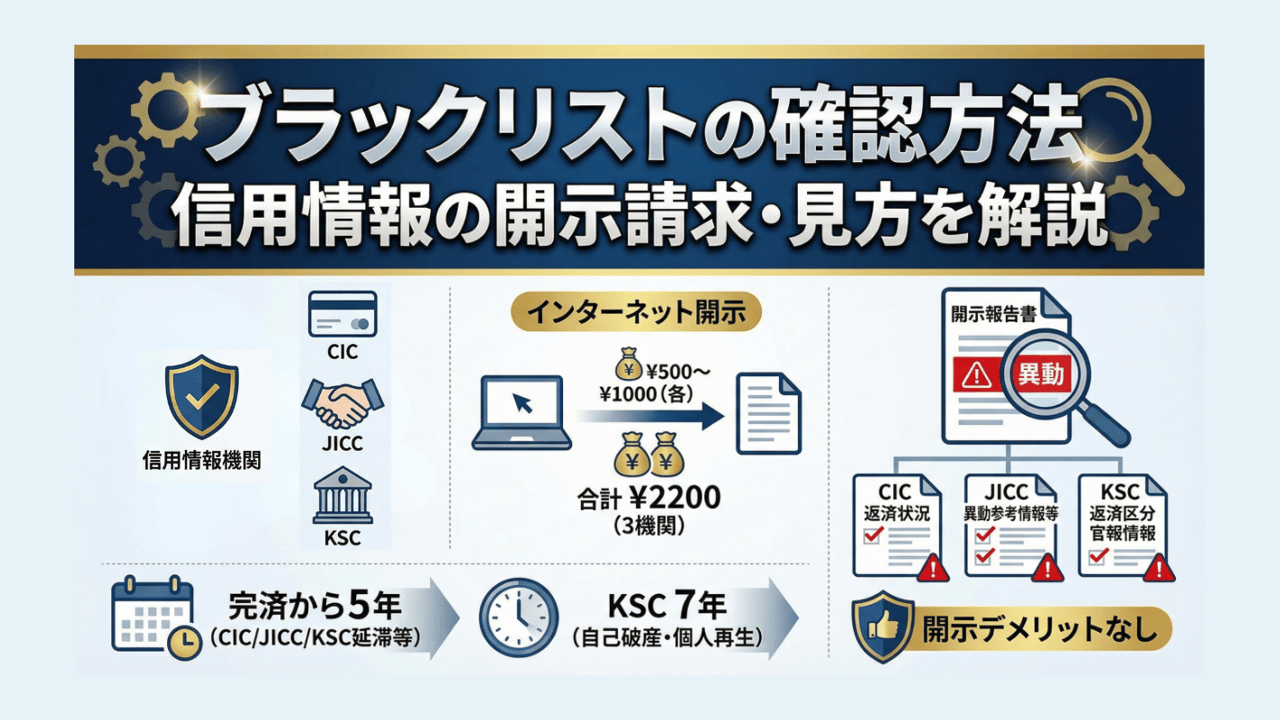
金融機関の審査現場や、実際に信用情報を開示して自身の現状に向き合った利用者の実態データを紐解くと、数字だけでは見えない生活への影響が浮き彫りになります。
住宅ローン審査信用情報で発覚した「過去の油断」
都内の不動産仲介会社で住宅ローン審査の現場を取材した担当者は、次のように証言します。「共働きのペアローンを申し込んだ際、配偶者側に5年前の少額リボ払いの滞納記録(異動情報)が残っており、希望借入額8,000万円の本審査が即座に否決された事例がありました。住宅ローン審査信用情報では、100円単位の過去の延滞であっても機械審査で弾かれるケースが日常茶飯事です。」
短期間の多重申し込みによる「申込ブラック」
審査落ちを焦るあまり、1ヶ月の間に5社以上のクレジットカードやカードローンに一斉に申し込む行動も危険です。信用情報機関には、金融機関が審査のために信用情報を照会した履歴が6ヶ月間記録されます。契約に至った記録がない照会履歴が短期間に密集していると、金融機関側から「極度の資金難に陥っているのではないか」と警戒され、いわゆる「申込ブラック」としてクレジットカード審査落ち理由の上位に数えられます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
