
代位弁済とは?借金肩代わりの罠と競売を回避する2026年防衛術

代位弁済とは?借金肩代わりの罠と競売を回避する2026年防衛術の真相や最新動向に迫る! わかりやすい言葉で紐解きます。
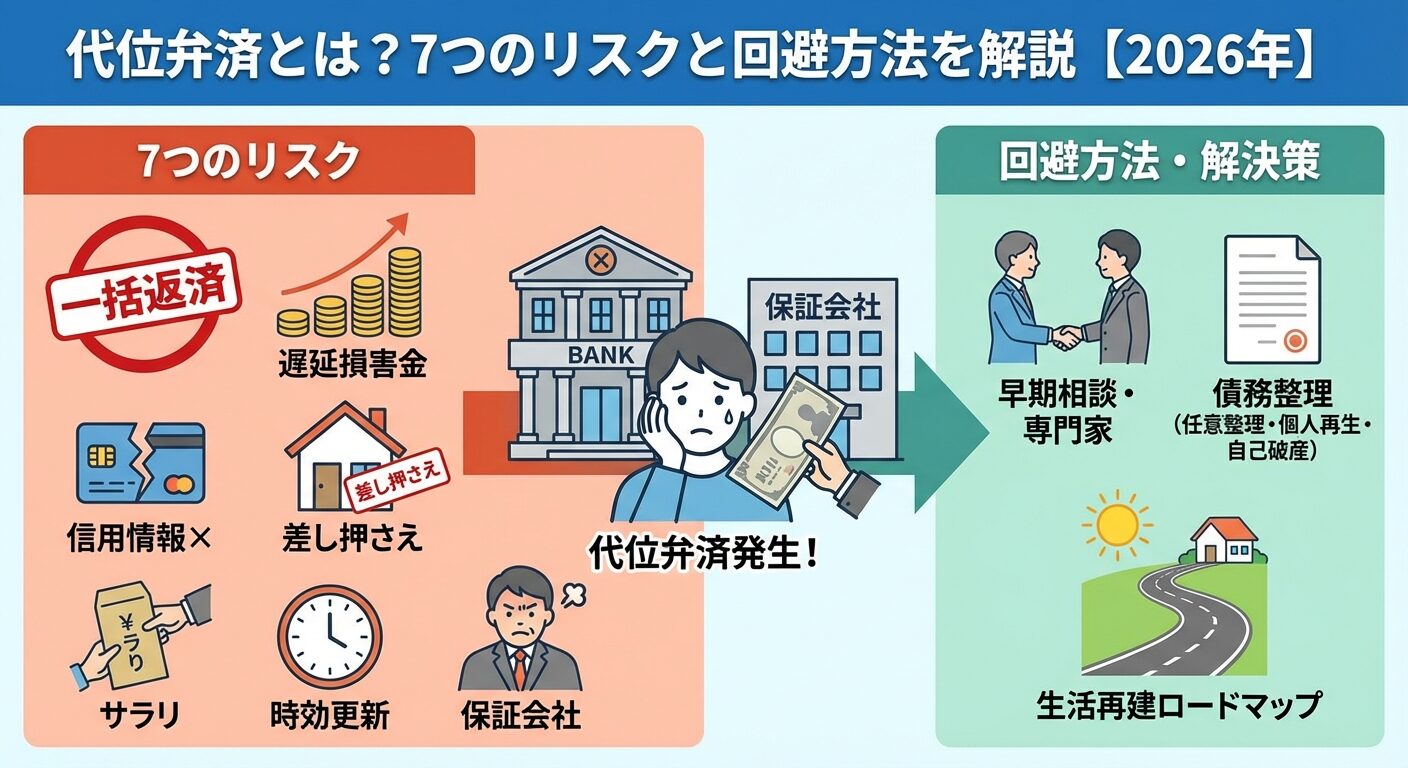
インターネット上の相談窓口や知恵袋、Q&Aサイトには、代位弁済に関する根拠のない誤解が溢れています。誤った言説を信じ込んだ結果、手遅れになる債務者が後を絶ちません。現場の実務から浮き彫りになった代表的な3つの誤解を是正します。
誤解1:「代位弁済通知が届いたら自己破産しか道はない」
これは完全な誤解です。自己破産はすべての資産を清算する強力な手続きですが、それ以外の解決策が残されています。上記の比較表で示した通り、任意売却の手続きを講じることで自宅を市場価格に近い水準で売却し、残った借金を保証会社と協議して毎月数千円〜数万円の現実的な分割返済に組み替える合意(求償権の分割返済和解)が実務上広く行われています。自己破産を回避しながら再スタートを切る家庭は数多く存在します。
誤解2:「住民票を動かさず放置すれば5年で時効になる」
金融機関や保証会社からの債権は商事消滅時効(5年)の対象ですが、大手金融機関やサービサーが時効の成立を指をくわえて見過ごすことは現代の法務オペレーション上、100%あり得ません。時効完成が近づくと、債権者は裁判所を通じて「支払督促」の申立てや「訴訟提起」を行います。裁判所の判決が確定した瞬間、民法第169条により時効期間は10年間にリセット(更新)されます。逃げ得は法的に不可能です。
誤解3:「ブラックリストには代位弁済通知が届いた瞬間に登録される」
信用情報機関(CIC、JICC、全国銀行個人信用情報センター:KSC)における事故情報(いわゆるブラックリスト信用情報)の登録タイミングは、代位弁済の通知日ではありません。通常、住宅ローンの返済期日から61日以上または3ヶ月以上の延滞が発生した時点で、すでに「異動」情報として信用情報に記録されています。代位弁済通知書が届いた段階で信用情報を気にして行動を躊躇するのは本末転倒であり、いま直面している競売や給与差押えの実害阻止に全力を注ぐ必要があります。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
