
社会人2年目の貯金額はいくら?手取り激減の壁を破るリアル資産防衛術

社会人2年目の貯金額はいくら?手取り激減の壁を破るリアル資産防衛術の真相について、分かりやすい解説を詳しくお届けします。
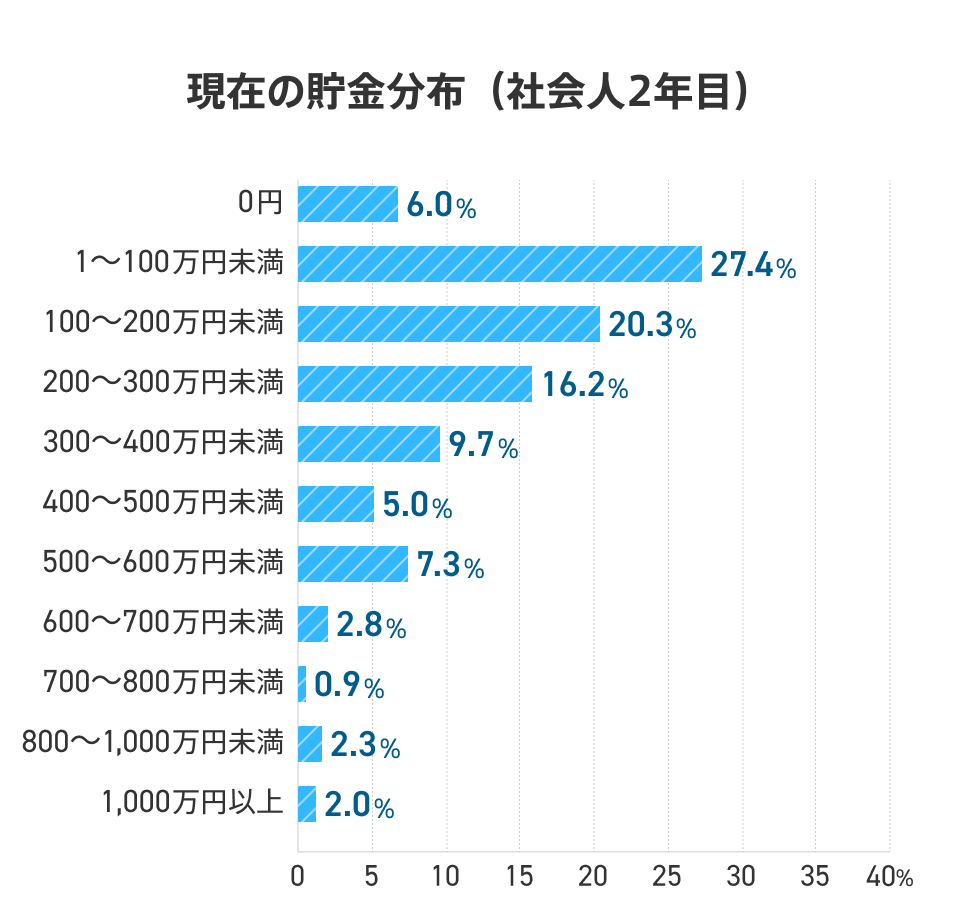
同世代が実際にどれほどの資産を築いているのかを探る際、最も陥りやすい罠が「平均値」というマジックワードです。金融広報中央委員会(家計の金融行動に関する世論調査)や各種民間シンクタンクの調査データを照合すると、20代前半・単身世帯における金融資産の平均保有額は約110万〜120万円という数字が算出されます。
しかし、この数字を見て「自分は半分も届いていない」と過度に絶望する必要はありません。平均値は、一部の実家暮らし高収入層や、学生時代からの起業・長期投資で数百万円を蓄えた極端なトップ層が全体の数値を大きく釣り上げているからです。より実態を正確に反映した中央値(数値を小さい順に並べた中央の数値)を見ると、実態は「約40万〜50万円」の水準に落ち着きます。
三菱UFJ信託銀行の調査データによれば、社会人1年目の平均貯蓄額は「約49万円」と報告されています。ここから2年目にかけて順調に資産を積み増せている層がいる一方で、生活様式の変化によって貯金を切り崩してしまう層も少なくありません。実に全体の20%以上が「貯蓄ゼロ(金融資産非保持)」に該当しており、貯蓄が50万円前後あれば、2年目としてはごく標準的かつ堅実なポジションに位置しているのが客観的な事実です。
「貯金なし」は本当にやばいのか?現場が突きつける現実
「社会人2年目で貯金ゼロは本当にやばいのか」という問いに対し、家計管理の現場を取材してきた編集部としての見解は「危機感を持つべきだが、自己否定に陥る必要はない」というものです。新卒1年目はオフィスカジュアルの衣服代、引越し費用、冠婚葬祭、さらには職場の人間関係を構築するための交際費など、初期投資としての出費が集中します。
問題なのは、貯金がない事実そのものよりも「何にお金が消えているのかを把握できていない使途不明金の存在」です。病気や突然の休職、スマートフォンの故障や賃貸の更新料といった突発的なアクシデントに耐えられない無防備な状態から、いかに早期に脱出できるかが問われています。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
