
住宅ローン控除とふるさと納税で損する理由と2026年最新上限額

住宅ローン控除とふるさと納税で損する理由と2026年最新上限額を徹底追究! 読者が気になる 重要ポイントを分かりやすく展開します。
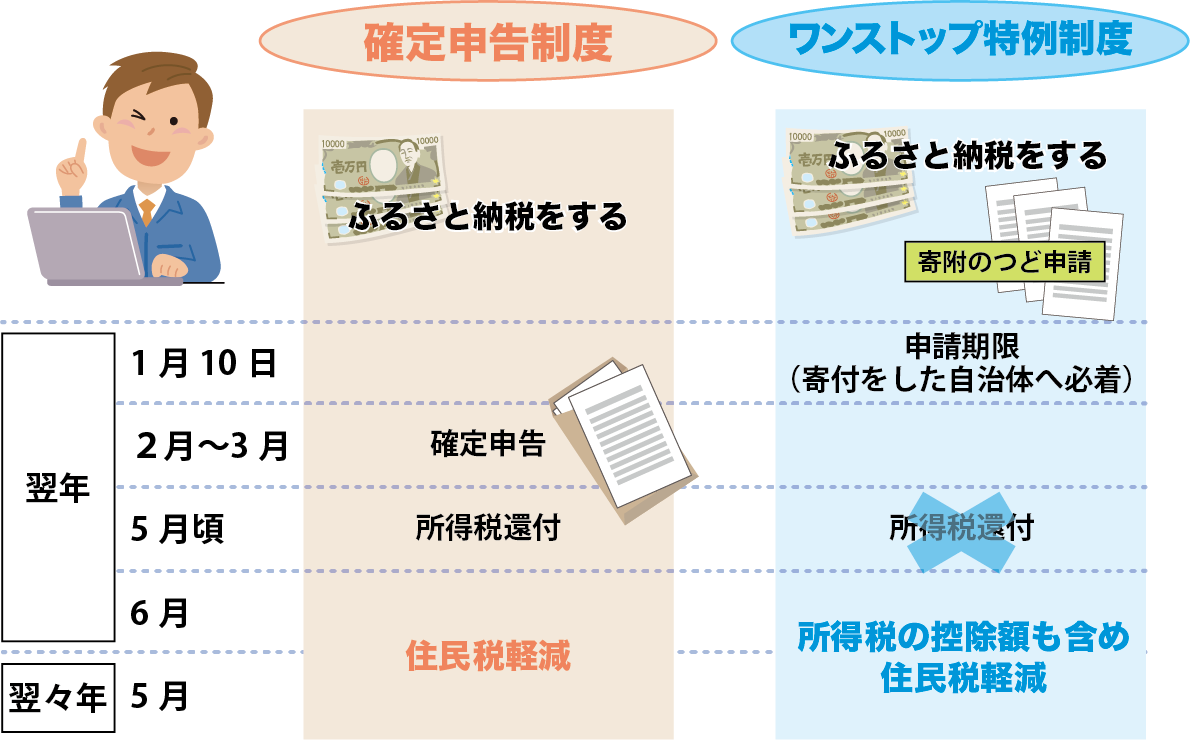
SNSやQ&Aサイトを検証すると、「ポータルサイトのシミュレーター通りに寄附したのに住民税決定通知書を見たら自己負担が数万円増えていた」「初年度に何も考えず確定申告して大損した」という悲鳴が多く寄せられています。
典型的な事例として挙げられるのが、年収500万円前後で3,000万円超の新築住宅を購入した会社員の手記です。このケースでは、初年度のふるさと納税を限度額いっぱい(約6万円)行ったところ、所得税の課税額が圧縮され、住宅ローン控除枠の約3万円分が所得税から引ききれなくなりました。さらに住民税側でも既に上限に達していたため、余った約2万4,000円分の控除が消滅。「実質2,000円で返礼品をもらうはずが、実質26,000円の買い物になってしまった」という事態に陥っています。
ポータルサイトが提供する簡易シミュレーターの大半は「住宅ローン控除がない前提」で上限額を算出しているため、数値を鵜呑みにして上限ギリギリまで寄附してしまうことが最大の原因となっています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
