
レシートと領収書の違いとは?経費精算の盲点と2026年最新ルール

レシートと領収書の違いとは?経費精算の盲点と2026年最新ルールについての真相をお届けします。
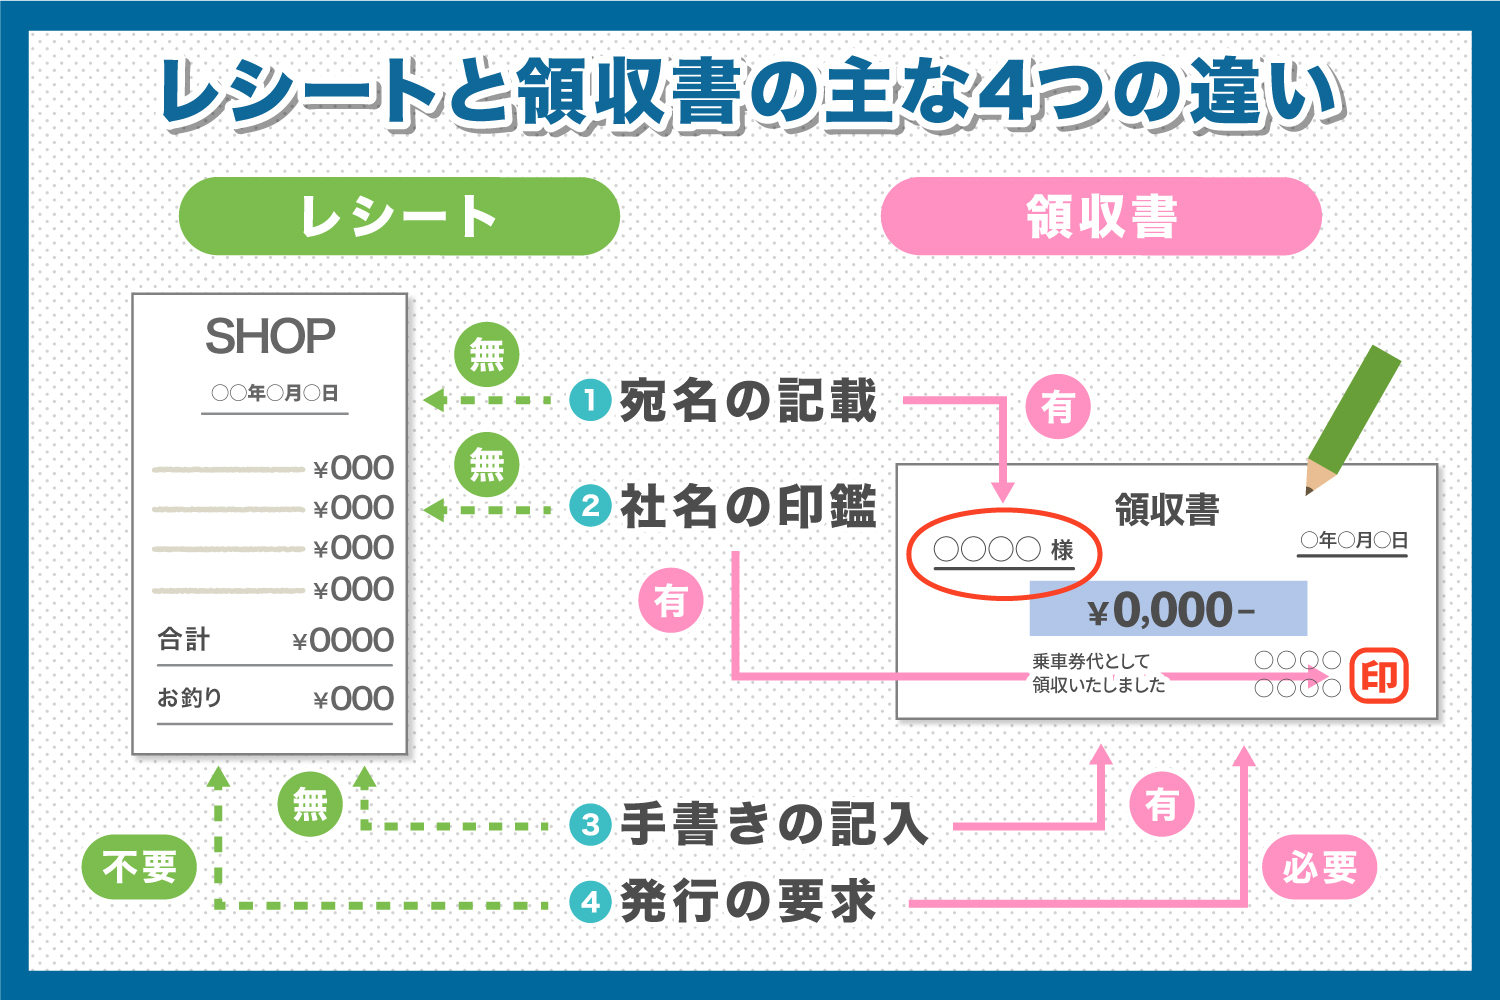
SNSやネット掲示板、Q&Aサイトを観察すると、「レシートを紛失した」「感熱紙の文字が消えてしまった」「社内規程でレシートが突き返された」といった経費精算の実務トラブルに悩む声が後を絶ちません。現場で直面する代表的なリスクと正しい対処手順を検証します。
1. レシートを紛失した場合の経費処理と再発行の現実
原則として店舗側にはレシートや領収書の再発行義務はありません(二重発行による架空経費計上を防止するため、多くの店舗が再発行を断る規程を設けています)。万が一レシートを紛失してしまった場合でも、直ちに経費計上を諦める必要はありません。以下の代替証拠を組み合わせることで、税務上の経費(損金・必要経費)として立証可能です。
- クレジットカードや電子マネーの利用明細書(決済日時・利用店舗・金額の証明)
- 出金伝票(支払証明書)の作成(取引日時、支払先、品名、金額、支払理由を社内記録として明記)
- 取引関連のメール・納品書・招待状・写真(打ち合わせや購入の事実を裏付ける客観的ログ)
ただし、インボイス制度における消費税の仕入税額控除に関しては、帳簿保存のみで控除が認められる例外規定(公共交通機関の3万円未満の特例や自動販売機特例、出張旅費等)を除き、原則として適格請求書の原本保存が必要となる点には細心の注意を払わなければなりません。
2. 感熱紙レシートの印字消失と「保管期間7年」の法的要件
法人税法および所得税法において、経費の証憑書類は原則7年間(法人の繰越欠損金がある事業年度は最長10年間)の保存が義務付けられています。ここで問題となるのが、レシートの大半を占める「感熱紙(サーマルペーパー)」の経年劣化です。感熱紙は熱、紫外線、可塑剤(塩ビ素材のクリアファイル等)に弱く、数年で文字が完全に退色してしまうリスクを孕んでいます。
この問題を根本から解消したのが、改正電子帳簿保存法の普及です。スマートフォンやスキャナでレシートを撮影・データ保存(一定の解像度要件・タイムスタンプ要件等を満たす、または訂正削除履歴が残るクラウドシステム等を利用)すれば、紙の原本は即座に破棄しても法的に問題ありません。2026年の経理現場では、受領したレシートをその場でスマホ撮影してクラウド経費精算システムへアップロードする運用が標準化しています。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
