
ブラックリスト確認法と開示手順!Cic・Jicc消える期間の真相

ブラックリスト確認法と開示手順!Cic・Jicc消える期間の真相にまつわる最新トピックを詳しく紐解きます。
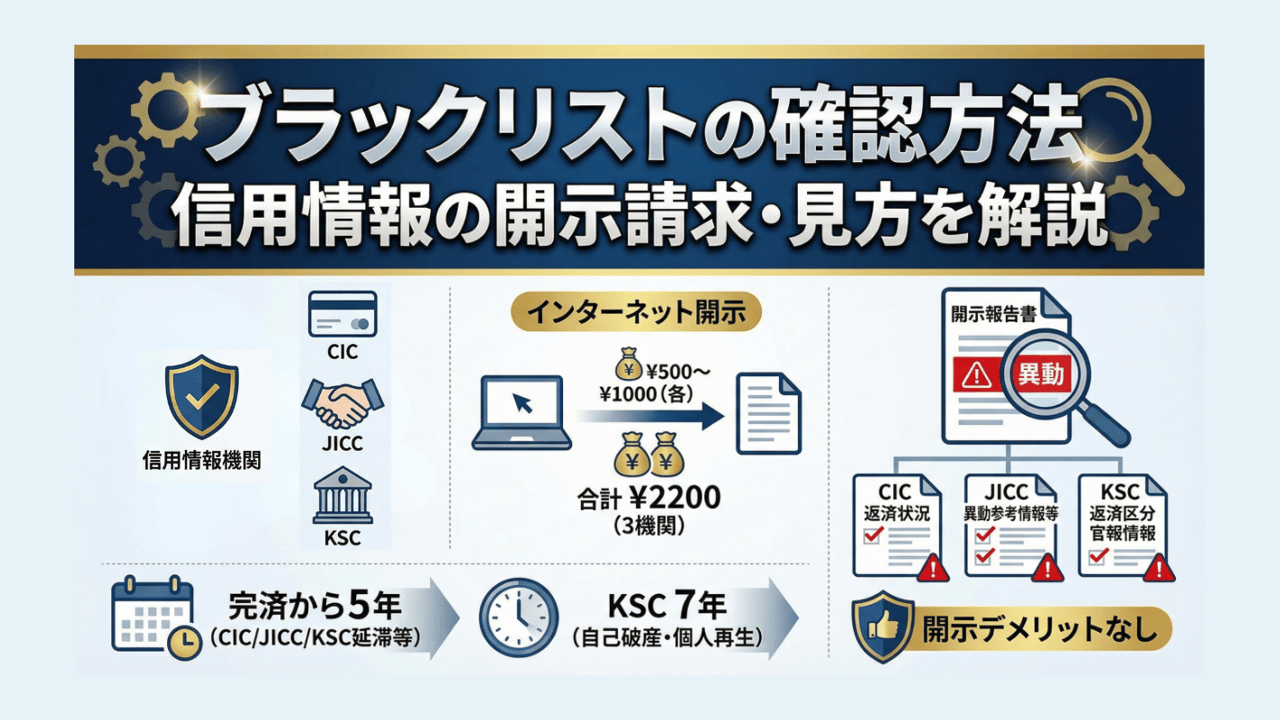
クレジットカードやローンの審査落ちの理由を金融機関に問い合わせても、「総合的な判断により見送らせていただきました」という定型回答しか返ってきません。具体的な原因を特定するには、自分自身で信用情報機関へ延滞履歴の確認を行う「情報開示請求」が唯一の手段です。
2026年現在、各機関の開示手続きはデジタル化が進み、スマートフォン1台で完結できるよう整備されています。
1. CIC開示方法(クレジットカード・携帯分割の確認)
CICの開示は、専用のスマートフォンブラウザまたは信用情報開示アプリ経由で24時間いつでも行えます。マイナンバーカードを用いた公的個人認証サービス、もしくは指定のクレジットカードでの本人認証を行い、手数料(500円)を決済することで、その場でPDF形式の「信用情報開示報告書」をダウンロードして閲覧可能です。
2. JICC開示請求(消費者金融・カードローンの確認)
JICCでは、公式アプリ「スマホ受付」を利用した開示請求が主流です。アプリ上で本人確認書類(マイナンバーカードや運転免許証)を撮影・送信し、手数料(1,000円)をキャリア決済やクレジットカード、コンビニ決済で支払うと、通常数分から数時間以内に審査結果ファイルがアプリ内に届きます。
3. 全国銀行個人信用情報センター(KSC)の開示手順
銀行系カードローンや住宅ローンの審査に落ちた場合は、一般社団法人全国銀行協会が運営するKSCへの開示請求を行います。現在ではオンライン開示に対応しており、マイナンバーカードによる電子署名と手数料(1,000円)のオンライン決済により、数日程度でマイページ上から開示報告書を確認できます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
