
保証人と連帯保証人の決定的な違いとは?人生を狂わせるリスクと権利の差

保証人と連帯保証人の決定的な違いとは?人生を狂わせるリスクと権利の差に関する気になる情報を初心者にも親しみやすくまとめました。詳細を読もうことができます。
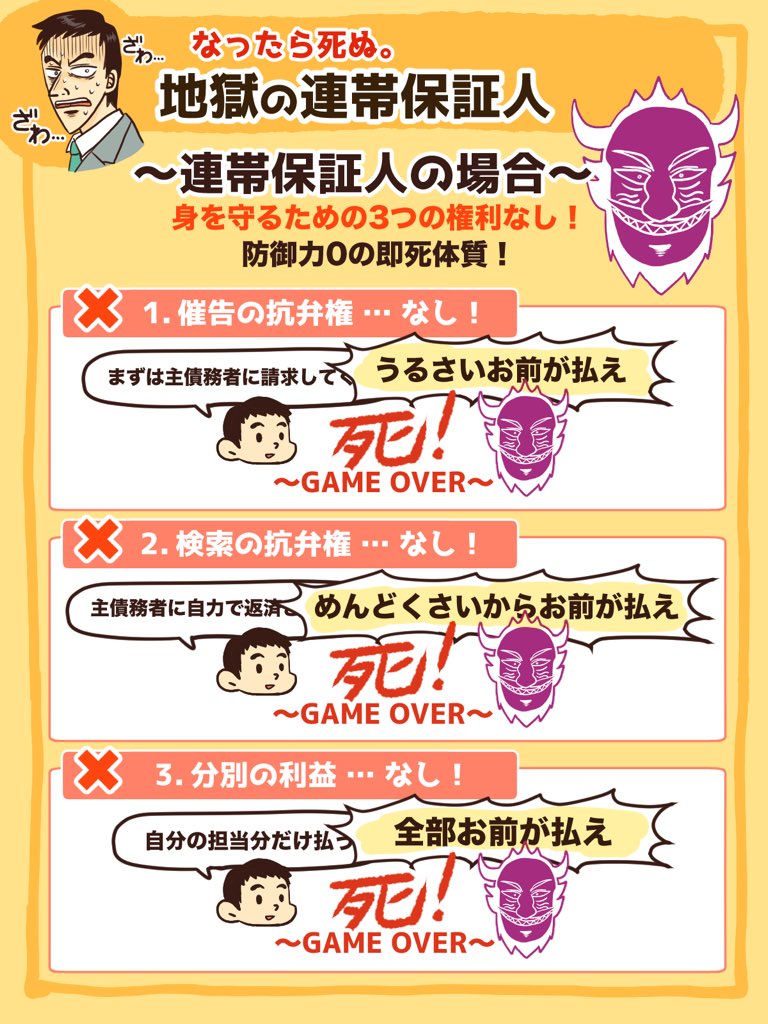
連帯保証人を引き受ける際、最も警戒しなければならないのが連帯保証人の責任範囲と、主債務者が債務整理や破産を選択した際の影響です。
日本弁護士連合会等の破産事件記録調査でも浮き彫りとなっている通り、自己破産申立に至る直接の動機として「他人の保証人・連帯保証人になったこと」が長年にわたり上位にランクインしています。主債務者が事業失敗や多重債務で行き詰まり、裁判所に自己破産を申し立てて免責が確定すると、主債務者本人は借金の返済義務を法的に免除されます。
しかし、「主債務者の自己破産による免責の効力は、連帯保証人には及ばない」という厳格な法律の壁が存在します。債権者は主債務者から回収できなくなった残債(元本に加え、膨れ上がった遅延損害金を含む)の全額を、即座に連帯保証人に対して一括請求します。数千万円単位の請求を突然突きつけられた連帯保証人は、自宅の売却を余儀なくされるか、自らも連鎖的に自己破産を選択せざるを得ない「共倒れ」の破局を迎えるのです。
なお、住宅ローン等で耳にする「連帯債務者との違い」についても整理が必要です。連帯債務者は複数の人間が共同で「主たる債務者」となる形態であり、ペアローンや収入合算のフラット35などで用いられます。主従関係(付従性)が存在せず全員が対等の当事者である点において、主債務に従属する連帯保証人とは法律構造が異なりますが、債権者から全額の請求を受けるリスクの厳しさという実質面では酷似しています。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
