
傷病手当金と有給はどっちが得?損しない優先順位と併給ルール

傷病手当金と有給はどっちが得?損しない優先順位と併給ルールの真相について、専門知識を取りまとめてご紹介します。
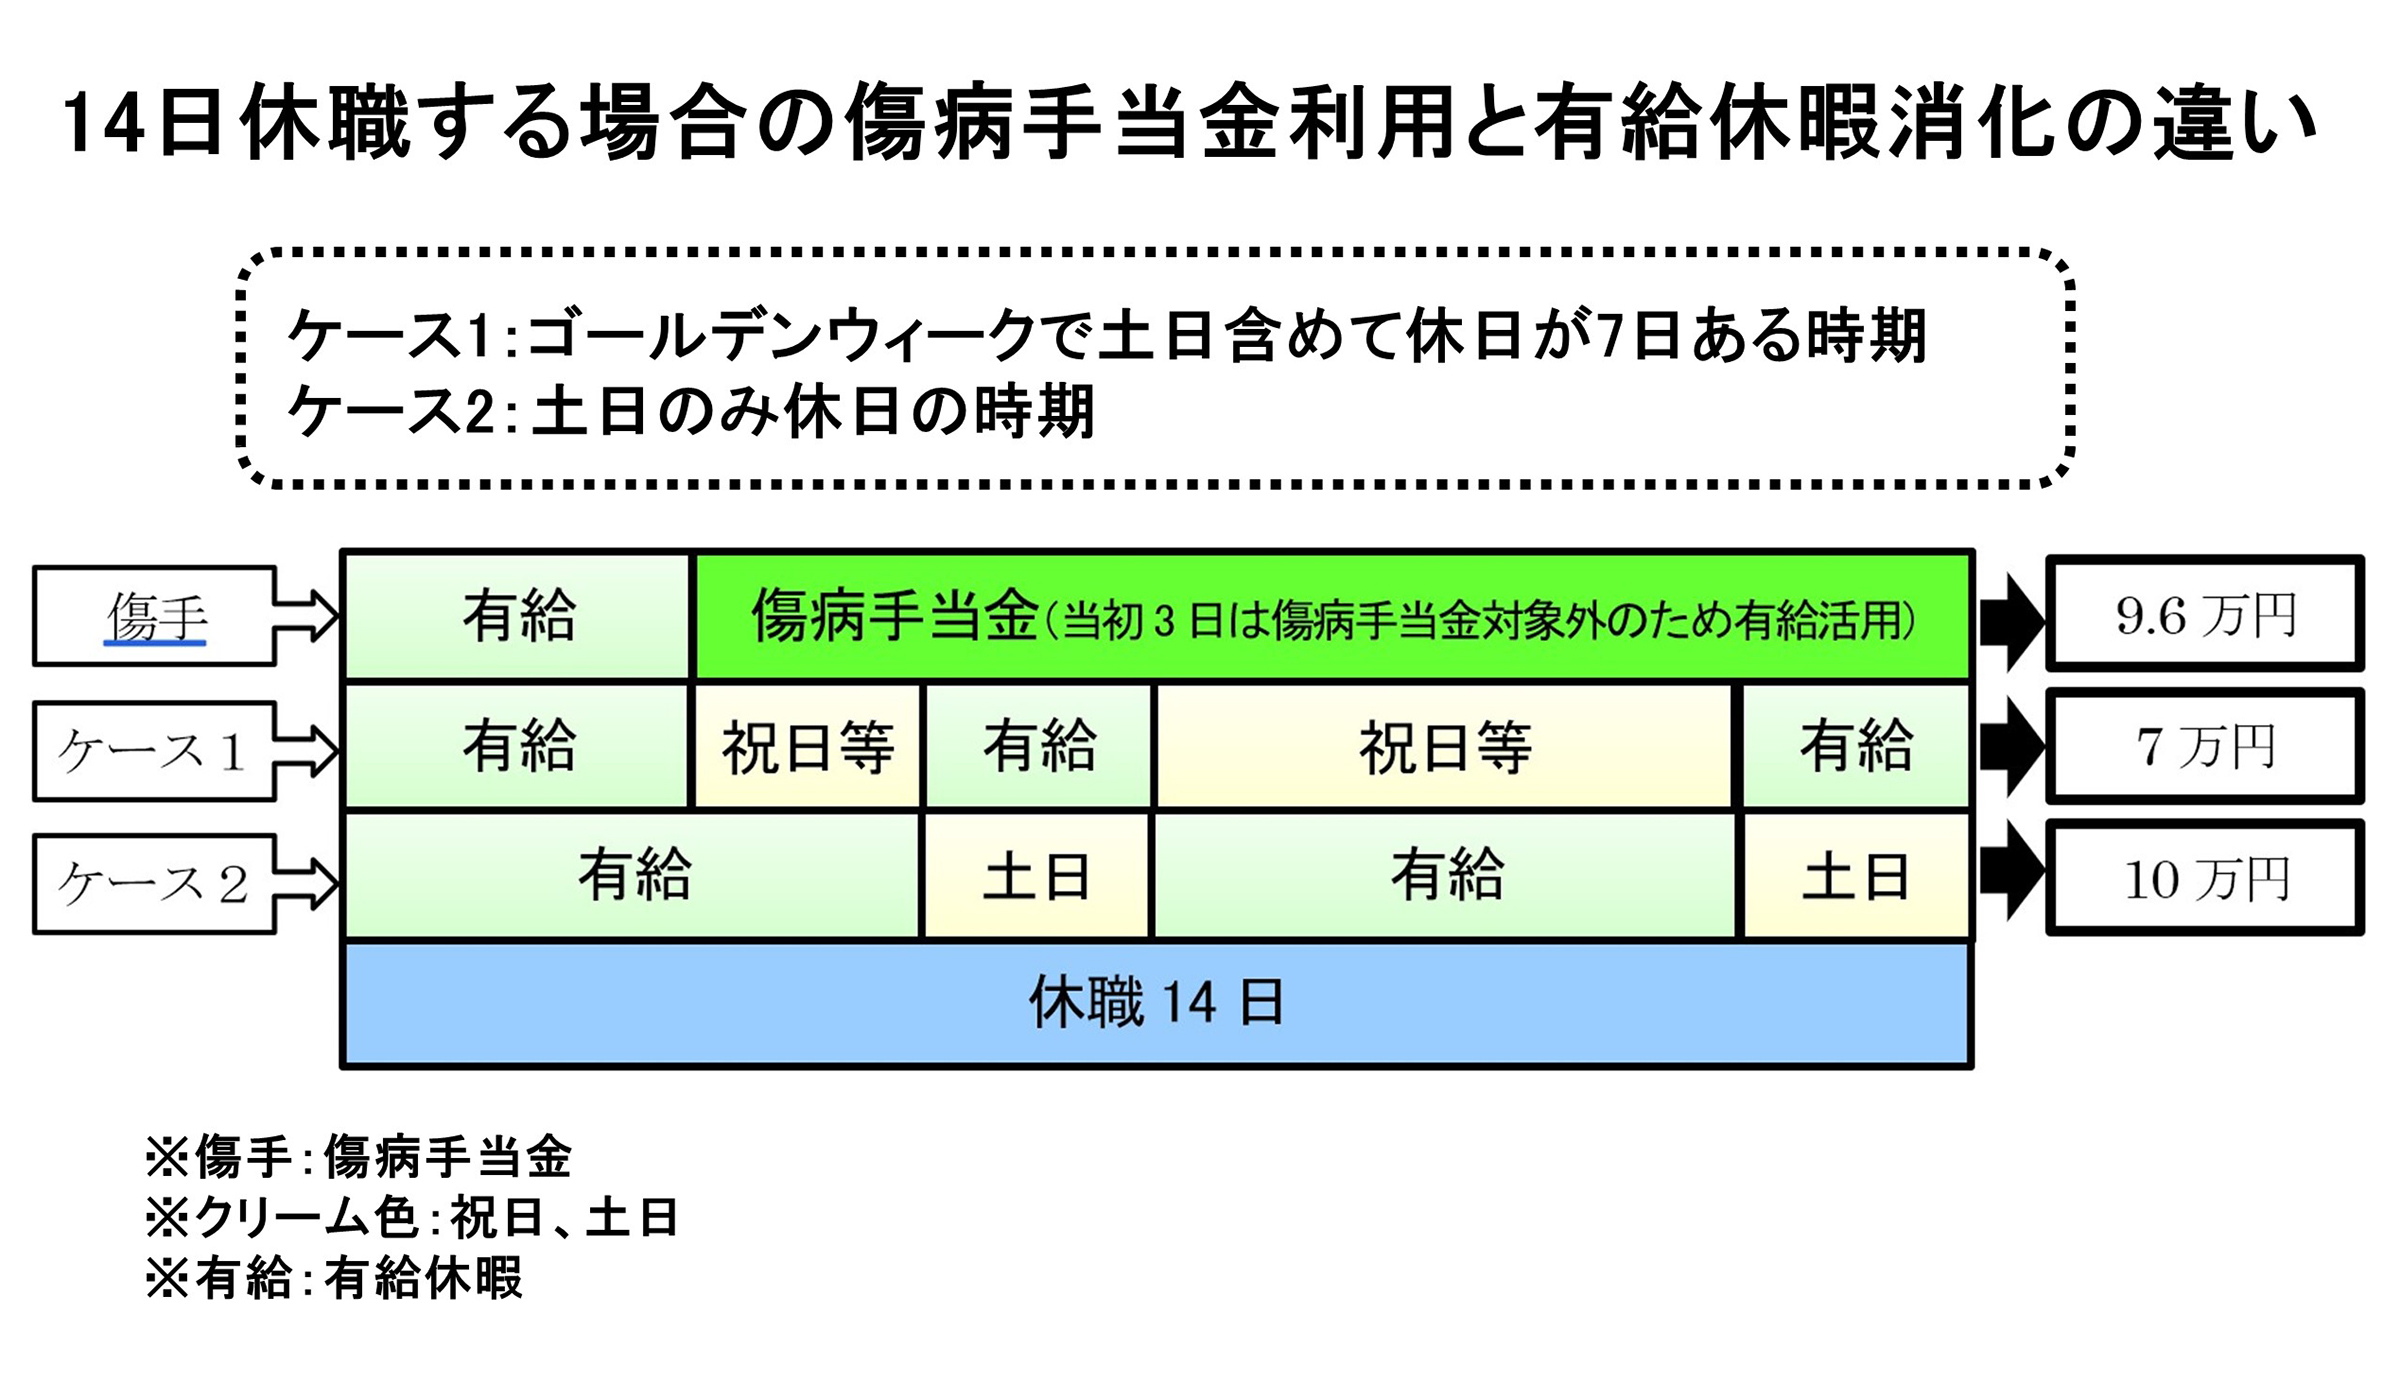
「給料が100%出る有給休暇のほうが絶対にお得」と考えがちですが、税金や社会保険料の控除を踏まえた実質的な「手取り額」で比較すると、その差は見た目の額面ほど単純ではありません。
有給休暇を取得して支給される賃金は、通常の労働と同じく「課税対象」です。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が通常通り天引きされます。一方、健康保険から支給される傷病手当金は所得税法上「非課税所得」と定められており、所得税や復興特別所得税は一切引かれません。また、傷病手当金は雇用保険料の算定対象外でもあります。翌年度の住民税額を抑える効果も期待できる点が大きな特徴です。
ただし、ここで多くの人が見落とす致命的な注意点があります。傷病手当金の受給期間中であっても、健康保険料と厚生年金保険料、および前年所得に基づく住民税の支払い義務は免除されないという点です。会社から給与が支払われない休職期間中は天引きができないため、会社から送られてくる請求書に基づいて自ら銀行振込等で支払う必要があります。
標準報酬月額30万円(手取り概算24万円)の会社員が1ヶ月間(暦日30日)休職した場合の比較シミュレーションは以下の通りです。
計算上、手取り額そのものは依然として有給休暇のほうが手厚い結果となります。しかし、有給休暇は一度使い切ってしまえばゼロになり、翌年以降の有休付与要件(出勤率8割以上)を満たせなくなるリスクも孕んでいます。単月の金額差だけで判断せず、年間の資金繰りとキャリア維持の両面から見極めることが大切です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
