
損益計算書と貸借対照表の違いとは?2026年版プロの決算書分析術

損益計算書と貸借対照表の違いとは?2026年版プロの決算書分析術についての最新情報をご紹介します。
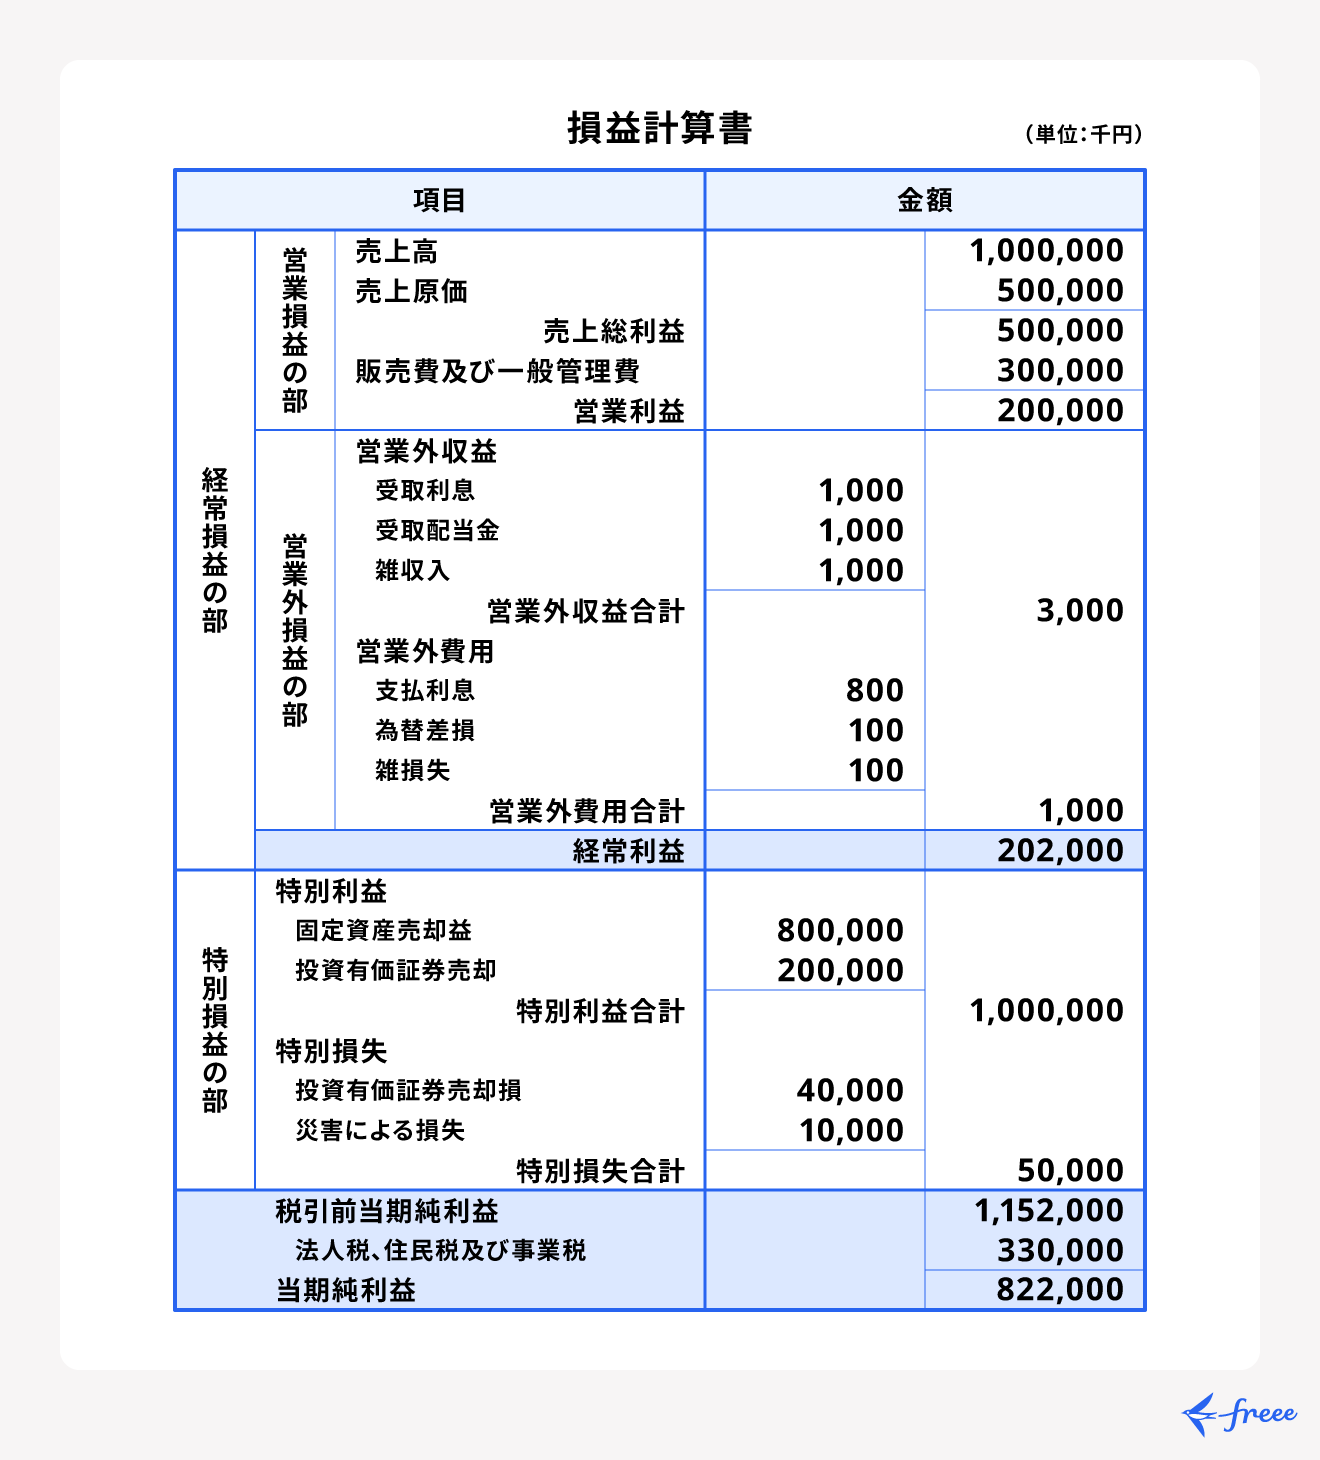
多くのビジネスパーソンが抱く最大の誤解のひとつが、「損益計算書が黒字であれば、会社は絶対に倒産しない」という神話です。しかし、東京商工リサーチ等の倒産集計データが示す通り、倒産企業の約4割は直前期までPL上で黒字を計上していた「黒字倒産」です。
黒字倒産が起きる構造的要因は、PLとBSのタイムラグにあります。商品を掛けで販売した場合、PLには売上と利益が即座に立ちますが、代金がBS上の「売掛金」から「現金預金」に変わるまでには数ヶ月を要します。その入金までの間に、仕入れ代金や従業員の給料、銀行への返済期日が到来し、手元の現金が底をついた瞬間に不渡りとなり倒産に至ります。このメカニズムを理解していれば、PLの黒字だけで企業を評価することがいかに危険であるかが明瞭になります。
また、行動経済学や組織心理学の観点からも、企業の構造的欠陥が指摘されています。経営陣の報酬が単年度のPL業績(売上高や営業利益)に連動している場合、中長期的なBSの健全性を犠牲にしてでも目先の利益を水増ししようとする「近視眼的経営(マイオピア・バイアス)」が働きやすくなります。不採算資産の減損処理を先送りにし、不良在庫を資産計上し続けるといった歪んだインセンティブが、過去の数々の会計不祥事の根底に存在していました。
さらに、2026年最新の会計基準動向において、ビジネスパーソンが注視すべき決定的な地殻変動が起きています。それが、企業会計基準委員会(ASBJ)が公表した企業会計基準第34号「リースに関する会計基準」の適用です。
2027年4月以降開始事業年度からの強制適用を前に、2026年度は早期適用企業や開示準備を進める企業が続出しています。従来の日本基準では、多くのオペレーティング・リース取引(オフィス賃料や設備リースなど)がBSに計上されない「オフバランス取引」として扱われ、PLの費用処理だけで済んでいました。
しかし新基準では、すべてのリース取引について「使用権資産」と「リース負債」をBSの両建てでオンバランス計上することが義務付けられます。これにより、小売業や外食産業、航空・物流業などを中心に、BSの総資産と負債が数千億円規模で急膨張し、自己資本比率の低下やROAの見かけ上の低下が生じるケースが相次いでいます。PLの表面的な数値だけでなく、「BSの構造変化が会計基準の改定によるものか、本質的な業績変化によるものか」を見分ける複眼的な視点が、今まさに求められているのです。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
