
事業主借とは?事業主貸との違いや仕訳・期末残高の真相をプロが解説

事業主借とは?事業主貸との違いや仕訳・期末残高の真相をプロが解説に関する主要な事実を徹底的にまとめました。詳細な解説をご覧ください。
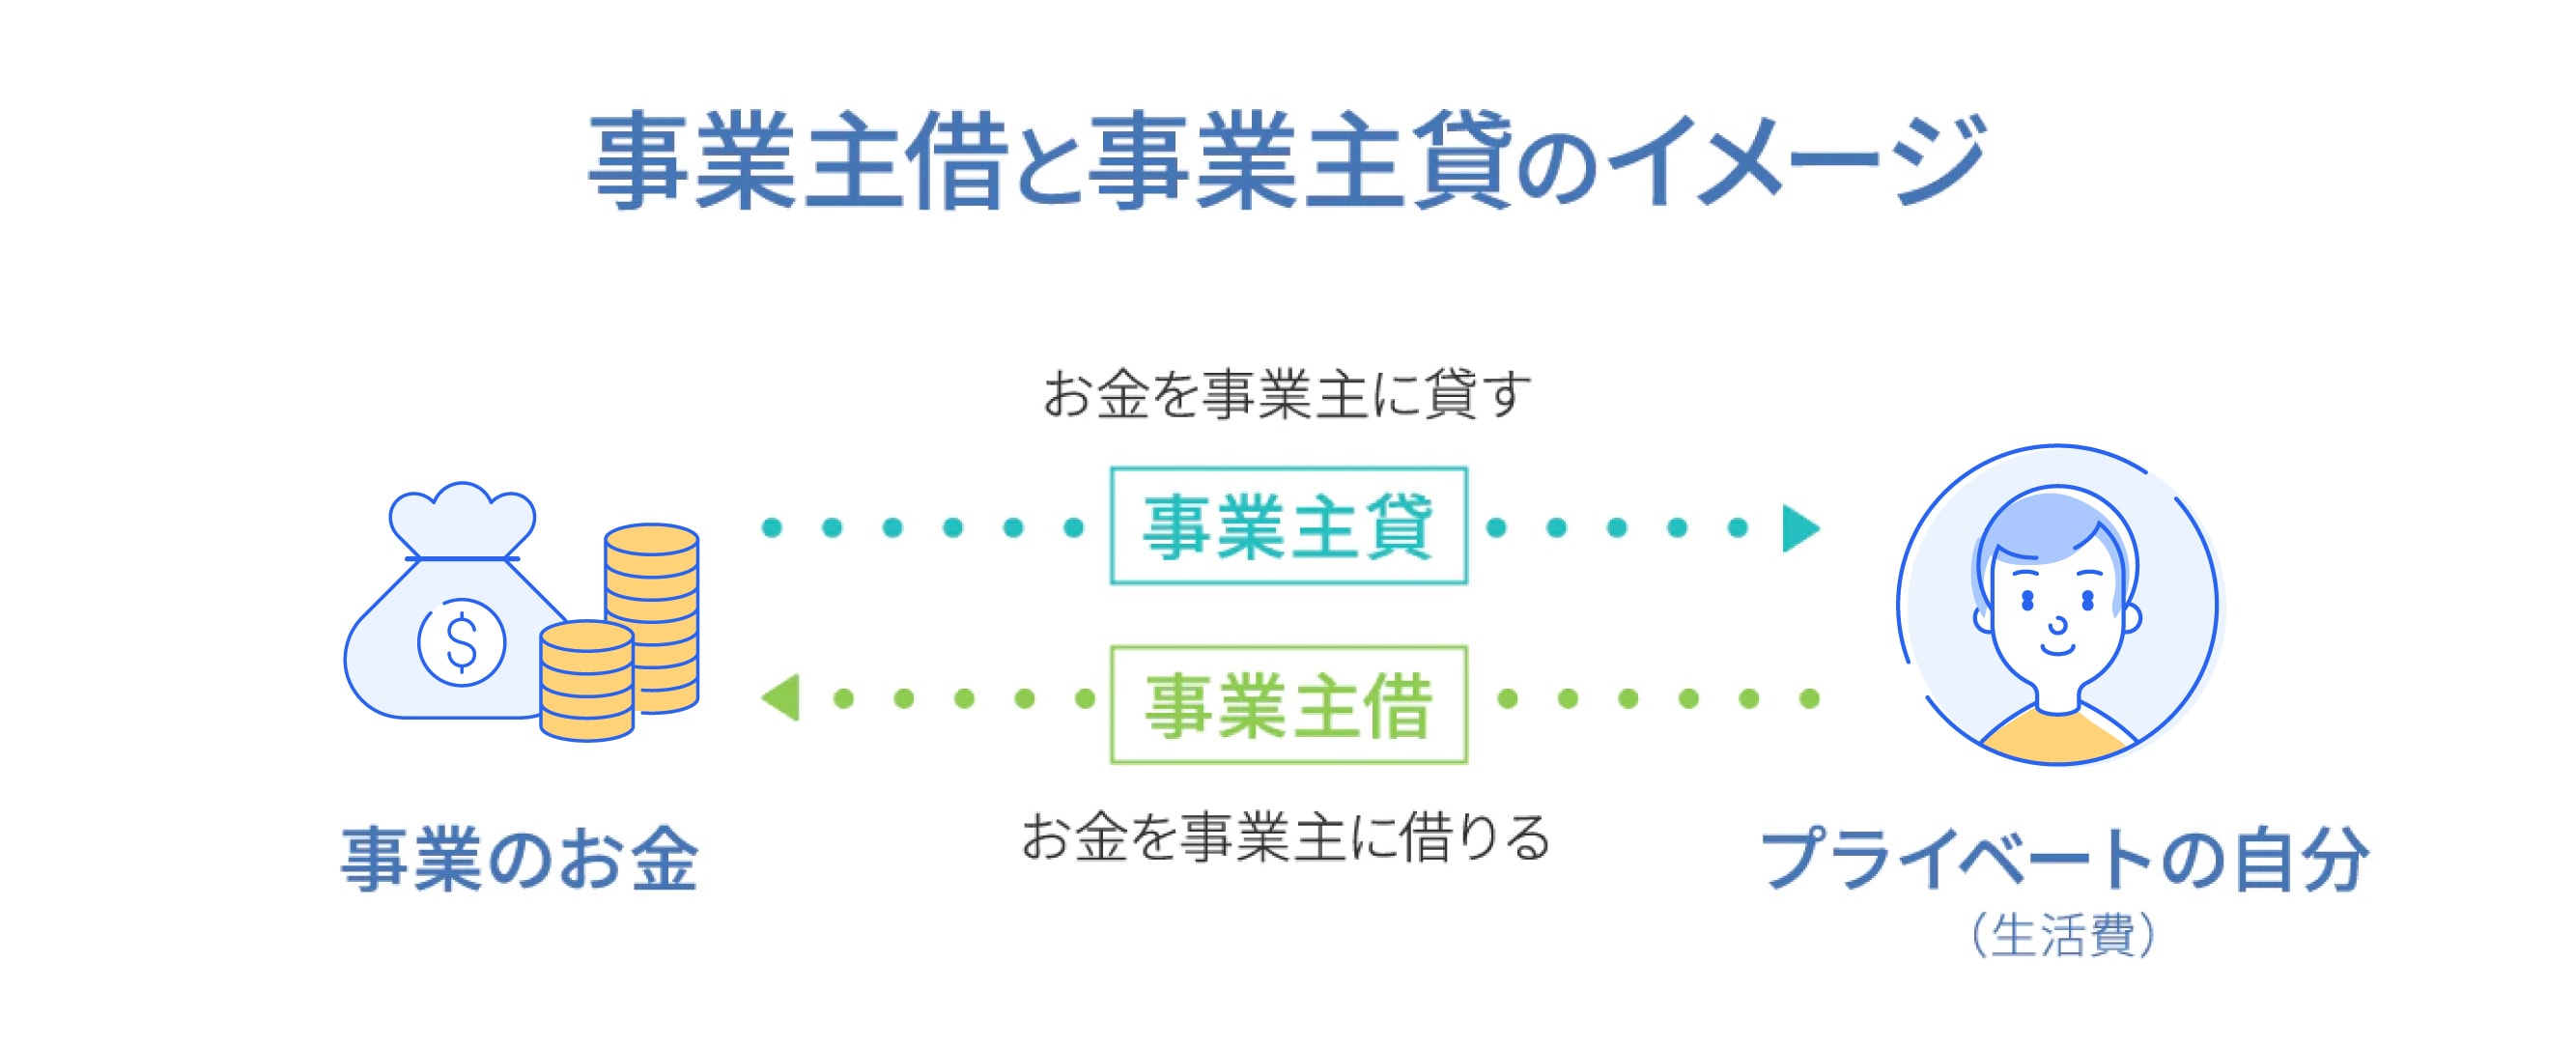
税務署の相談窓口や、確定申告シーズンにおけるSNS・Q&Aコミュニティを観察すると、事業主借をめぐって毎年同じような悲鳴が上がっています。確定申告の現場で多くの事業者がつまずくポイントは、簿記のルールそのものよりも「現実のお金の動きと帳簿の乖離」にあります。
大手税務相談ポータルや知恵袋等のコミュニティで最も多く見られるのが、「事業主借の残高が数百万円単位に膨らんでしまい、確定申告で税務署に怒られないか不安だ」という投稿です。独立して間もないフリーランスの手記には、次のような生々しい実態が記されています。
「初年度はとにかく生活費と経費の境目が分からず、手元のクレジットカード1枚で日用品もパソコンも仕入れも決済していた。年末に会計ソフトへデータを一括取り込みしたところ、事業主借の累計が400万円を突破。負債の欄に巨額の数字が並び、決算書が真っ赤になったようで背筋が凍った」(IT系フリーランス・30代男性の告白手記より)
現場目線で見ると、事業主借の金額が大きいこと自体は違法でも違反でもありません。自己資金を事業に投じている証拠であり、開業初期に赤字傾向であったり、設備投資を私費で賄ったりした場合には自然と膨らみます。
しかし、国税庁の元調査官や現役の顧問税理士が警鐘を鳴らすのは別のリスクです。「事業主借の多額計上は、帳簿の管理がずさんであるシグナルになりやすい」という構造的現実です。プライベートの出納と事業の出納が未分化な事業者は、領収書の私的流用(家事関連費の不当算入)や、逆にプライベート口座への売上隠蔽を疑われやすく、税務調査における選定フラグとして注視されやすくなります。現場の混乱は、単なる記帳ミスを超えて、事業管理の根幹に関わる問題へと直結しているのです。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
