
串カツ田中の株価変動と真相|2026年最新の決算と買い時を徹底解剖

串カツ田中の株価変動と真相|2026年最新の決算と買い時を徹底解剖の要点を分かりやすくまとめてご紹介します。
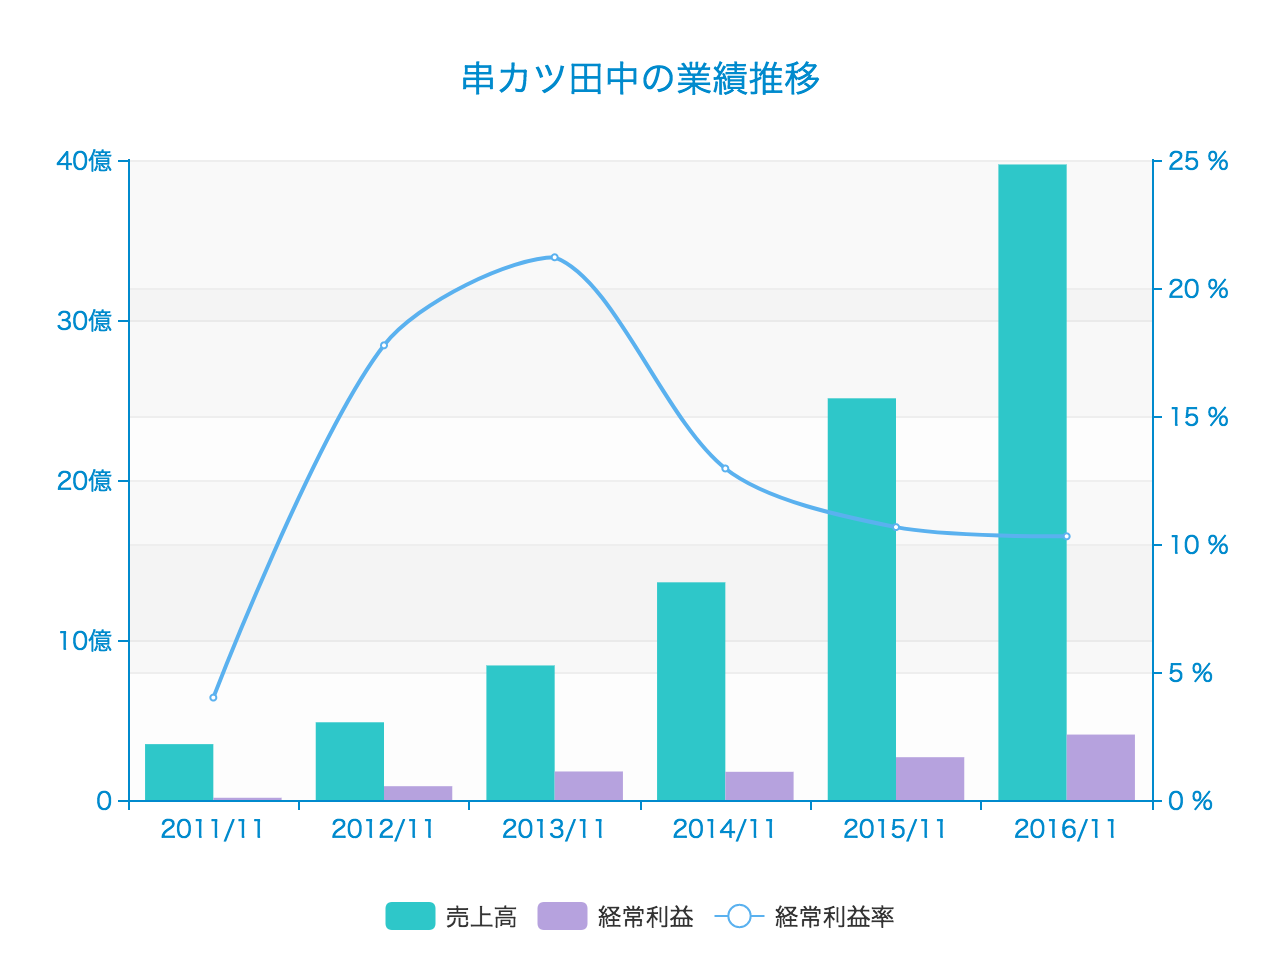
表面的なニュースヘッドラインに惑わされないためには、財務数値をフラットに分解して評価することが不可欠です。旧串カツ田中ホールディングス(現ユニシアホールディングス【3547】)の直近の状況を、業界平均水準と比較しながら整理しました。
このように数値を並べて俯瞰すると、会社側の事業意図は明確です。「串カツ田中」という単一ブランドのみに依存した成長限界を打破するため、収益力の高い別業態を傘下に収める多角化戦略へ舵を切っています。営業利益が大幅に伸びている事実は、統合後の店舗オペレーションが破綻していない健全さを示しています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
