
退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実

退職金の税金計算で手取り激減?2026年最新の落とし穴と控除の真実に関する疑問や疑問点を初心者にも親しみやすくまとめました。要点を確実におさえることができます。
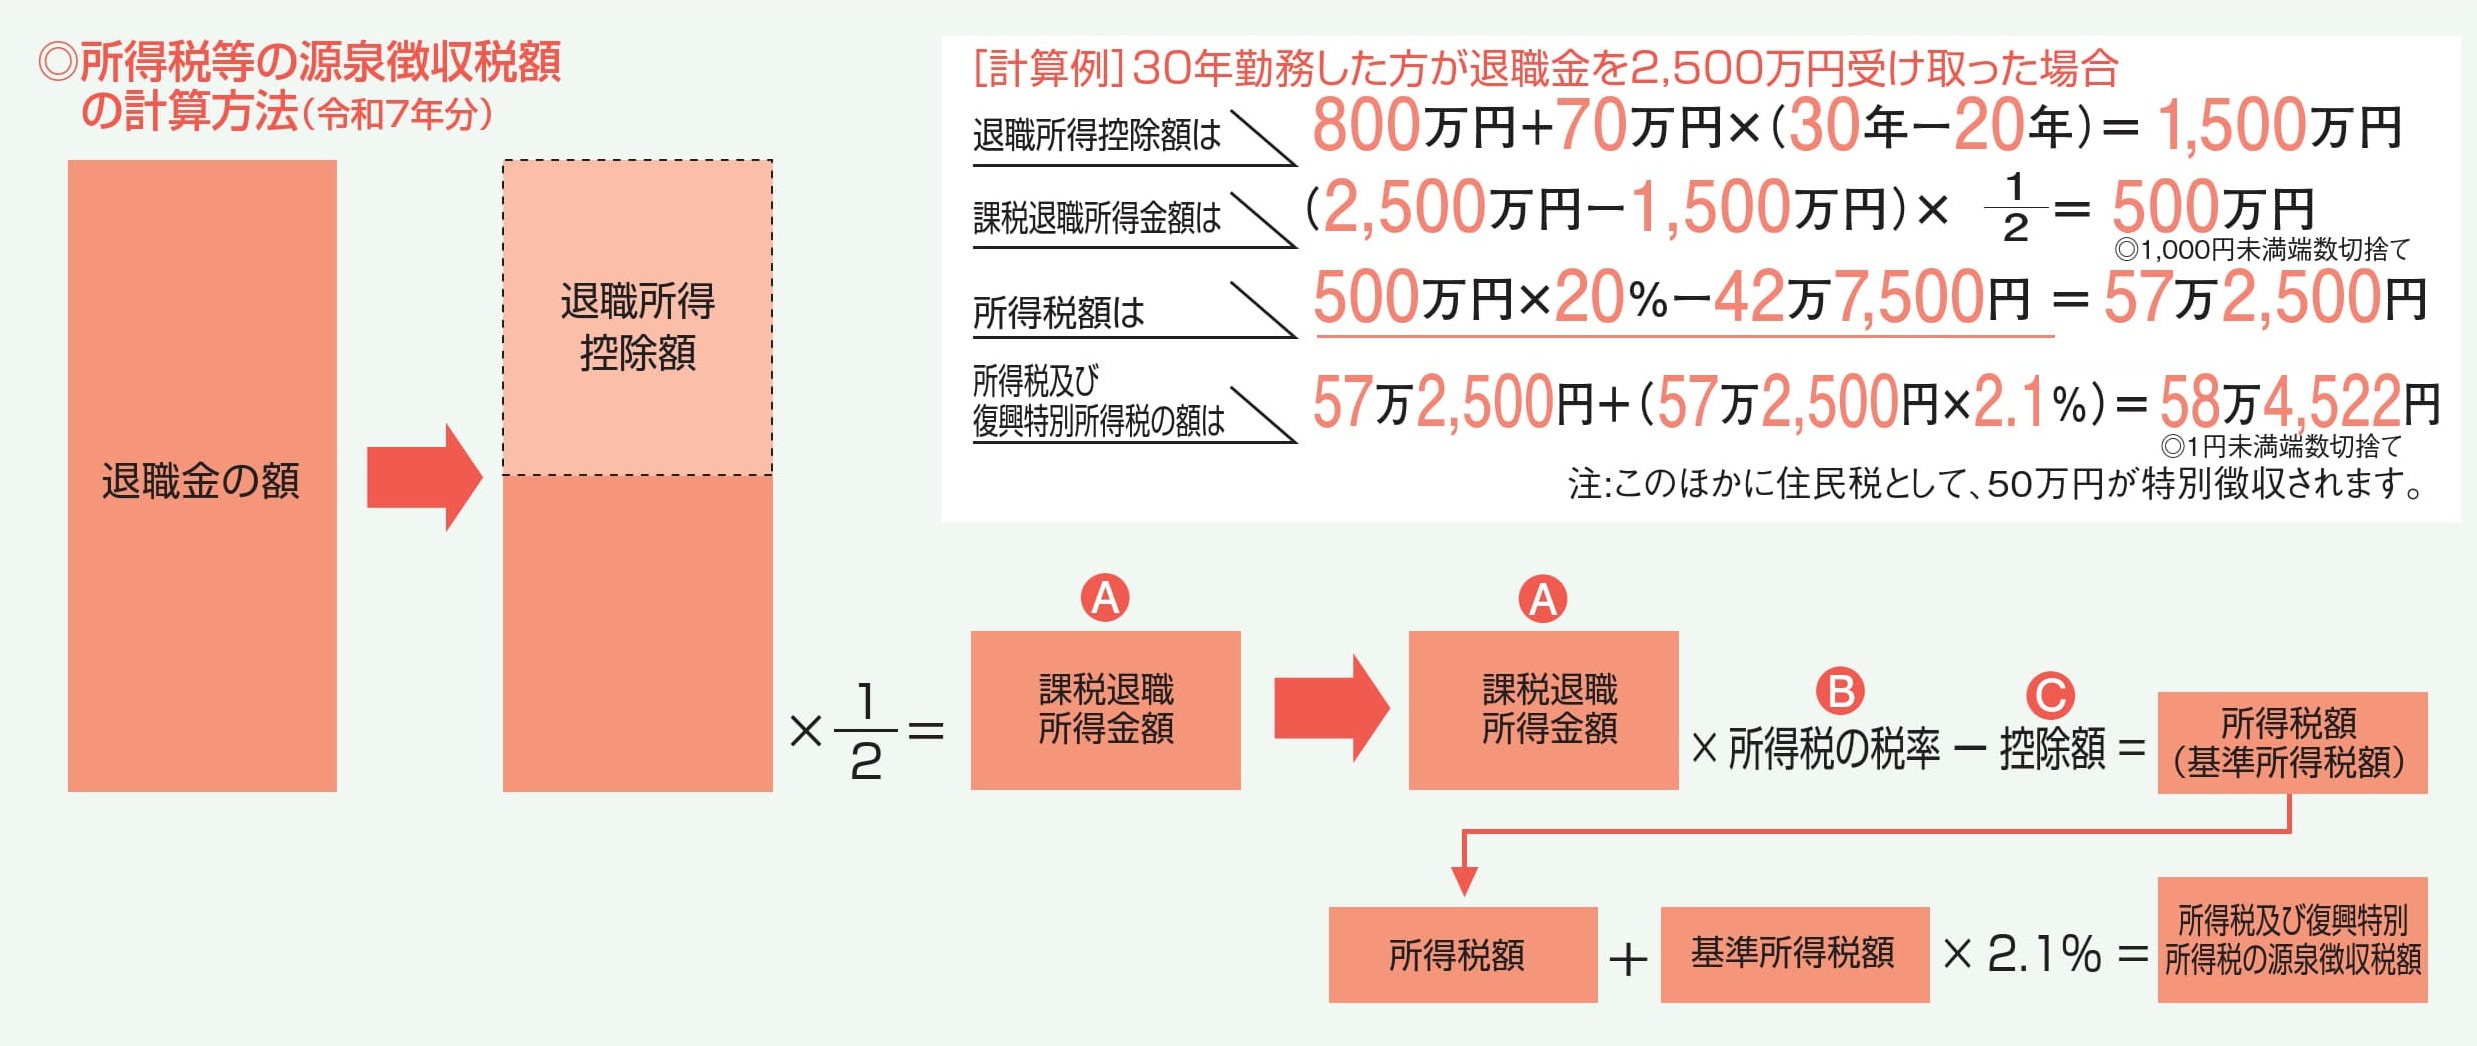
退職金にかかる税金は、毎月の給料やボーナスにかかる税金とは根本的に計算式が異なります。国税庁が定める税制において、退職金は長年の勤務に対する報奨金であり、老後の生活原資であるという配慮から「退職所得」として他の所得と完全に分けて計算する「申告分離課税」が適用されます。この退職所得の最大の防壁となっているのが「退職所得控除の計算方法」です。
退職所得控除額は勤続年数に応じて算出され、勤続年数が長ければ長いほど非課税枠が加速度的に広がる仕組みになっています。端数の月数は切り上げられ、1年と1日勤務した場合は「2年」として計算されます。
【退職所得控除額の算出式】
- 勤続年数20年以下:40万円 × 勤続年数(最低保障額は80万円)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
たとえば大学を卒業して38年間同じ企業で勤め上げた場合、控除額は「800万円 + 70万円 × 18年 = 2,060万円」に達します。つまり、退職金が2,060万円以下であれば所得税も住民税も一切かからず、額面そのままが手取りとなります。
さらに控除額を差し引いた後の金額に対しても、原則として半額にする「2分の1課税」が適用されます。最終的な課税退職所得金額は以下の数式で導き出されます。
課税退職所得金額 =(退職金支給額 - 退職所得控除額)× 1/2(千円未満切り捨て)
この「控除を引いた上でさらに半分にする」というダブルの優遇によって、一般的な給与所得に比べて税額が極限まで圧縮される構造になっています。しかし、この手厚い仕組みには複数の「落とし穴」が存在し、知らずに放置すると本来払う必要のない多額の税金が天引きされる事態に直結します。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
