
医療費控除とふるさと納税の併用で損?無効の罠と限度額を徹底解説

医療費控除とふるさと納税の併用で損?無効の罠と限度額を徹底解説に関する基本知識をわかりやすくまとめました。要点を確実におさえることができます。
行動経済学には「メンタル・アカウンティング(心の会計)」という概念があります。人間は同じ1万円であっても、汗水垂らして得た労働所得と、節税やポイント還元で得られた利益を別の財布として扱い、後者に対して非合理な行動を取りがちです。
ふるさと納税と医療費控除の併用トラブルは、まさにこの心理的バイアスが引き起こしています。「1円も無駄にせず上限枠まで使い切りたい」「特産品を限界までもらい尽くしたい」という執着心が先行するあまり、本来は突発的な生活防衛措置であるはずの医療費控除との整合性を失い、結果として数千円の超過自己負担や申告漏れによる大損失を招く構造です。家計の最高責任者として冷静に立ち返るべき「向いている人・おすすめできない人」の冷徹な判断基準を提示します。
ふるさと納税と医療費控除の併用に向いている人の条件
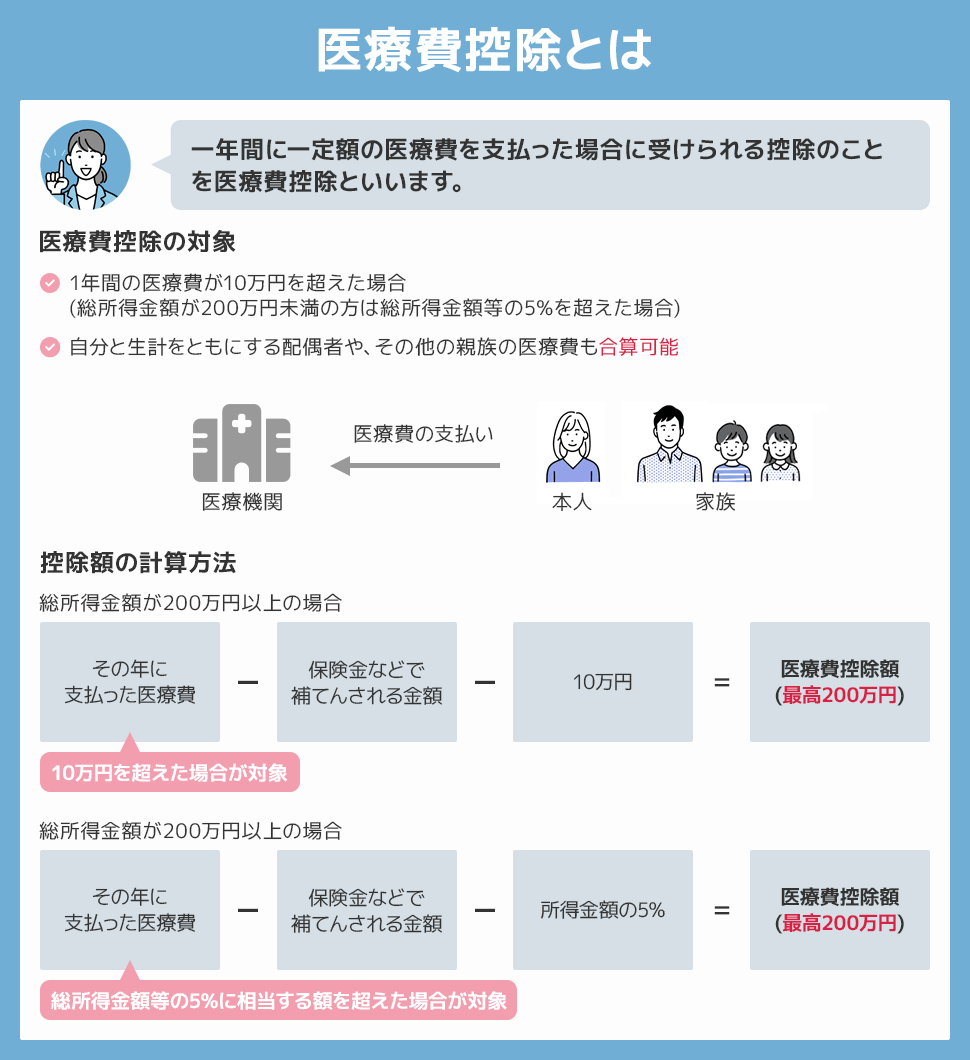
- 年間の医療費支出(生計を一にする家族合算)が確実に10万円を超えている世帯:特にインプラント、出産、先進医療などで実控除額が数十万円規模に達する場合、還付規模が大きいため多少の手間を払ってでも確定申告を行う価値が極めて高い。
- マイナンバーカードを保有し、スマホ操作に抵抗がない人:マイナポータル連携を使えば、ワンストップ申請書を何枚も印刷して本人確認書類を貼り付け、郵送する手間よりも、e-Taxで両方を一撃で送信する方が圧倒的に時短になる。
- ふるさと納税の寄付額を「上限シミュレーションの90%程度」に抑えて運用している人:医療費控除による限度額の目減り(数千円程度)を最初から安全バッファとして織り込んでいれば、超過負担を警戒する必要が一切なくなる。
慎重になるべき人・無理に併用を急ぐべきでない人の条件
- 医療費の年間合計が10万円〜11万円前後に留まっている人:足切り額の10万円を引くと、控除対象額は数千円〜1万円程度に過ぎません。所得税率10%の人であれば戻る所得税はわずか1,000円程度です。この僅かな金額のために、紙のワンストップ特例を破棄して複雑な確定申告と格闘するタイムコストを考えれば、あえて医療費控除を見送るという判断も合理的です。
- マイナンバーカードを持たず、全医療費の領収書を紙で集計しなければならない多忙な人:集計ミスやふるさと納税欄の転記漏れを起こすヒューマンエラーのリスクが跳ね上がります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
