
未成工事支出金とは?仕掛品との違いや税務調査で狙われる真相を徹底解剖

未成工事支出金とは?仕掛品との違いや税務調査で狙われる真相を徹底解剖について知っておくべき 事実を厳選して解説いたします。
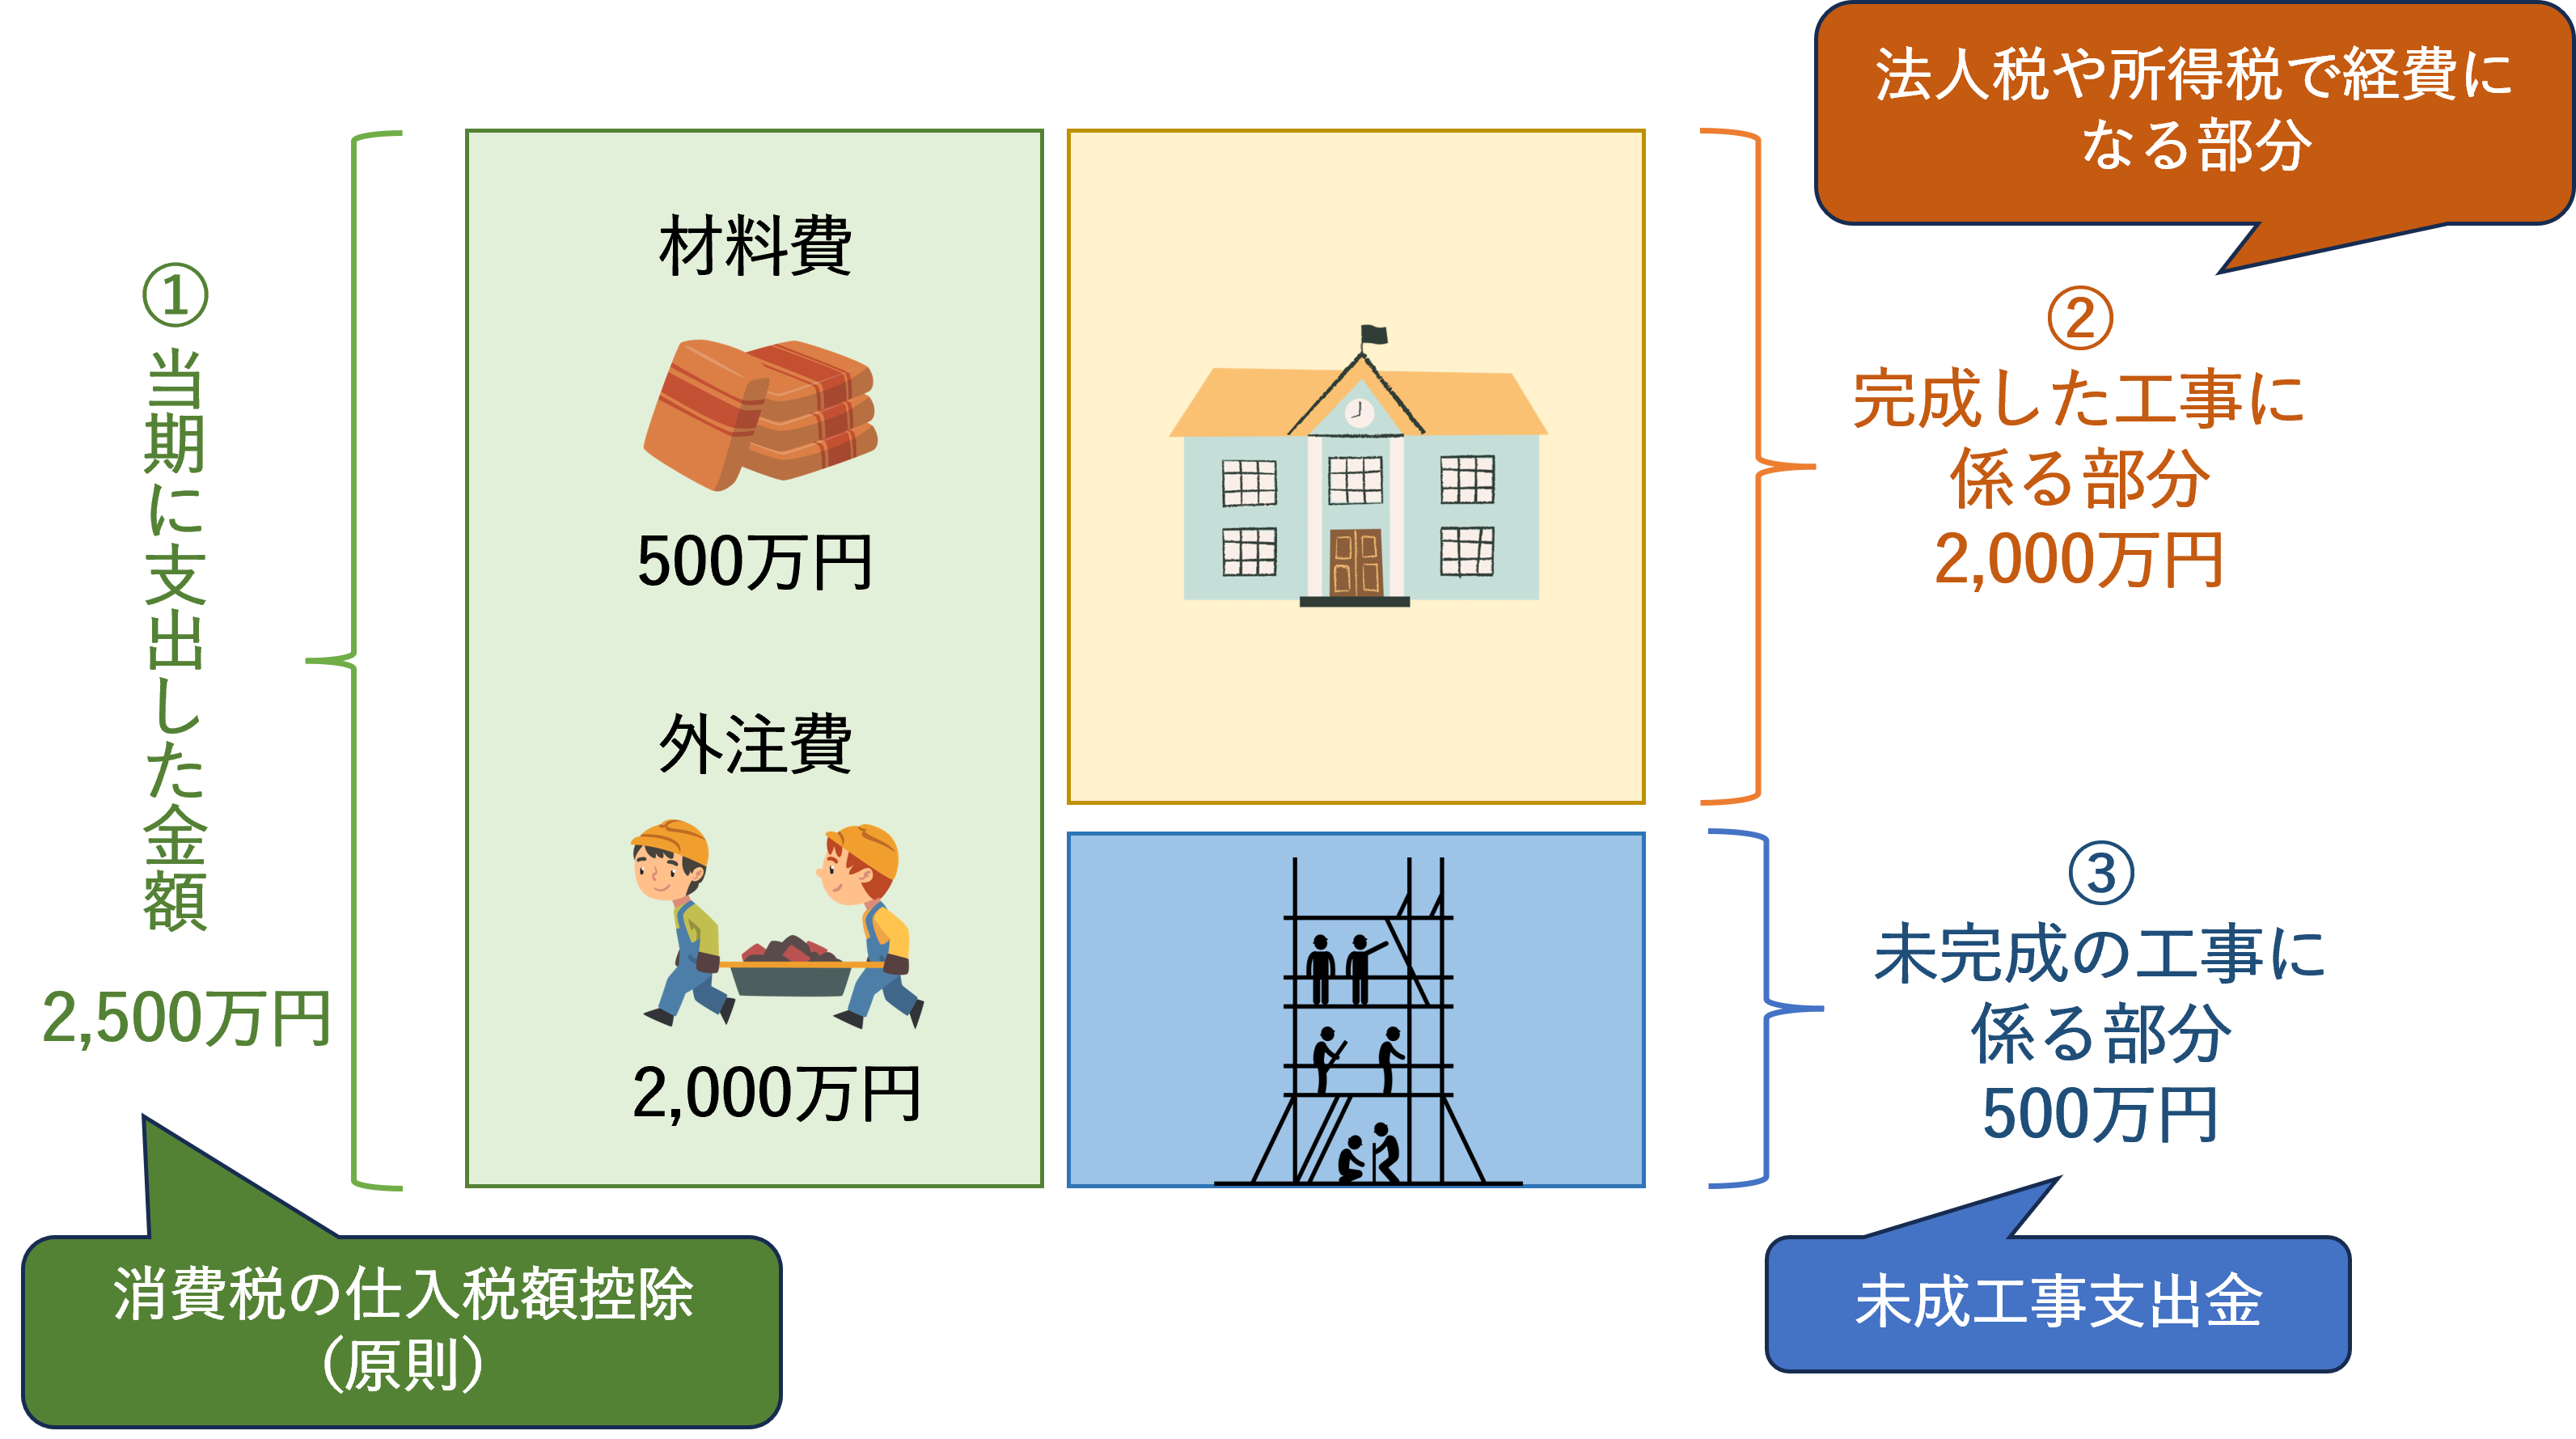
インターネット上の掲示板や簡易的な解説記事において、未成工事支出金に関する危険な誤解がいくつか散見されます。実務で大怪我をしないために、以下の2つの盲点を正確に理解しておく必要があります。
誤解1:「未成工事支出金にしておけば、税金が安くなる」という錯覚
ネットの一部では「未成工事支出金を増やせば節税になる」といったデタラメな言説が見受けられますが、これは完全に逆です。未成工事支出金は「資産」です。費用(完成工事原価)から資産(未成工事支出金)へと振り替える処理を行うため、当期の損金から除外され、会計上の当期利益を押し上げ、支払うべき法人税を増やす効果を持ちます。「利益が出すぎたから未成工事支出金に原価を逃がそう」とする行為は節税どころか逆効果であり、逆に「赤字を隠すための粉飾決算」として金融機関を騙す手口になってしまいます。
誤解2:「赤字現場の原価も、完成するまで全額未成工事支出金に積んでおけばよい」という誤り
請負金額が5,000万円であるにもかかわらず、地盤トラブルや設計変更により、すでに現場原価が6,000万円を超え、今後も原価が膨らむことが明白な工事が存在したとします。このとき、「完成前だから」といって発生した原価をそのまま未成工事支出金として無邪気に資産計上し続けることは許されません。回収不能と判明した損失見込額については、工事契約の損失が見込まれた時点で「工事損失引当金」を計上し、当期の損失(完成工事原価等)として前倒し計上することが義務付けられています。これを怠ると、資産の過大計上(不良資産の放置)として監査法人や税務署から厳正な修正を求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
建設業に関わるすべての企業と担当者において、未成工事支出金の管理手法を巡る選択基準は明確です。
- 現在の管理手法を継続・推奨できる組織: 工事台帳が完全クラウド化・デジタル化されており、現場監督が発注した資材・外注の検収データが日次〜週次で経理システムに自動連動している企業。原価要素ごとの紐付けがリアルタイムで可視化されているため、税務調査でも一切の動揺なく立証資料を提示可能です。
- 今すぐオペレーションを刷新し、慎重になるべき組織: 未だに紙の伝票や請求書を手入力でExcel管理しており、現場ごとの原価集計を「決算直前の年1回または四半期に1回」しか行っていない企業。この体制を放置したまま税務調査を受ければ、外注費の期ズレや材料費の計上漏れを確実に突かれ、数百万円から数千万円規模の予期せぬ追徴課税に追い込まれるリスクが極めて濃厚です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
