
合計所得金額とは?年収との違いや扶養から外れる落とし穴を徹底解説

合計所得金額とは?年収との違いや扶養から外れる落とし穴を徹底解説についての疑問解決ガイドをご紹介します。
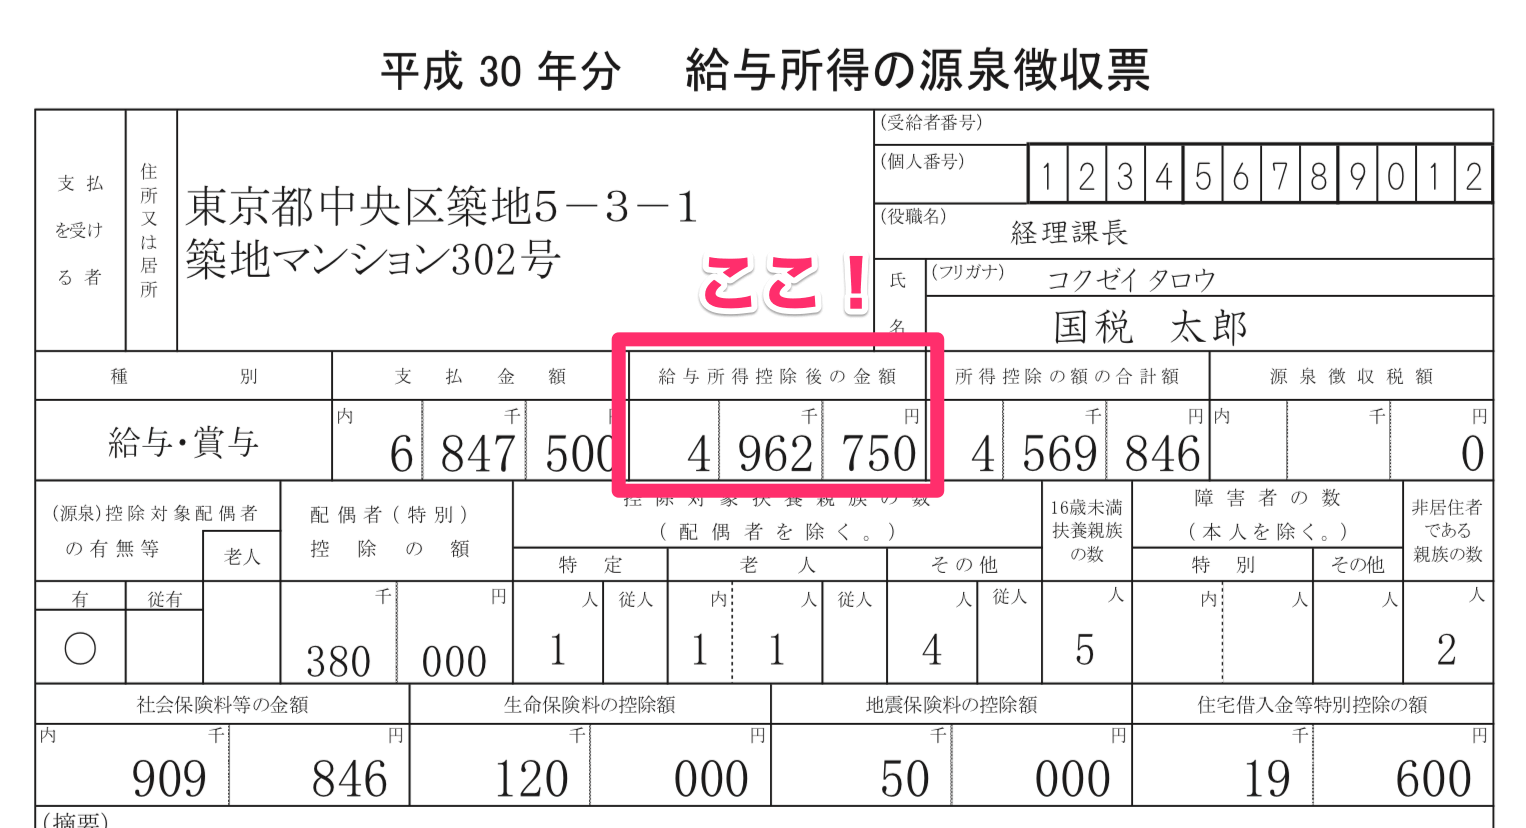
家計運営において合計所得金額が最も重宝される、あるいは恐れられる局面が各種控除の判定です。その中心に位置するのが「合計所得金額48万円」という基準線です。
納税者本人の基礎控除は、合計所得金額が2,400万円以下の場合は一律48万円が適用されます。そして、配偶者控除や扶養控除の対象となる家族側の要件も「年間合計所得金額が48万円以下」と法で定められています。いわゆる「103万円の壁」の正体は、給与所得控除55万円とこの基礎控除48万円を合算した数値(55万円+48万円=103万円)に他なりません。
配偶者が給与収入のみであれば年収103万円を超えると本人の所得税が発生し始めますが、配偶者特別控除を活用すれば、配偶者の合計所得金額が48万円超〜133万円以下(給与年収換算で約201.6万円未満)の範囲内であれば段階的に控除を受けられます。ただし、養う側の納税者本人にも所得制限が敷かれており、本人の合計所得金額が900万円(年収換算で約1,095万円)を超えると控除額が縮小し始め、1,000万円を超えると控除はゼロになります。
また、大学生等の子どもを対象とする扶養控除については、配偶者特別控除のような緩衝地帯が存在しません。アルバイトで稼いだ給与の合計所得金額が48万円を1円でもオーバーした瞬間、親側の扶養控除(一般扶養38万円、特定扶養63万円)が全額消滅し、親の所得税・住民税が翌年跳ね上がるという厳しい現実が存在します。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
