
損益計算書の読み方完全ガイド!5つの利益と赤字の真実を見抜くコツ

損益計算書の読み方完全ガイド!5つの利益と赤字の真実を見抜くコツの概要と注目ポイントを徹底的にカバーしました。
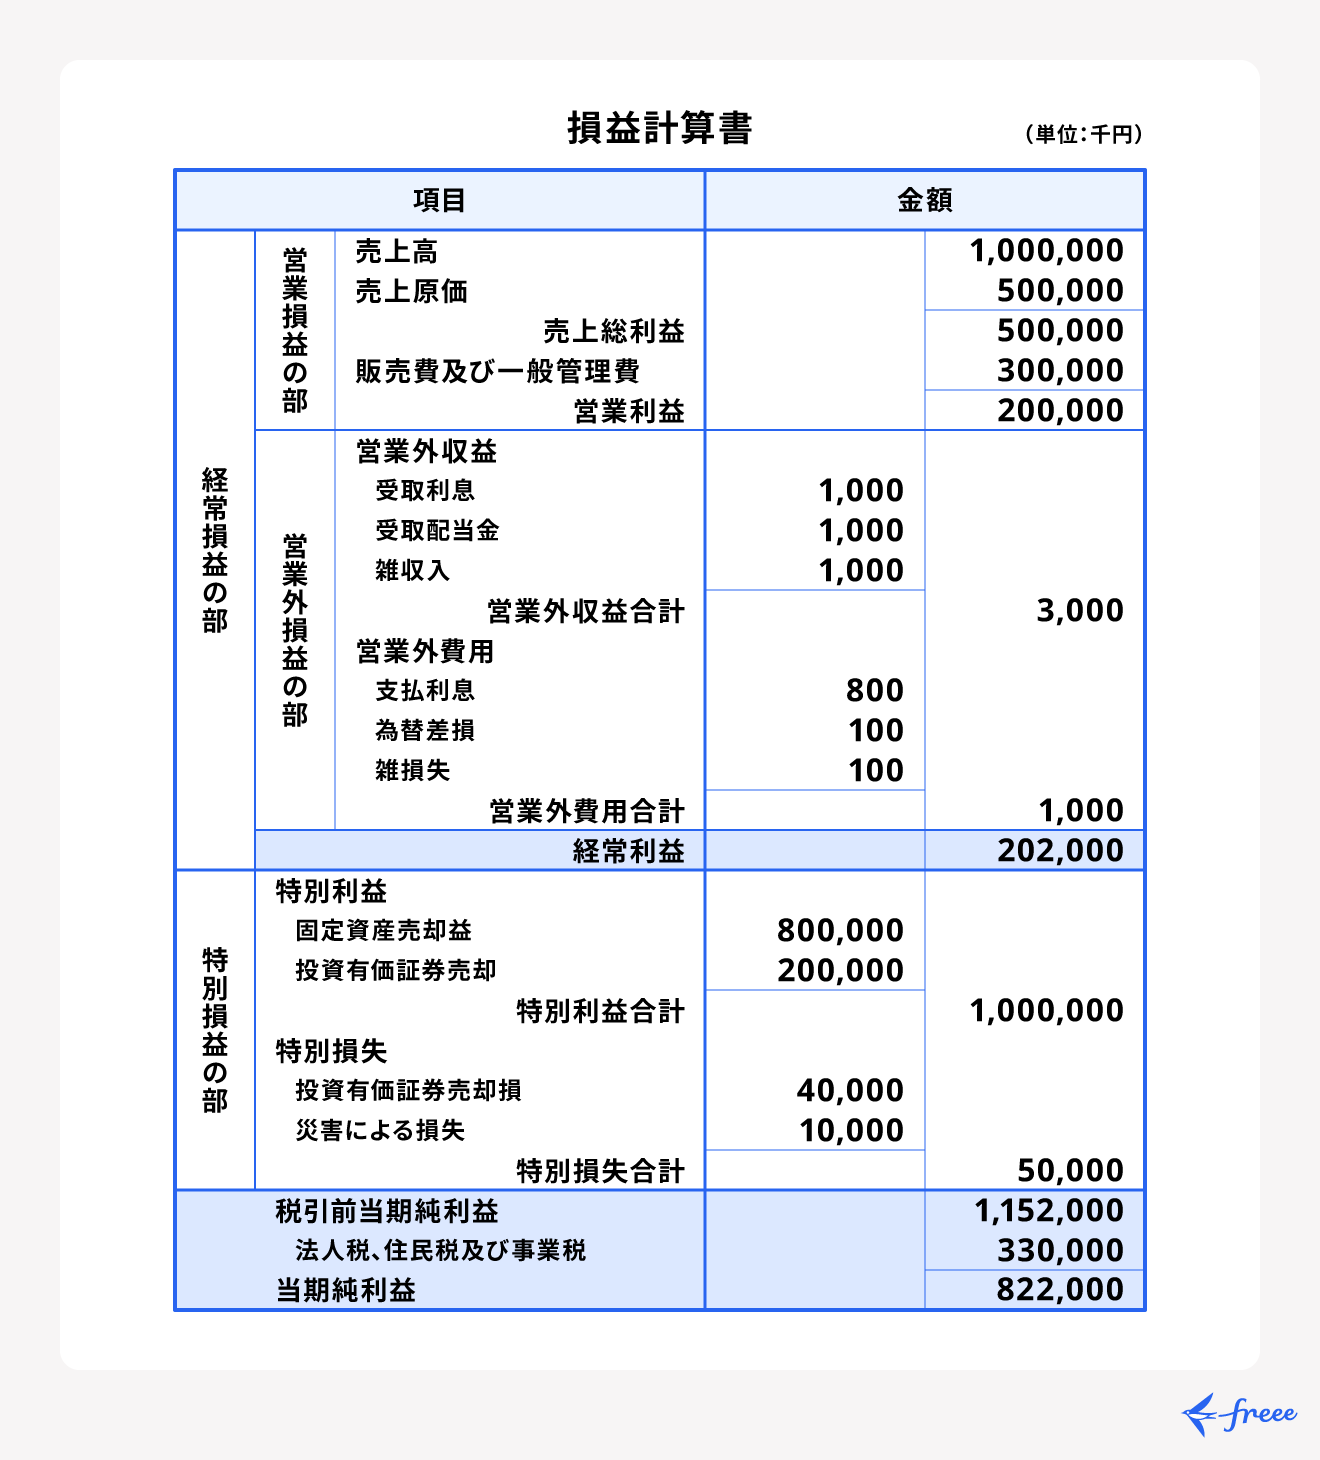
企業の財務状況を正しく把握するためには、まず財務諸表の読み方の基礎として「損益計算書(P/L)」と「貸借対照表(B/S)」の役割分担を整理しておく必要があります。この2つは混同されがちですが、捉えている時間軸と情報の性質がまったく異なります。
損益計算書は、1年や四半期といった一定期間内に「会社がいくら稼ぎ、いくら使って、どれだけの利益を出したか」という経営成績のフロー(流れ)を記録したものです。家計簿で例えるなら、月々の給料と生活費、そして手元に残った貯金額の推移を表します。
対する貸借対照表は、決算日という特定の一時点において「会社がどのような資産を保有し、どれだけの負債を抱えているか」を示す財政状態のストック(残高)です。家計で言えば、現在所有している預金残高や不動産の価値、住宅ローンの残高一覧に相当します。
この損益計算書と貸借対照表の違いを掴んでおくことで、「売上は伸びているが手元の現金が減っている」「利益は薄いが過去の蓄積により資産は盤石である」といった、企業の立体的な経営実態がクリアに見えてきます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
