
所得と収入の違いとは?手取り激減を防ぐ2026年最新税制と計算の鉄則

所得と収入の違いとは?手取り激減を防ぐ2026年最新税制と計算の鉄則とはどのようなものなのか? 専門的な分析を丁寧に紐解いて紹介します。
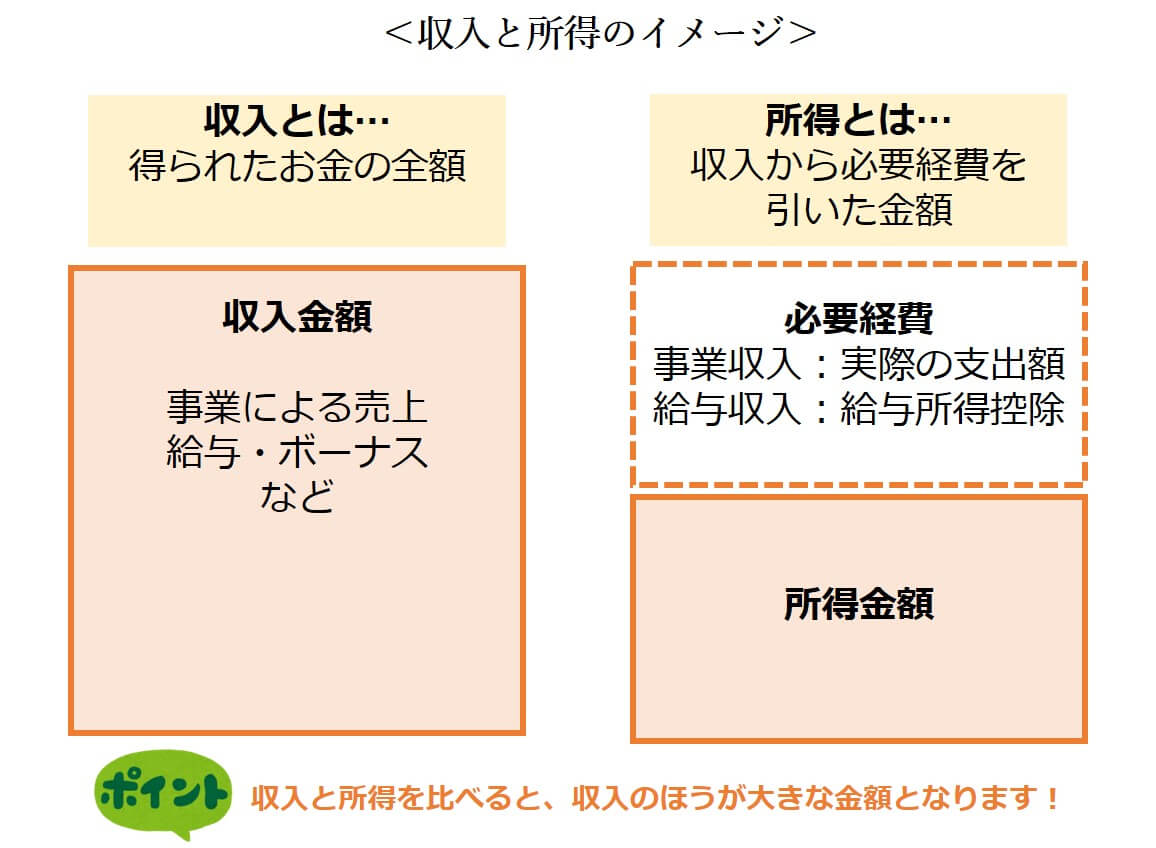
ネット上のQ&AサイトやSNSでは、「会社員は年末調整があるから確定申告は一切関係ない」「副業収入が20万円以下なら税金はゼロ」といった不正確な情報が定期的に拡散されています。これらは税法の本質を見誤った危険な俗説です。
まず年末調整と確定申告の違いを整理すると、前者は「会社が給与所得者に代わって、その年の給与所得と控除を精算する簡易手続き」であり、後者は「納税者本人が1年間の全所得を合算し、税務署へ直接申告・納税する本手続き」です。給与以外の所得がある場合や、会社では手続きできない控除を受けたい場合、確定申告が不可欠となります。
代表的な誤解の筆頭が「副業所得20万円以下のルール」です。所得税法上、給与所得者が副業で得た所得(収入から経費を引いた利益)が年間20万円以下であれば、税務署への確定申告は不要とされています。しかし、これはあくまで国の税金である所得税に限った特例に過ぎません。
地方自治体に納める住民税には20万円の申告不要枠が存在しないため、市区町村の窓口で住民税の申告を行わなければ「申告漏れ」として延滞金や追徴の対象となります。また、住宅ローン控除の適用を受ける初年度や、多額の医療費を支払った際の医療費控除、ふるさと納税でワンストップ特例を利用しなかったケースなどは、確定申告を自ら行わなければ1円も還付されません。「知らなかった」という無知が、直接的な金銭的損失を招くシステムになっています。
【プロの結論】「手取りの錯覚」から脱却するための行動基準と選択の鉄則
行動経済学には、インフレや名目上の数字に目を奪われ実質的な購買力の変化を見落とす「貨幣錯覚」という概念があります。日本の税金・社会保障の現場でも、全く同様の「額面バイアス」が横行しています。額面年収が数十万円上がったことに満足し、税率の階段を上がったことによる控除の消失や社会保険料の上昇に無頓着なままでいると、可処分所得は実質的に目減りします。
では、私たちはどのような基準で家計戦略を組み立てるべきでしょうか。編集部では以下の明確な判断基準を提示します。
▼自ら控除を最大化し、手取りを守るべき人の条件:
- ふるさと納税やiDeCoなど、公的に認められた課税所得圧縮策を実行できる余力がある人
- 副業や投資を行っており、経費の領収書管理や電子的帳簿の保存を几帳面に行える人
- 扶養家族の状況に変化(進学、就職、定年)があり、年末調整の控除申告を精査できる人
▼「年収の壁」や働き方の選択で慎重を期すべき人の条件:
- パートやアルバイトで年収106万円〜125万円付近にとどまり、社会保険料の自己負担による一時的な手取り激減をカバーする労働時間延長が困難な人
- 副業の売上と経費の区別が曖昧で、青色申告等の要件を満たす事務管理にリソースを割けない人
ただ額面を増やすことだけを目指す時代は終わりました。「手元にいくら残る構造になっているか」を所得と控除の引き算から逆算できるリテラシーこそが、2026年以降の生活を守る確実な防衛策となります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
