
【2026最新】扶養親族等申告書の書き方と出さないリスク・記入例

【2026最新】扶養親族等申告書の書き方と出さないリスク・記入例の見逃せないポイントを徹底的にカバーしました。
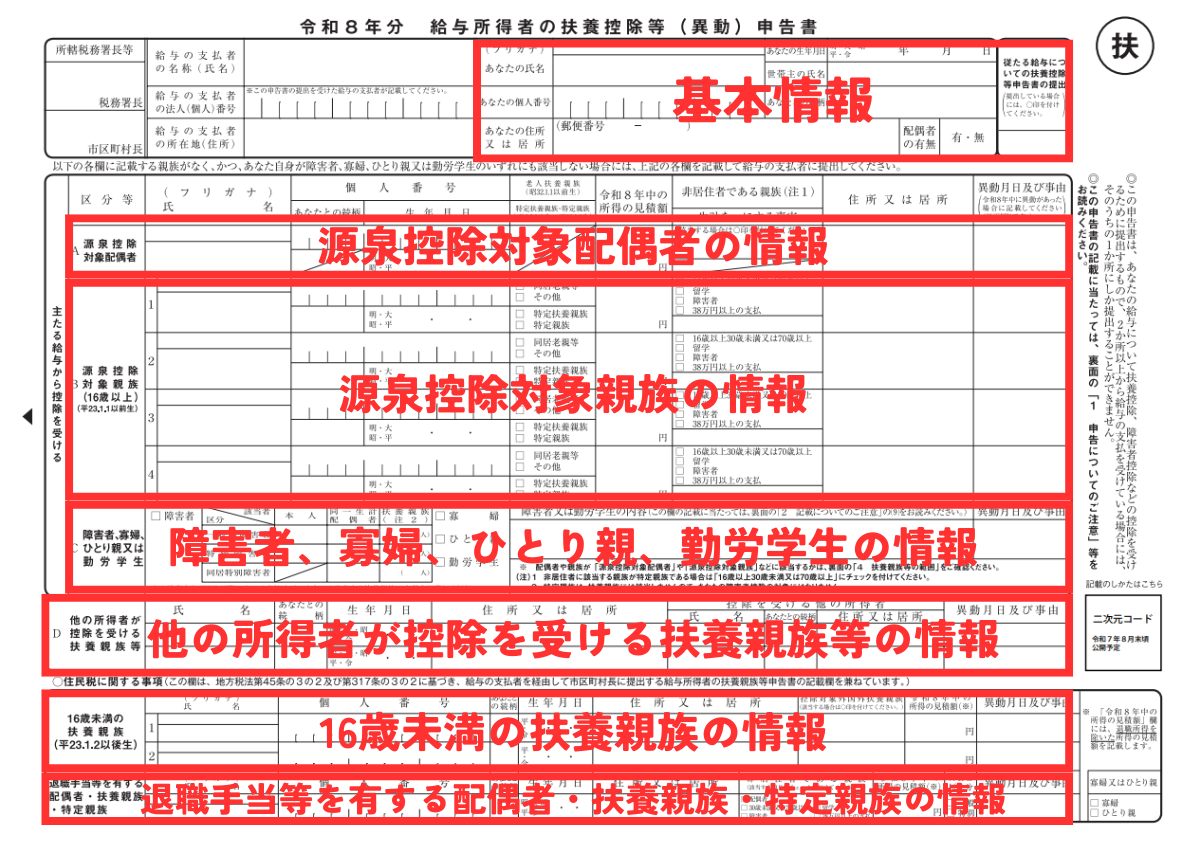
Q1:妻がパートで働いていますが、年収いくらまでなら申告書の配偶者控除に書けますか?
A1:配偶者の年間給与収入が103万円以下(合計所得金額48万円以下)であれば、扶養親族等申告書の「控除対象配偶者」として記載できます。年収が103万円を超えても201.6万円未満であれば「配偶者特別控除」の対象となりますが、年金受給者の申告書ハガキでは特別控除を申告できないため、翌年春の確定申告で手続きを行う必要があります。
Q2:日本年金機構から申告書が届きましたが、前年と全く変更がない場合も返送が必要ですか?
A2:原則として返送が必要です。「変更なし」であっても、申告書を提出しないと年金機構側では控除の適用継続が判断できず、翌年の源泉徴収において人的控除が外されてしまいます。印字されている氏名や配偶者情報に誤りがないかを確認し、所定の確認欄への記入・押印を行って期限内に必ずポストへ投函してください。
Q3:提出期限を過ぎてしまったのですが、もう控除を受けることはできないのでしょうか?
A3:期限を過ぎてしまった場合でも、年金機構や勤務先へ速やかに書類を提出してください。もし直近の支給日の税額計算に反映が間に合わなかった場合でも、翌年の2月16日から3月15日までの間に所轄の税務署へ確定申告(還付申告)を行うことで、過大に天引きされた税金の全額還付を受けることが可能です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
