
国保と社保の違いを徹底比較!保険料と扶養で損しない2026年最新判断基準

国保と社保の違いを徹底比較!保険料と扶養で損しない2026年最新判断基準に関する注目トピックを速報でお届けします。最新情報を求める方は必見です。
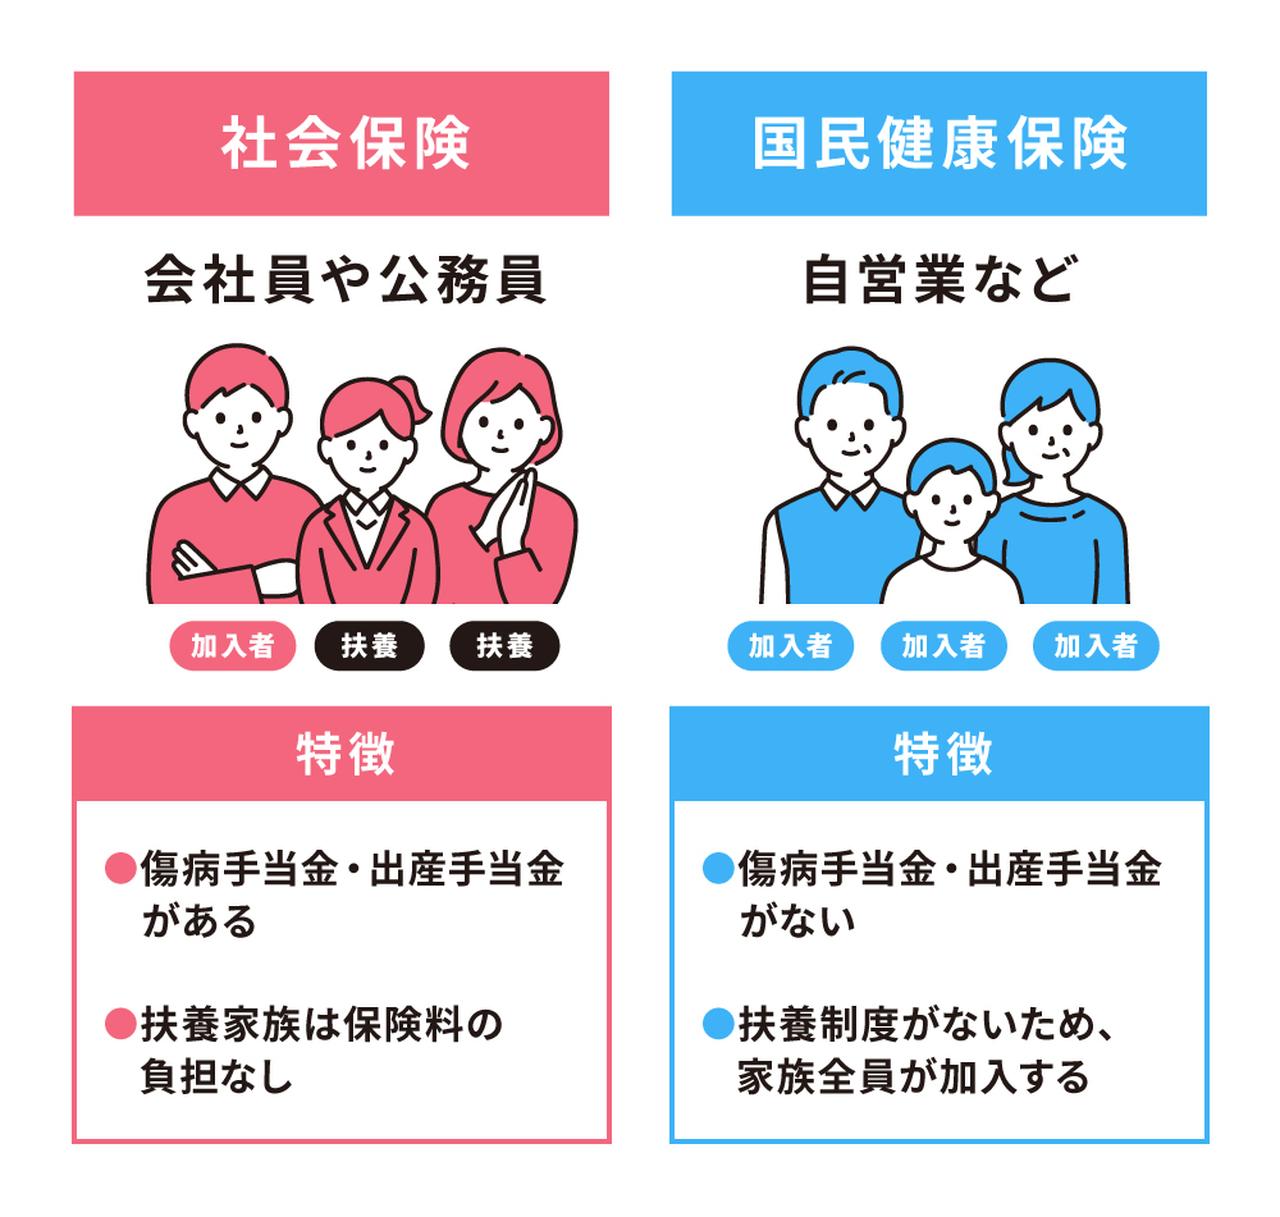
会社を退職した直後に訪れるのが、「健康保険の空白期間を作らないための手続き」です。退職後の健康保険切り替え手続きには、次の3つの選択肢が用意されています。
- 任意継続被保険者制度を利用する:退職前の社保を最長2年間継続する
- 国民健康保険に加入する:居住地の市区町村窓口で手続きを行う
- 家族の社会保険の扶養に入る:配偶者や親の社保に被扶養者として加入する(年間収入見込み130万円未満等の条件あり)
家族の扶養に入れる要件を満たしている場合は、保険料負担が完全にゼロとなるため迷わず「3」を選ぶのが最も経済合理性に適っています。問題は「1の任意継続」と「2の国保」のどちらを選ぶべきかという比較です。
任意継続を選択した場合、会社負担がなくなるため、これまで給料から天引きされていた保険料の「2倍」を全額自己負担する必要があります。ただし、任意継続には「標準報酬月額の上限(協会けんぽの場合、概ね30万円前後)」が法律で設定されています。そのため、現役時代に高年収を得ていた人は、前年の実所得で満額計算される国保よりも、任意継続のほうが保険料を大幅に安く抑えられるケースが多発します。
なお、任意継続の申請期限は「退職日の翌日から20日以内」と極めて厳格です。1日でも遅れると受け付けられず、強制的に国保加入となるため注意が必要です。退職前に人事担当部署へ問い合わせて「任意継続時の保険料額」を確認し、同時に役所の国保窓口で試算を出してもらった上で、20日以内に有利な方を選択するのが鉄則です。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
